CDB DI do Banco do Brasil: como funciona o resgate para quem precisa do dinheiro antes do vencimento
Título acompanha o CDI, mas prazo e condições de retirada precisam ser conferidos antes da aplicação.
Aplicar em um CDB não significa necessariamente deixar o dinheiro preso até a data final do investimento. O Banco do Brasil oferece o BB CDB DI como uma de suas alternativas de renda fixa, com remuneração pós-fixada ligada ao CDI e condições de resgate que devem ser verificadas pelo investidor antes da contratação.
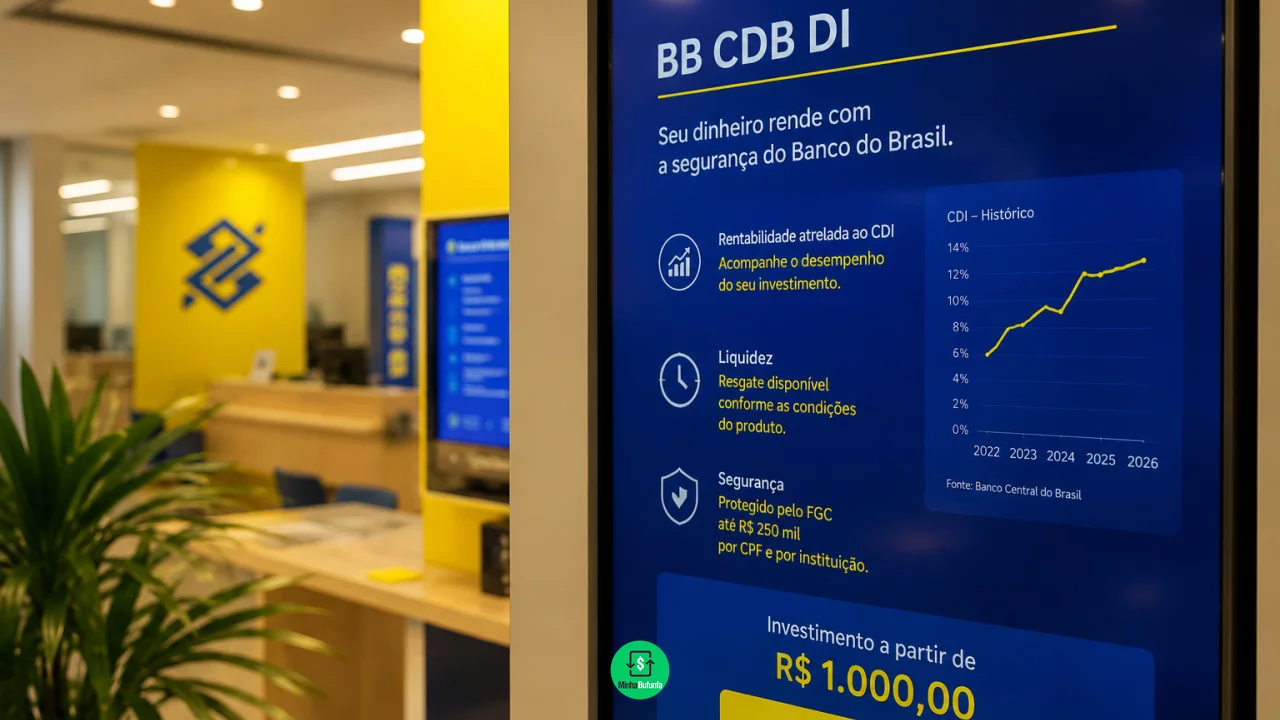
Essa possibilidade é especialmente importante para quem quer aproveitar a renda fixa, mas não sabe exatamente quando poderá precisar dos recursos.
Você pode gostar:
Perca menos: entenda o come-cotas Comece a ganhar lucro todo mês Domine o HFT e lucre agoraO cuidado está em não escolher um CDB apenas pelo percentual de rentabilidade apresentado. Prazo, liquidez, tributação e disponibilidade efetiva para resgate podem ser tão importantes quanto a taxa, principalmente quando existe chance de utilizar o dinheiro antes do vencimento.
CDB representa dinheiro emprestado ao Banco do Brasil
CDB é a sigla para Certificado de Depósito Bancário.
Ao investir, o cliente entrega recursos ao banco e recebe em troca um título que estabelece como aquele dinheiro será remunerado e quando poderá ser recuperado.
No BB CDB DI, o emissor é o Banco do Brasil. Portanto, existe risco de crédito associado à capacidade do próprio banco de honrar o pagamento.
O Banco do Brasil classifica atualmente o produto entre os investimentos de grau de risco muito baixo, mas renda fixa não deve ser interpretada como sinônimo de ausência completa de risco.
Além do emissor, é necessário observar liquidez, prazo e características específicas da oferta contratada.
Rentabilidade acompanha um percentual do CDI
O BB CDB DI utiliza uma remuneração pós-fixada.
Isso significa que, em vez de conhecer antecipadamente a taxa exata acumulada até o vencimento, o investidor contrata uma regra de remuneração ligada ao CDI.
A oferta pode aparecer, por exemplo, como determinado percentual do CDI. Esse percentual precisa ser conferido no momento da aplicação porque as condições comerciais podem variar.
O CDI acompanha de perto as taxas de juros de curto prazo da economia. Quando essas taxas estão elevadas, investimentos pós-fixados tendem a apresentar remuneração nominal maior. Quando os juros caem, o rendimento futuro também tende a acompanhar esse movimento.
Por isso, um percentual do CDI não equivale a uma taxa fixa garantida em reais para todo o período.
Vencimento não significa necessariamente dinheiro bloqueado
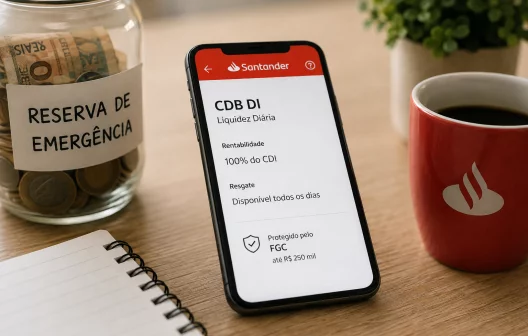
Todo CDB possui uma data de vencimento, mas isso não determina sozinho quando o dinheiro poderá ser retirado.
Existem títulos que permitem resgate antecipado e outros em que os recursos precisam permanecer aplicados até determinada data.
É a liquidez que responde essa pergunta.
Por isso, quem pretende utilizar o BB CDB DI para recursos que talvez sejam necessários no curto prazo precisa verificar exatamente como funciona o resgate da oferta apresentada pelo banco.
A expressão “CDB DI” descreve principalmente a forma de remuneração. Ela não deveria ser utilizada isoladamente como garantia de que qualquer título poderá ser retirado a qualquer momento nas mesmas condições.
Resgate antecipado precisa respeitar as condições contratadas
Quando a aplicação oferece liquidez antes do vencimento, o cliente pode solicitar a retirada parcial ou total conforme as regras definidas para aquele título.
O rendimento será calculado até o período em que o dinheiro permaneceu investido, descontados os tributos aplicáveis.
Isso permite encerrar a aplicação antes da data final sem necessariamente esperar o vencimento.
Ainda assim, é importante verificar horários, dias de processamento e prazo de crédito na conta.
Para alguém que pode precisar dos recursos em uma emergência, saber que existe resgate antecipado é apenas metade da informação. A outra metade é descobrir quando o dinheiro efetivamente ficará disponível depois do pedido.
O que verificar antes de investir
Na tela da aplicação, vale conferir:
- percentual do CDI oferecido naquele momento;
- valor mínimo necessário para investir;
- data de vencimento do título;
- existência de liquidez antes do vencimento;
- prazo para o dinheiro cair na conta depois do pedido de resgate;
- possibilidade de realizar resgates parciais;
- regras aplicáveis a dias úteis, horários e processamento;
- tributação indicada para a aplicação;
- identificação do emissor do CDB;
- valor que ficará coberto pelo FGC considerando outras aplicações elegíveis no mesmo conglomerado.
Imposto de Renda diminui o rendimento líquido
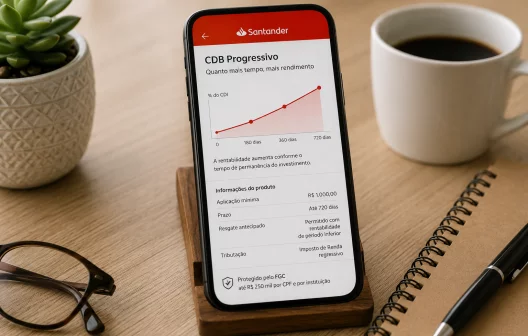
Os rendimentos de CDB estão sujeitos ao Imposto de Renda regressivo.
Para aplicações mantidas por até 180 dias, a alíquota é de 22,5% sobre os rendimentos. Entre 181 e 360 dias, passa para 20%. Entre 361 e 720 dias, cai para 17,5%. Acima de 720 dias, chega a 15%.
O imposto incide sobre aquilo que o dinheiro rendeu, e não sobre o capital originalmente aplicado.
Isso significa que dois CDBs com a mesma remuneração bruta podem entregar resultados diferentes dependendo do prazo pelo qual o investidor mantém os recursos.
Quem pretende resgatar em poucos meses precisa comparar o rendimento já considerando a tributação correspondente.
Primeiros 30 dias também podem ter IOF
Existe ainda incidência de IOF regressivo quando o CDB é resgatado nos primeiros 30 dias.
O imposto incide sobre o rendimento e diminui conforme os dias passam, até chegar a zero depois desse período.
Essa cobrança é relevante para recursos que entram e saem rapidamente.
Quem aplica hoje e precisa retirar o dinheiro uma semana depois pode encontrar uma rentabilidade líquida bastante inferior àquela sugerida pelo percentual do CDI apresentado na contratação.
O capital investido não sofre essa tributação, mas uma parcela significativa do rendimento inicial pode ser consumida pelo imposto.
CDB possui cobertura do FGC dentro dos limites
Os Certificados de Depósito Bancário fazem parte dos investimentos cobertos pelo Fundo Garantidor de Créditos.
A garantia ordinária possui limite de R$ 250 mil por CPF ou CNPJ e por instituição ou conglomerado financeiro, considerando principal e rendimentos dos produtos elegíveis.
Existe ainda um limite global de R$ 1 milhão para garantias recebidas pela mesma pessoa dentro de um período de quatro anos.
Por isso, alguém com vários CDBs e outros produtos cobertos no mesmo conglomerado não deve interpretar R$ 250 mil como proteção independente para cada aplicação.
A garantia precisa ser analisada sobre o conjunto.
CDB DI e CDB prefixado respondem de maneiras diferentes aos juros
No CDB DI, a remuneração acompanha um indicador que varia ao longo do tempo.
Já em um CDB prefixado, a taxa é definida no momento da contratação. Se o título oferece determinada taxa anual e for mantido segundo as condições contratadas, o investidor consegue conhecer previamente a regra de retorno.
Essa previsibilidade pode ser interessante quando a taxa contratada é considerada atrativa.
Por outro lado, mudanças posteriores nos juros não alteram a taxa daquele CDB prefixado já comprado.
No pós-fixado ligado ao CDI, o rendimento acompanha os movimentos das taxas de curto prazo. Em períodos de queda dos juros, tende a render menos daqui para frente; em períodos de alta, acompanha a nova realidade.
Percentual maior pode esconder liquidez pior
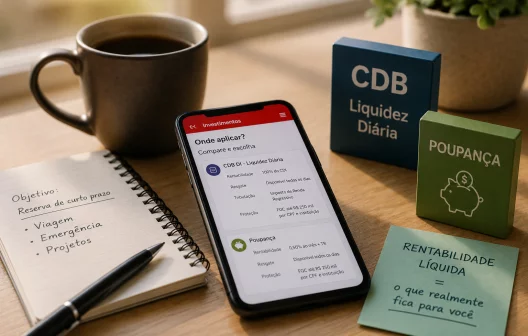
Comparar CDBs apenas pelo número ao lado do CDI pode produzir uma escolha inadequada.
Imagine dois títulos. Um oferece percentual menor do CDI, mas permite recuperar o dinheiro com facilidade. Outro paga mais, mas exige que os recursos permaneçam investidos por um período muito maior.
Para dinheiro que certamente não será utilizado, a segunda alternativa pode ser interessante.
Para recursos que podem pagar uma emergência ou uma despesa prevista para os próximos meses, a taxa superior talvez não compense a perda de flexibilidade.
Rentabilidade é apenas uma das características do investimento.
Liquidez precisa combinar com a finalidade do dinheiro
O BB CDB DI pode atender quem busca uma alternativa conservadora de renda fixa e deseja acompanhar a remuneração do CDI. A decisão, contudo, não deveria terminar na pergunta sobre quanto o título rende.
Quem pode precisar do dinheiro antes do vencimento precisa verificar primeiro quando poderá resgatá-lo, como será feito esse resgate e quanto ficará disponível depois dos impostos.
O percentual do CDI funciona como o velocímetro do investimento. A liquidez mostra onde ficam as saídas da estrada.
Leia também:
Invista agora e resgate quando precisar Invista agora e garanta seu futuro Invista sem preocupações!Quando existe possibilidade de precisar dos recursos no meio do caminho, saber onde é possível sair pode ser mais importante do que escolher simplesmente o CDB que promete andar alguns pontos percentuais mais rápido.