CDB DI Santander com liquidez diária: dá para usar como reserva de emergência?
Aplicação conservadora permite resgates frequentes, mas disponibilidade fora de dias úteis merece atenção.
Guardar uma reserva de emergência exige uma lógica diferente daquela utilizada para buscar o maior rendimento possível. O dinheiro precisa estar protegido, apresentar baixo risco e, principalmente, permanecer acessível quando surgir uma despesa que não estava no orçamento.
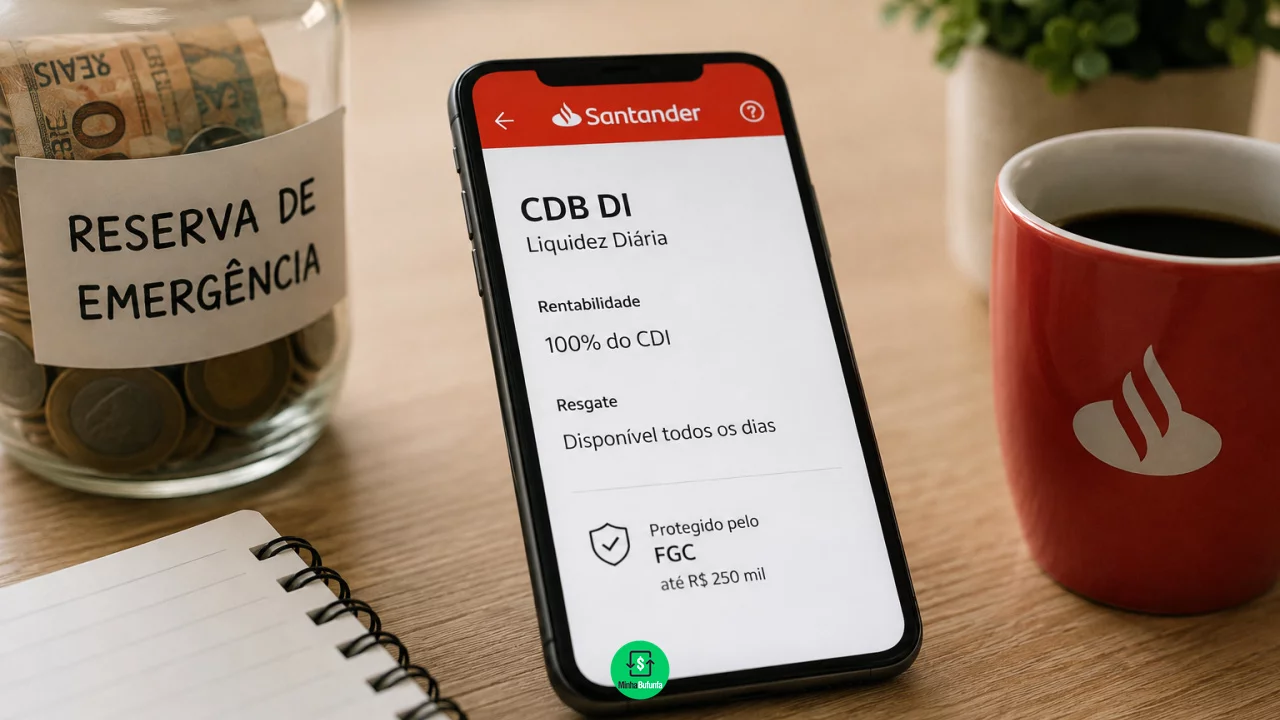
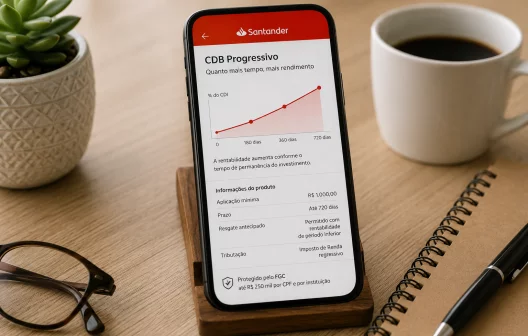
O CDB DI do Santander reúne várias dessas características. Trata-se de um investimento de renda fixa emitido pelo próprio banco, com remuneração vinculada ao CDI e possibilidade de resgate diário. Por isso, pode fazer parte de uma reserva financeira.
Você pode gostar:
Invista hoje e garanta seu futuro 16M já têm Bitcoin — Garanta o seu Ganhe mais com LCA agoraAntes de colocar todo o dinheiro destinado a emergências nessa aplicação, porém, é importante entender como funciona a liquidez, quanto a tributação reduz o rendimento e em quais momentos o resgate estará efetivamente disponível.
CDB DI é um empréstimo feito ao próprio Santander
Ao aplicar em um Certificado de Depósito Bancário, o investidor empresta dinheiro à instituição financeira emissora.
No caso do CDB DI Santander, o emissor é o próprio Banco Santander. Em troca dos recursos, o banco remunera o investidor conforme as condições definidas no momento da aplicação.
O produto é classificado pelo Santander como investimento de baixo risco e adequado inclusive a perfis conservadores.
Baixo risco, entretanto, não significa ausência completa de risco. Como o CDB representa uma dívida do banco com o investidor, existe risco de crédito do emissor, ou seja, a possibilidade de a instituição não conseguir cumprir suas obrigações.
É nesse cenário que a proteção do Fundo Garantidor de Créditos ganha importância.
Rentabilidade acompanha um percentual do CDI
O CDB DI é pós-fixado.
Sua remuneração é determinada por um percentual do CDI definido no momento da aplicação. O CDI acompanha de perto as taxas de juros da economia e funciona como uma das principais referências para investimentos de renda fixa no Brasil.
A porcentagem efetivamente oferecida pelo Santander pode variar conforme as condições da aplicação, incluindo valor e prazo.
Por isso, não é correto presumir que qualquer CDB DI sempre rende exatamente 100% do CDI. O percentual apresentado no aplicativo precisa ser conferido antes de investir.
Como o rendimento acompanha as taxas de mercado, uma queda dos juros tende a reduzir a remuneração futura do investimento. Em uma reserva de emergência, entretanto, previsibilidade e liquidez normalmente possuem mais importância do que perseguir a maior taxa disponível.
Liquidez diária facilita o acesso ao dinheiro
A característica que aproxima o CDB DI de uma reserva de emergência é justamente a possibilidade de resgate.
O Santander informa que o produto possui liquidez diária e permite resgates parciais ou totais. Assim, o investidor não precisa necessariamente esperar o vencimento do título para recuperar o dinheiro.
Existe, contudo, um detalhe operacional importante. O próprio banco explica em seus materiais sobre CDBs com liquidez diária que os resgates estão relacionados aos dias úteis e às condições de liquidação de cada aplicação.
Isso importa porque emergências ignoram o calendário bancário.
Uma despesa pode surgir em uma noite de sábado ou durante um feriado prolongado. Por esse motivo, pode ser prudente manter uma pequena parcela da reserva em dinheiro de acesso ainda mais imediato, mesmo quando a maior parte estiver aplicada no CDB.
Aplicação pode ser feita pelo App Santander
Clientes Santander conseguem acessar o investimento pelos canais digitais do banco.
No aplicativo, o caminho passa pela área de investimentos, onde é possível consultar os CDBs disponíveis, verificar condições e efetuar a aplicação.
Antes da contratação, o cliente também precisa preencher a Análise de Perfil do Investidor quando exigida.
A facilidade operacional é importante para uma reserva. Quanto menos etapas existirem entre a necessidade financeira e o acesso ao dinheiro, melhor.
Mesmo assim, o investidor deve observar especificamente as condições do título apresentado no momento da aplicação, já que taxas, valores mínimos, vencimentos e características podem sofrer alterações.
Imposto de Renda diminui o rendimento líquido
Ao contrário da poupança para pessoas físicas, o rendimento do CDB está sujeito ao Imposto de Renda.
A tributação segue a tabela regressiva da renda fixa. A alíquota começa em 22,5% sobre os rendimentos para aplicações mantidas por até 180 dias, cai para 20% entre 181 e 360 dias, para 17,5% entre 361 e 720 dias e chega a 15% depois de 720 dias.
O imposto incide somente sobre o rendimento, não sobre o valor originalmente aplicado.
A cobrança ocorre automaticamente no resgate ou vencimento. Isso significa que o valor mostrado como rendimento bruto não é necessariamente aquilo que ficará efetivamente disponível depois da tributação.
Resgate nos primeiros 30 dias também pode ter IOF
Outro custo aparece quando o dinheiro precisa ser retirado logo depois da aplicação.
Resgates realizados antes de completar 30 dias estão sujeitos ao IOF regressivo sobre os rendimentos. A cobrança diminui diariamente até chegar a zero a partir do 30º dia.
Para uma reserva de emergência, essa característica pode parecer inconveniente porque ninguém sabe quando precisará utilizar o dinheiro.
O imposto, porém, incide sobre o rendimento obtido naquele curto período, e não sobre o capital investido. Ainda assim, reduz a rentabilidade de recursos movimentados frequentemente.
O que uma aplicação precisa oferecer para servir como reserva
Para considerar um investimento adequado a essa finalidade, é importante procurar:
- baixo risco de perda do capital;
- liquidez suficiente para retirar o dinheiro rapidamente;
- regras de resgate simples e previsíveis;
- pouca ou nenhuma oscilação relevante de valor;
- possibilidade de resgates parciais sem desmontar toda a aplicação;
- rentabilidade que evite deixar o dinheiro completamente parado;
- facilidade de acompanhamento e movimentação;
- proteção compatível com o tamanho da reserva;
- disponibilidade adequada inclusive para as situações em que uma emergência pode surgir.
CDB possui proteção do FGC dentro dos limites
Os CDBs estão entre os produtos cobertos pelo Fundo Garantidor de Créditos.
A proteção ordinária chega a R$ 250 mil por CPF ou CNPJ e por instituição ou conglomerado financeiro, considerando os créditos elegíveis. Existe ainda limite global de R$ 1 milhão em pagamentos de garantias dentro de um período de quatro anos.
A cobertura é especialmente relevante porque o CDB carrega o risco de crédito do banco emissor.
Para uma reserva abaixo dos limites de proteção, essa estrutura acrescenta uma camada importante de segurança.
Quem possui valores maiores precisa observar não apenas cada aplicação isoladamente, mas o total de produtos cobertos mantidos no Santander e em instituições pertencentes ao mesmo conglomerado.
Poupança ganha em simplicidade tributária
A comparação com a poupança é natural porque ambas podem atender um perfil conservador.
Para pessoas físicas, a poupança possui isenção de Imposto de Renda e não sofre IOF. Também apresenta grande simplicidade operacional e acesso fácil ao dinheiro.
O CDB DI pode oferecer uma remuneração mais atraente dependendo do percentual do CDI contratado e das condições econômicas, mesmo depois do Imposto de Renda.
A comparação precisa ser feita pelo rendimento líquido, não apenas pela taxa anunciada.
Existe ainda diferença na forma de remuneração. O CDB produz rendimento de acordo com suas regras diariamente, enquanto a poupança possui sua própria metodologia e datas de aniversário para crédito dos rendimentos.
Reserva precisa estar disponível antes de precisar render muito
O CDB DI Santander apresenta características que podem torná-lo adequado para guardar boa parte de uma reserva de emergência: baixo risco, remuneração ligada ao CDI, possibilidade de resgate e proteção do FGC dentro dos limites aplicáveis.
O principal cuidado está na disponibilidade operacional do dinheiro. Se os resgates dependem de dias e horários úteis, concentrar absolutamente toda a reserva nessa única aplicação pode criar dificuldade justamente quando um imprevisto aparece fora do expediente financeiro.
A solução não precisa ser escolher entre CDB e poupança como se apenas um pudesse existir. Uma reserva pode ser distribuída conforme o grau de liquidez necessário.
Leia também:
Invista com confiança no C6! Rendimento líquido: compare já! Resgate rápido: saiba o horário!Para dinheiro de emergência, rentabilidade é bem-vinda. Mas sua função vem depois da principal: estar lá, acessível, quando o orçamento quebra o vidro e puxa a alavanca.