CDB no mercado secundário: a taxa de emissão é igual ao retorno de quem compra hoje?
O preço de aquisição e o prazo restante mudam a leitura da rentabilidade do título negociado.
Um Certificado de Depósito Bancário, o CDB, pode chegar ao investidor por uma oferta de um título já emitido, quando há negociação disponível no mercado secundário. Nessa situação, a taxa registrada na origem não basta para descobrir o retorno de quem compra agora. O preço pago e o fluxo que ainda será recebido precisam ser considerados juntos, pois uma aquisição acima ou abaixo da referência altera a rentabilidade da operação.
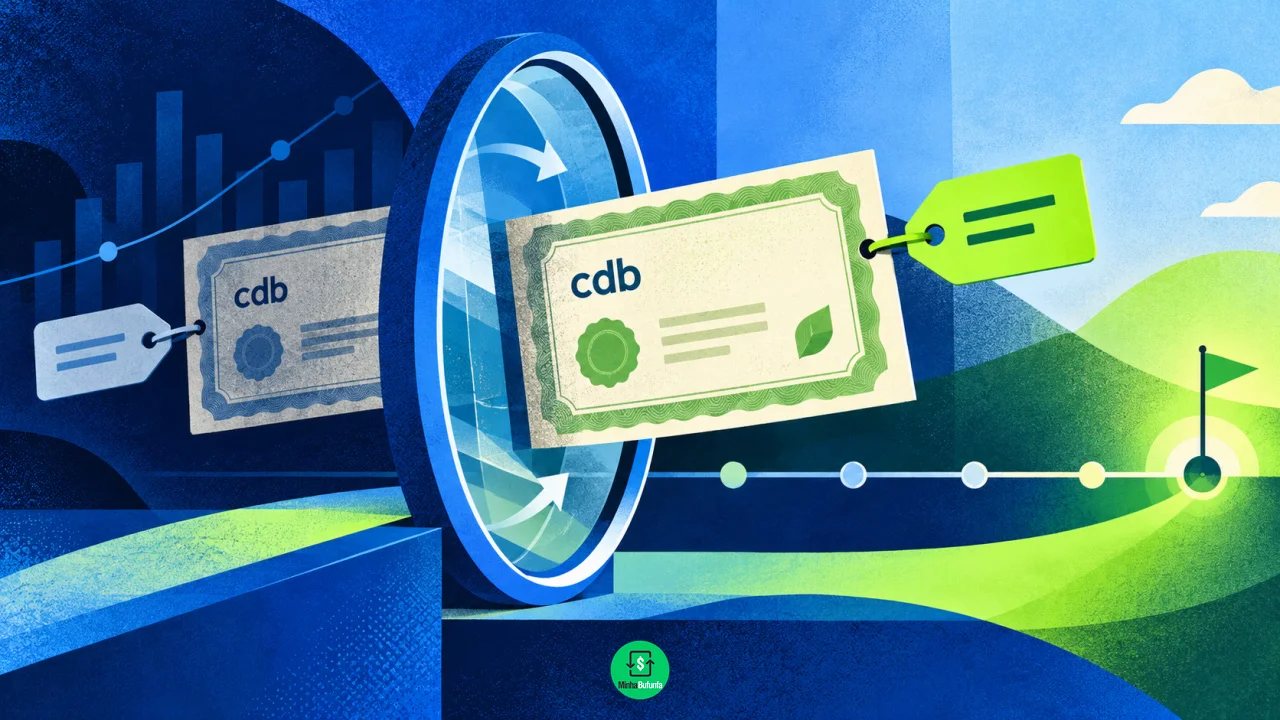
Isso não significa que as condições do emissor foram livremente substituídas pelo comprador. O título continua tendo suas características, como vencimento e remuneração contratual, mas o retorno sobre o dinheiro desembolsado depende do preço de entrada. Antes de comparar a oferta com uma nova emissão, o investidor precisa distinguir taxa original, taxa de aquisição informada pela plataforma e resultado líquido esperado para o prazo restante.
O preço de negociação altera a relação entre desembolso e recebimento
Você pode gostar:
Invista certo em 2026! Descubra agora: alavancagem na Bolsa! Invista certo: curto ou longo prazo?No mercado primário, o investidor participa da aplicação na emissão do título, nas condições oferecidas naquele momento. No secundário, adquire um papel já existente por um preço negociado. A disponibilidade e os procedimentos dependem da plataforma e do ativo. Não se deve presumir que qualquer CDB possa ser comprado ou vendido livremente, nem que a existência de uma oferta garanta uma saída futura nas mesmas condições.
O preço pode refletir juros de mercado, prazo, risco do emissor, demanda e condições de liquidez. Quando se paga mais por um mesmo recebimento futuro, o retorno sobre o capital desembolsado diminui; quando se paga menos, ele aumenta, mantidas as demais hipóteses. É essa relação que torna insuficiente olhar apenas o percentual associado à emissão, sem entender qual valor será exigido para comprar o título hoje.
Ágio e deságio expressam diferenças de preço em relação a uma referência que precisa estar identificada. O investidor deve perguntar qual é essa base, em vez de considerar “desconto” sinônimo de oportunidade. Um preço menor pode vir acompanhado de risco maior ou pouca liquidez. Também é importante distinguir um valor informativo exibido no extrato de uma oferta firme pela qual a operação poderá efetivamente ser executada.
Um recebimento igual pode produzir retornos diferentes
Considere uma hipótese didática com pagamento bruto único de R$ 11 mil daqui a um ano, sem outros fluxos. Se o comprador pagar R$ 10 mil, o ganho bruto será de R$ 1 mil, equivalente a 10% no período. Se pagar R$ 10.500 pelo mesmo recebimento, o ganho será de R$ 500, aproximadamente 4,76% sobre o valor aplicado. As condições futuras são iguais no exemplo; o preço de entrada é diferente.
Se a aquisição ocorrer por R$ 9.500, o ganho bruto até os mesmos R$ 11 mil será de R$ 1.500, aproximadamente 15,79%. Esses valores ignoram tributos, despesas e outros fatores para isolar o efeito do preço. Não representam cotação real, promessa de pagamento sem risco ou oferta de um banco. Em títulos pós-fixados, o fluxo final também depende do comportamento do indexador, exigindo hipóteses adicionais para uma projeção.
A tabela resume apenas o exemplo de recebimento fixo em um ano. Ela ajuda a visualizar por que a taxa da operação atual precisa ser calculada sobre o que o novo investidor efetivamente desembolsa.
Preço pago hoje |
Recebimento bruto hipotético |
Retorno bruto no período |
|
R$ 9.500 |
R$ 11.000 |
15,79% |
|
R$ 10.000 |
R$ 11.000 |
10% |
|
R$ 10.500 |
R$ 11.000 |
4,76% |
Taxa de aquisição precisa ser comparada com prazo e tributação
Uma oferta de taxa maior pode ter vencimento muito diferente da alternativa disponível em emissão nova. A comparação deve observar prazo remanescente, indexador, possibilidade de saída e qualidade do emissor. Não convém comparar um percentual prefixado de um período com um percentual do CDI de outro como se fossem medidas equivalentes. Cada estrutura exige uma projeção coerente e reconhecimento dos riscos assumidos.
O retorno líquido também depende do tratamento tributário e dos registros de aquisição. A idade do título não deve ser usada automaticamente como prazo de permanência do novo comprador para qualquer cálculo de imposto. É necessário verificar como a plataforma registra a operação, o custo e os prazos aplicáveis. Uma rentabilidade apresentada antes de tributos não pode ser tratada como o valor que estará integralmente disponível no vencimento.
Custos de negociação e diferenças entre preços de compra e venda podem reduzir a vantagem aparente. Mesmo que não exista uma tarifa destacada, o preço oferecido pode incorporar condições comerciais do intermediário. O investidor deve pedir os dados completos da operação e conferir a taxa efetiva de aquisição apresentada, em vez de calcular a decisão apenas com a taxa histórica de emissão ou com a expectativa do vendedor.
O emissor e a liquidez continuam exigindo análise
A compra por uma corretora não transforma o título em dívida dessa plataforma. É necessário identificar o banco emissor e examinar as condições de cobertura do Fundo Garantidor de Créditos, o FGC, quando aplicável, dentro de seus limites e regras. A proteção não deve ser presumida apenas por uma descrição comercial de “renda fixa”, nem substitui a conferência da concentração de investimentos no mesmo emissor ou conglomerado.
Também não se deve comprar contando com recompra garantida antes do vencimento, salvo condição expressa e aplicável. Uma oferta secundária disponível hoje não prova que haverá comprador amanhã ou que o preço será favorável. Se o dinheiro pode ser necessário antes, essa limitação precisa entrar na escolha. Rentabilidade projetada até o vencimento e valor disponível em uma venda antecipada respondem a situações diferentes.
Leia também:
+ Lucro garantido no CDB Progressivo! Invista agora e ganhe mais! Invista tranquilo! Seu dinheiro protegido pelo FGC.Antes de confirmar, confronte preço de aquisição, taxa efetiva, vencimento, fluxo e custos com o comprovante da oferta. Depois, preserve o registro para conferir a posição e o pagamento futuro. No secundário, a taxa de emissão descreve uma característica do papel; o retorno de quem entra agora depende da operação que realiza. Entender essa diferença evita comprar uma rentabilidade anunciada que não corresponde ao dinheiro efetivamente aplicado.