CDB Progressivo Santander: quanto mais tempo o dinheiro fica aplicado, mais rende?
Taxa aumenta conforme o período investido, mas resgatar cedo pode impedir o acesso à remuneração mais atraente.
A proposta do CDB Progressivo Santander está no próprio nome: recompensar quem consegue manter o dinheiro aplicado por mais tempo. Em vez de oferecer uma única taxa durante toda a aplicação, o produto trabalha com remunerações progressivas que aumentam à medida que determinados períodos são alcançados.
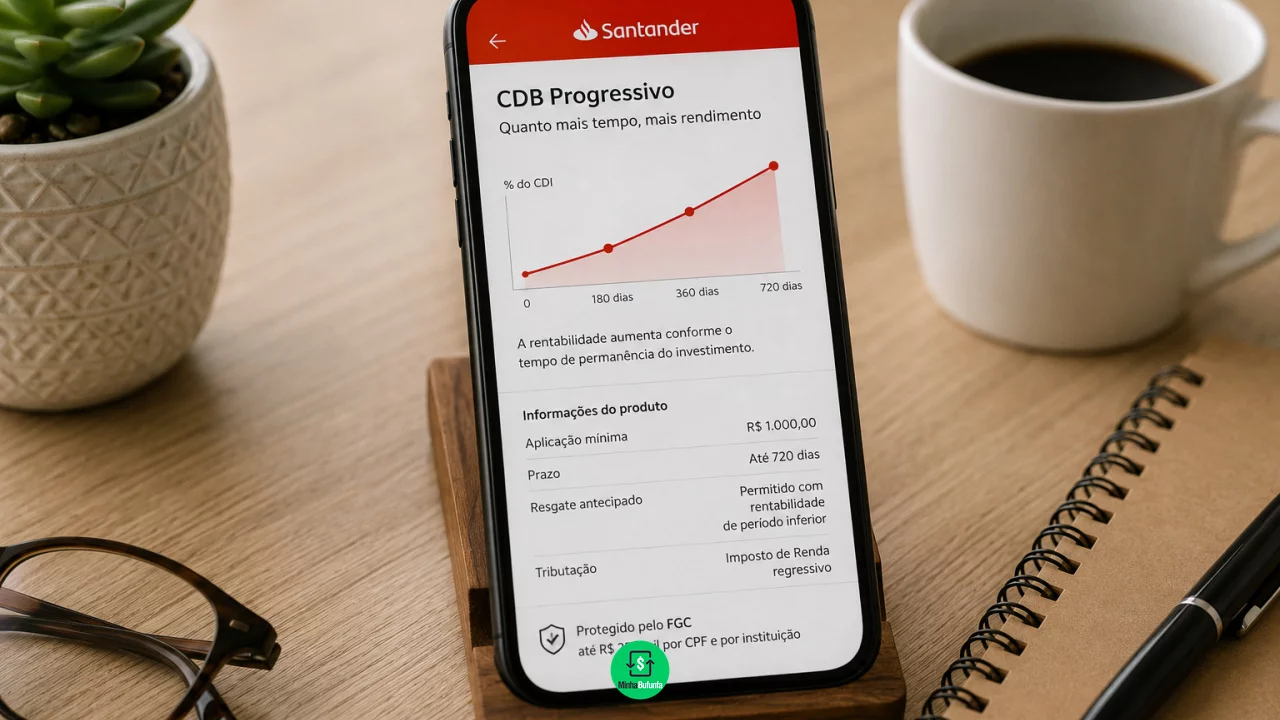
Essa característica pode chamar atenção de quem procura renda fixa e deseja melhorar o retorno sem abrir mão da possibilidade de resgatar o dinheiro antes do vencimento.
Você pode gostar:
Invista agora e lucre com criptos! 🚀 Invista com segurança em 2026! Comece a investir hoje: 8 livrosO ponto que merece atenção é justamente essa combinação. Embora o CDB Progressivo possua liquidez diária, utilizar o dinheiro cedo pode significar receber uma taxa menor do que aquela que tornou o produto interessante na comparação inicial.
Remuneração cresce conforme o tempo da aplicação
O CDB Progressivo é um título de renda fixa emitido pelo Santander.
A remuneração é definida pelas condições contratadas e pode ser relacionada ao CDI, uma das principais referências dos investimentos pós-fixados no Brasil.
A diferença em relação a um CDB que oferece uma única remuneração está na progressão das taxas.
Conforme o dinheiro permanece aplicado e alcança os períodos estabelecidos pelo produto, o investidor passa para uma faixa mais vantajosa. O Santander informa ainda que, quando ocorre esse aumento, a nova taxa incide desde a data inicial da aplicação.
Isso torna a progressão mais interessante do que simplesmente aplicar a taxa maior apenas aos dias posteriores à mudança de faixa.
Percentuais precisam ser conferidos no momento da aplicação
Não existe um único percentual do CDI que possa ser utilizado como regra para qualquer CDB Progressivo Santander.
As condições dependem da oferta existente no momento da contratação e devem ser consultadas nos canais do banco.
Isso vale também para as faixas de tempo necessárias para alcançar cada nível de remuneração.
Por essa razão, antes de investir é importante observar qual percentual será utilizado caso o dinheiro seja retirado cedo, quanto passa a render nas etapas seguintes e quanto tempo será necessário permanecer aplicado para alcançar a melhor condição prevista.
Uma taxa final atraente perde relevância se o investidor sabe que provavelmente precisará do dinheiro muito antes dela.
Produto é apresentado para horizonte próximo de três anos
O próprio Santander classifica o CDB Progressivo como uma aplicação de baixo risco voltada principalmente a quem busca rentabilidade de longo prazo, mencionando horizonte de aproximadamente três anos.
Isso ajuda a entender sua lógica.
O benefício da progressividade aparece quando existe tempo para atravessar as faixas previstas no contrato. Quem aplica pensando em utilizar o dinheiro depois de alguns meses pode terminar recebendo apenas a remuneração correspondente ao período mais curto.
Não significa que exista perda do valor investido simplesmente por resgatar antecipadamente. O problema está no custo de oportunidade de escolher um produto cuja principal vantagem provavelmente não será alcançada.
Liquidez diária permite sair antes
Apesar do foco de prazo maior, o CDB Progressivo possui liquidez diária.
O Santander informa que o valor investido pode ser resgatado a qualquer momento, conforme as condições operacionais do produto.
Isso diferencia a aplicação de CDBs em que o dinheiro só pode ser retirado no vencimento.
A liquidez funciona como uma porta de saída, mas não elimina a lógica das taxas progressivas. O investidor que decide utilizar essa porta cedo recebe a remuneração correspondente ao período efetivamente atingido.
Portanto, ter possibilidade de resgate e ter incentivo para permanecer aplicado são características que convivem no mesmo título.
Resgatar cedo pode reduzir justamente o principal benefício
Imagine que uma aplicação ofereça condições progressivamente melhores conforme o dinheiro permanece investido.
Se o investidor pretende deixar os recursos durante três anos, existe chance de aproveitar as faixas mais elevadas previstas na contratação. Se precisa retirar tudo depois de quatro meses, a comparação precisa ser feita usando a remuneração aplicável aos quatro meses, e não a taxa que seria alcançada no futuro.
Esse detalhe evita uma armadilha bastante comum ao comparar renda fixa.
A maior taxa exibida nem sempre é aquela que o investidor realmente receberá.
Para dinheiro que pode ser necessário em pouco tempo, a remuneração inicial e as condições de liquidez importam mais do que um percentual atraente reservado para períodos distantes.
Imposto de Renda também favorece permanências maiores
Como acontece com outros CDBs, os rendimentos do CDB Progressivo estão sujeitos à tributação regressiva de Imposto de Renda.
A alíquota é de 22,5% sobre os rendimentos para aplicações mantidas por até 180 dias, passa para 20% entre 181 e 360 dias, 17,5% entre 361 e 720 dias e chega a 15% quando o dinheiro permanece aplicado por mais de 720 dias.
O imposto é cobrado sobre o rendimento, não sobre o valor originalmente investido.
Também existe IOF sobre os rendimentos quando ocorre resgate nos primeiros 29 dias. A alíquota diminui diariamente e deixa de existir depois desse período.
Assim, permanências mais longas podem trazer uma combinação de remuneração progressiva e tributação menor.
CDB possui risco do Santander como emissor
Apesar de ser considerado um produto de baixo risco, o CDB não é totalmente livre de risco.
Ao investir, o cliente está emprestando recursos ao Banco Santander. O pagamento do capital e dos rendimentos depende da capacidade do emissor de honrar a obrigação.
O produto conta, entretanto, com cobertura do Fundo Garantidor de Créditos.
O FGC protege até R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado financeiro, considerando o conjunto dos créditos elegíveis. Existe ainda limite global de R$ 1 milhão em garantias recebidas em um período de quatro anos.
Quem mantém outros produtos cobertos no mesmo conglomerado precisa considerar a soma desses valores, e não apenas o CDB Progressivo isoladamente.
CDB DI tradicional possui lógica mais simples
O Santander também oferece o CDB DI, que segue uma estrutura diferente.
Ele possui liquidez diária, rendimento vinculado a percentual do CDI e é apresentado pelo banco como alternativa para planejamento de curto e médio prazo.
No CDB DI, a taxa é definida no início conforme as condições da aplicação. No Progressivo, a principal característica é a possibilidade de melhorar a remuneração conforme o tempo passa.
Isso faz com que o CDB DI possa ser mais simples para recursos com horizonte menor, enquanto o Progressivo tende a ganhar interesse quando existe disposição para permanecer investido até alcançar suas faixas superiores.
A melhor escolha depende das taxas efetivamente disponíveis no momento da aplicação.
Taxa futura não deveria decidir sozinha
O CDB Progressivo Santander cumpre aquilo que seu nome promete: quanto mais tempo o dinheiro consegue permanecer aplicado dentro das condições previstas, maior pode ser a remuneração alcançada.
A liquidez diária oferece flexibilidade, mas não transforma o produto automaticamente em uma aplicação ideal para qualquer objetivo.
Se existe grande chance de utilizar o dinheiro em poucos meses, a decisão precisa considerar a taxa recebida nesse período curto. Escolher o produto olhando apenas para a remuneração máxima possível seria planejar o investimento com uma recompensa que talvez nunca chegue.
Leia também:
R$ 250 mil garantidos em conta conjunta 🤑 Escolha inteligente: cofrinho ou saldo rendendo? Taxa máxima garantida em todo o CDBPara recursos realmente destinados ao longo prazo, a progressividade pode ser interessante. Para dinheiro com data incerta de saída, a pergunta mais útil não é quanto o CDB poderá render daqui a três anos, mas quanto pagará se for necessário resgatá-lo bem antes disso.