CDB promocional de 120% do CDI por poucos meses: a taxa maior pode render menos do que um CDB de 100
Percentual elevado chama atenção, mas prazo curto, limite máximo de aplicação, Imposto de Renda e destino do dinheiro depois do vencimento podem diminuir bastante a vantagem da promoção.
Um CDB pagando 120% do CDI parece, à primeira vista, claramente melhor do que outro oferecendo apenas 100% do CDI. Se ambos acompanham a mesma referência, receber 20% a mais dela deveria produzir um resultado maior.
O raciocínio está correto quando prazo, valor aplicado e demais condições são equivalentes. O problema é que muitos CDBs promocionais oferecem a taxa elevada somente durante alguns meses, podem restringir o valor máximo investido e encerram a aplicação justamente quando o investidor precisa decidir novamente onde colocar o dinheiro.
Você pode gostar:
Invista com segurança agora! Contratos de câmbio: trave a taxa agora Invista fora do Brasil hojePor isso, um CDB de 120% do CDI com vencimento em três meses pode entregar menos dinheiro em reais do que um CDB de 100% mantido durante um ano. Isso não significa que a taxa de 120% seja pior. Significa que rentabilidade e tempo precisam ser analisados juntos.
120% do CDI não significa ganhar 20% em poucos meses
O primeiro erro está na leitura do percentual.
Quando um CDB oferece 120% do CDI, ele não promete rendimento de 120% sobre o dinheiro investido. A aplicação acompanha 120% da taxa DI acumulada durante o período em que o dinheiro permanece aplicado.
O CDI é uma referência utilizada amplamente em investimentos de renda fixa e acompanha de perto a taxa básica de juros. Em agosto de 2026, por exemplo, está em um patamar elevado, acompanhando a Selic de 14% ao ano. Portanto, 120% do CDI representa uma taxa anualizada atraente, mas o investidor recebe apenas a parcela correspondente ao período efetivamente aplicado.
Imagine R$ 10 mil aplicados durante aproximadamente 90 dias. Usando como referência apenas para simulação um CDI de 13,9% ao ano durante todo o período, um CDB de 120% do CDI produziria aproximadamente R$ 388 de rendimento bruto.
Depois do Imposto de Renda de 22,5% aplicável a uma aplicação encerrada em até 180 dias, o ganho ficaria próximo de R$ 300.
É um resultado superior ao que 100% do CDI produziria nos mesmos três meses. A promoção, portanto, cumpriu o que prometeu. O problema aparece se o investidor comparar esses R$ 300 com o resultado de deixar o dinheiro rendendo por muito mais tempo.
Um CDB de 100% do CDI por um ano pode render muito mais em reais
Considere os mesmos R$ 10 mil em um CDB que pague 100% do CDI durante aproximadamente um ano.
Mantendo apenas para efeito didático a referência de 13,9% ao ano durante todo o período, o rendimento bruto seria próximo de R$ 1.390.
Como a aplicação ultrapassaria 360 dias, a alíquota de Imposto de Renda seria de 17,5% sobre os rendimentos. O ganho líquido ficaria em aproximadamente R$ 1.147. A tributação dos CDBs segue atualmente uma tabela regressiva, começando em 22,5% para aplicações de até 180 dias e chegando a 15% acima de 720 dias.
Comparar R$ 300 com R$ 1.147 e concluir que 100% do CDI é melhor também seria incorreto.
Um investimento ficou aplicado durante três meses. O outro trabalhou por aproximadamente quatro vezes mais tempo.
A pergunta que realmente decide a disputa é outra: o que acontecerá com o dinheiro quando o CDB promocional vencer?
O reinvestimento depois da promoção muda toda a conta
Se os R$ 10 mil permanecerem parados depois dos três meses promocionais, o CDB de 120% terá perdido boa parte de sua vantagem potencial.
Se o dinheiro for imediatamente reinvestido, a situação muda.
Na mesma simulação, suponha que o investidor receba o CDB de 120% do CDI depois de 90 dias e aplique imediatamente todo o valor líquido em outro CDB de 100% do CDI pelo restante do ano.
Mantidas as mesmas taxas hipotéticas, o ganho líquido acumulado ao final dos dois investimentos ficaria próximo de R$ 1.149.
No CDB de 100% do CDI mantido durante o ano inteiro, a estimativa havia ficado perto de R$ 1.147.
A diferença seria de apenas alguns reais.
Esse exemplo mostra uma peculiaridade importante das promoções: 120% do CDI pode ser uma taxa excelente e, mesmo assim, produzir uma vantagem final muito pequena quando dura pouco e exige uma nova aplicação logo depois.
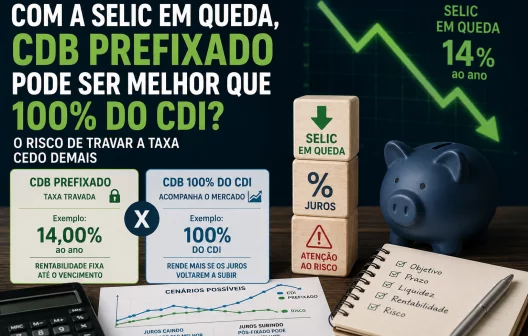
Além disso, ninguém sabe antecipadamente qual será o CDI disponível quando o primeiro título vencer. Se os juros caírem, o segundo investimento poderá oferecer condições menos atraentes.
O Imposto de Renda também reinicia no novo investimento
Um CDB promocional curto pode provocar outro efeito: o investidor encerra a aplicação ainda na faixa mais alta da tributação.
Atualmente, rendimentos de CDBs mantidos por até 180 dias sofrem incidência de 22,5% de Imposto de Renda. Entre 181 e 360 dias, a alíquota cai para 20%; entre 361 e 720 dias, para 17,5%; e acima de 720 dias, para 15%.
Quando o CDB de três meses vence e o dinheiro é colocado em outro título, começa uma nova aplicação, com seu próprio prazo tributário.
Isso não torna o investimento promocional automaticamente ruim. A taxa maior pode compensar esse efeito, como ocorreu na simulação anterior. Mas mostra por que comparar apenas 120% contra 100% do CDI esconde parte da conta.
Limite promocional pode ser ainda mais importante que a taxa
Outro detalhe frequente é a existência de um teto para aproveitar a promoção.
Uma instituição pode oferecer 120% do CDI somente para os primeiros R$ 5 mil, por exemplo. Quem pretendia investir R$ 30 mil não receberá necessariamente a taxa promocional sobre todo o dinheiro.
Também podem existir exigências específicas, como oferta exclusiva para novos clientes, prazo determinado para aplicação ou impossibilidade de novos aportes depois da contratação.
Antes de investir em um CDB promocional, vale conferir:
- por quanto tempo a taxa de 120% do CDI será válida;
- qual é o valor máximo que recebe essa remuneração;
- quando ocorre o vencimento;
- se existe liquidez antecipada;
- qual será a alíquota de IR no vencimento;
- onde o dinheiro será aplicado depois que a promoção terminar.
Também é necessário considerar o emissor. CDBs estão entre os produtos cobertos pela garantia ordinária do FGC, dentro dos limites e condições estabelecidos pelo fundo, atualmente de até R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado financeiro.
Afinal, vale escolher o CDB de 120% do CDI?
Se dois CDBs tiverem exatamente o mesmo prazo, liquidez, risco e demais condições, receber 120% do CDI é melhor do que receber 100%.
As promoções ficam menos óbvias quando essas condições mudam.
Um CDB de 120% por três meses pode ser uma boa oportunidade para dinheiro que já seria investido durante aquele período, especialmente se o investidor estiver disposto a procurar outro destino assim que o título vencer.
O erro é olhar apenas para os três dígitos da propaganda.
Para saber quanto uma promoção realmente acrescenta ao patrimônio, é preciso transformar a porcentagem do CDI em dinheiro, observar por quanto tempo ela será recebida e decidir antecipadamente o que acontecerá depois do vencimento.
Leia também:
Maximize rendimentos em dias parados! Dividendos alugados, lucre já! Lucro garantido com CDB comprado!No CDB promocional, 120% pode ser realmente maior que 100%. Mas uma taxa maior trabalhando por pouco tempo continua tendo apenas pouco tempo para trabalhar.