Com a Selic em queda, CDB prefixado pode ser melhor que 100% do CDI? O risco de travar a taxa cedo d
Fixar uma rentabilidade elevada pode ser interessante se os juros continuarem caindo, mas o investidor também corre o risco de ficar preso a uma taxa menos atraente caso o cenário mude.
A redução da Selic para 14% ao ano em agosto de 2026 cria uma pergunta interessante para quem investe em CDB: continuar em um produto que paga 100% do CDI ou aproveitar uma taxa prefixada elevada antes que os juros caiam ainda mais?
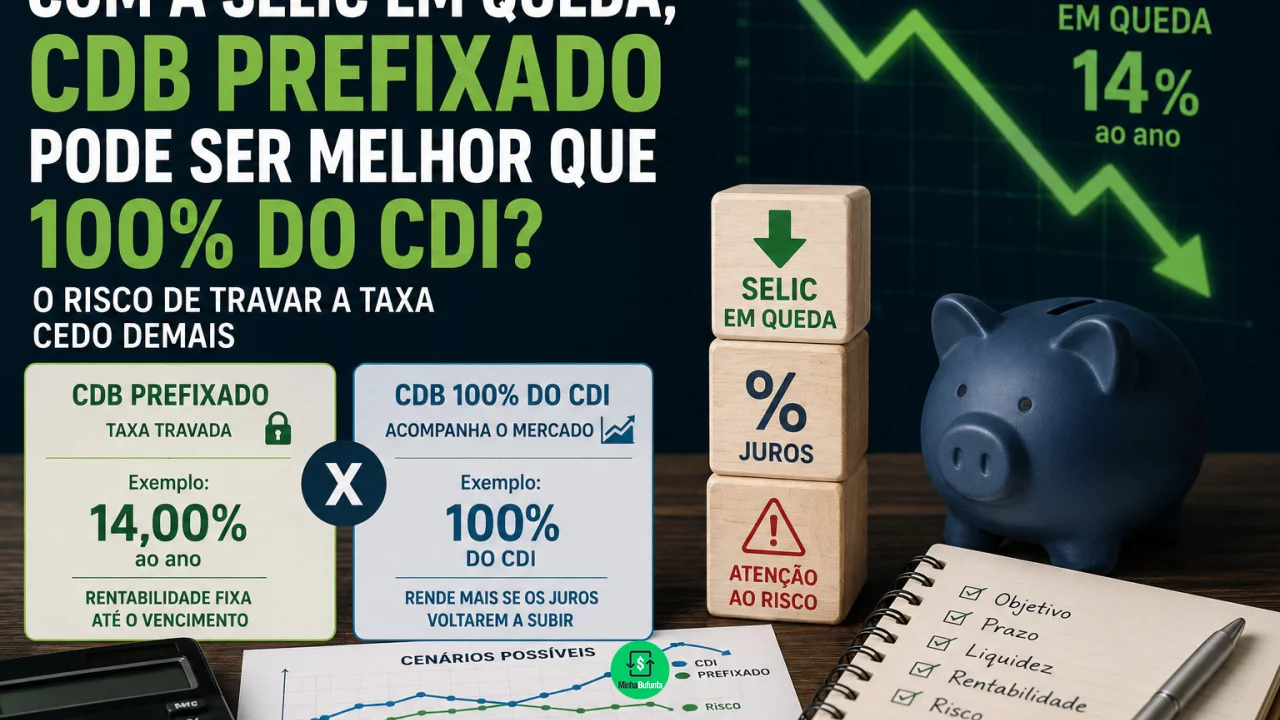
A lógica do prefixado parece sedutora. Se o investidor consegue contratar hoje um CDB que pagará, por exemplo, 14% ao ano durante dois anos e a Selic continuar caindo, aquela taxa permanecerá intacta enquanto novos produtos poderão oferecer remunerações menores.
Você pode gostar:
16M já têm Bitcoin — Garanta o seu Comece a ganhar lucro todo mês Invista certo: curto ou longo prazo?O problema está justamente na palavra “se”.
No CDB prefixado, a taxa é definida na contratação e permanece igual independentemente das oscilações posteriores dos juros. Já um CDB pós-fixado de 100% do CDI acompanha a taxa DI durante o período. Se os juros caem, ele passa a render menos. Se voltam a subir, sua remuneração acompanha o movimento.
Por isso, escolher entre os dois significa decidir também quem ficará com o risco de mudança dos juros.
O que acontece quando você trava a taxa de um CDB?
No CDB prefixado, o investidor conhece desde a aplicação a taxa anual contratada.
Se aplicar R$ 10 mil em um CDB pagando 14% ao ano e permanecer até o vencimento nas condições previstas pelo produto, sua rentabilidade seguirá aquela taxa mesmo que a Selic esteja muito diferente alguns meses depois.
Isso pode ser vantajoso durante um ciclo de queda.
Imagine que os juros diminuam gradualmente e que, no segundo ano da aplicação, os CDBs pós-fixados passem a acompanhar um CDI significativamente menor. O título prefixado contratado anteriormente continuará rendendo os 14% previstos.
Nesse cenário, o investidor conseguiu preservar uma taxa que já não está disponível para novas aplicações.
A situação contrária também pode ocorrer. Se a inflação voltar a pressionar, o cenário econômico mudar e o Banco Central precisar elevar novamente a Selic, novos CDBs podem começar a oferecer taxas maiores.
Quem travou os 14% continuará com os mesmos 14%.
Quando 100% do CDI pode acabar rendendo mais?
O CDB pós-fixado protege o investidor justamente da necessidade de acertar antecipadamente a direção dos juros.
Considere dois investimentos de R$ 10 mil pelo mesmo período.
O primeiro paga 14% ao ano de forma prefixada. O segundo rende 100% do CDI.
Se o CDI médio durante todo o período ficar abaixo de 14%, o prefixado tende a levar vantagem antes de considerar diferenças específicas de prazo, liquidez e tributação.
Mas imagine um cenário diferente: a queda dos juros é interrompida e o CDI permanece próximo ou acima dos níveis atuais durante grande parte do investimento. Nesse caso, o pós-fixado pode terminar com resultado semelhante ou superior.
A comparação, portanto, não deve ser feita usando apenas o CDI de hoje.
O prefixado representa uma aposta na taxa contratada para todo o período. O pós-fixado representa a decisão de acompanhar o que acontecer com os juros ao longo do caminho.
Taxas prefixadas atuais já incorporam expectativas
Existe outra armadilha na ideia de simplesmente travar juros altos antes que desapareçam.
Os bancos e o mercado também acompanham as expectativas para Selic, inflação e atividade econômica. A taxa de um CDB prefixado já reflete, em algum grau, o cenário esperado para os próximos meses e anos.
Em levantamentos recentes do mercado de renda fixa, CDBs prefixados com prazo de aproximadamente 12 meses apresentaram taxas médias próximas de 13,8% ao ano, enquanto produtos de 24 meses ficaram em torno de 14,3%, com ofertas maiores e menores dentro de cada prazo.
Isso mostra que não basta raciocinar: “a Selic está em 14%, então qualquer prefixado de 14% é excelente”.
O investidor precisa comparar a taxa disponível com alternativas de prazo semelhante e considerar quanto precisaria o CDI cair para que o prefixado realmente produza vantagem relevante.
Uma pequena diferença no retorno esperado pode não compensar perder liquidez durante dois ou três anos.
O prazo pode ser mais importante do que acertar os juros
CDBs prefixados frequentemente possuem vencimento definido e podem não oferecer liquidez diária.
Isso significa que o investidor pode encontrar uma taxa muito atraente, aplicar o dinheiro e descobrir meses depois que precisa dos recursos antes da data prevista.
Antes de contratar, vale verificar:
- prazo até o vencimento;
- possibilidade ou não de resgate antecipado;
- taxa efetivamente contratada;
- alternativas pós-fixadas disponíveis para o mesmo prazo;
- necessidade provável de utilizar o dinheiro;
- concentração de recursos no mesmo banco ou conglomerado.
Esse cuidado muda bastante a decisão.
Dinheiro destinado à reserva de emergência, por exemplo, normalmente exige prioridade para liquidez. Uma taxa prefixada elevada não compensa se o recurso ficar indisponível justamente quando surgir uma necessidade inesperada.
Já um valor reservado para um objetivo daqui a dois anos pode combinar melhor com um vencimento definido.
Imposto e FGC também precisam entrar na conta
CDB prefixado e CDB pós-fixado seguem a tributação regressiva da renda fixa.
Em 2026, a alíquota de Imposto de Renda sobre os rendimentos começa em 22,5% para aplicações de até 180 dias e diminui progressivamente até chegar a 15% para investimentos mantidos por mais de 720 dias.
O imposto, portanto, não cria sozinho uma vantagem estrutural para o prefixado ou o pós-fixado quando ambos possuem o mesmo prazo.
Os dois também podem contar com a garantia ordinária do Fundo Garantidor de Créditos quando emitidos por instituições participantes e dentro das regras do fundo. O limite é de até R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado financeiro, além do limite global previsto para garantias pagas dentro de quatro anos.
Ainda assim, FGC não elimina a importância de observar quem emitiu o CDB e quanto do patrimônio está concentrado naquela instituição.
Afinal, vale travar uma taxa agora?
Com a Selic em 14% e depois do início de um movimento de redução dos juros, CDBs prefixados podem ser interessantes para quem encontra uma taxa competitiva, possui um objetivo com prazo definido e consegue manter o dinheiro aplicado até o vencimento.
Eles oferecem uma vantagem valiosa: previsibilidade.
Se os juros continuarem diminuindo, a taxa contratada hoje pode parecer ainda melhor no futuro.
O CDB de 100% do CDI, por outro lado, mantém o investidor conectado às taxas do mercado. Ele tende a perder rendimento durante um ciclo de cortes, mas também evita ficar preso a uma taxa fixa caso os juros voltem a subir.
Por isso, não é necessário transformar a escolha em uma aposta de tudo ou nada. Dependendo do patrimônio e dos objetivos, é possível dividir recursos entre pós-fixados e prefixados com vencimentos diferentes.
O erro mais perigoso seria escolher um CDB apenas porque alguém declarou que “agora é a última chance de travar juros altos”.
Leia também:
Venda já! Aumente lucros no Tesouro IPCA+ Reinvista já! Maior retorno agora. Saque em 24h: Tesouro Reserva 100% SelicUma boa taxa prefixada não precisa prever perfeitamente o futuro. Ela precisa fazer sentido para o prazo do investidor, oferecer retorno adequado e continuar sendo aceitável mesmo se o mercado resolver seguir por outro caminho.