Debênture incentivada pode perder dinheiro? O que muda sem FGC e com risco da empresa
Debêntures incentivadas são investimentos de renda fixa, mas isso não significa que o dinheiro esteja garantido. Elas não possuem cobertura do FGC e o investidor assume o risco de a empresa emissora não conseguir pagar juros ou devolver o valor aplicado.
A isenção de Imposto de Renda para pessoas físicas e as taxas que muitas vezes superam as de títulos bancários tornam as debêntures incentivadas atraentes para quem busca renda fixa de longo prazo.
Mas existe uma diferença importante em relação a um CDB coberto pelo Fundo Garantidor de Créditos: quem compra uma debênture está emprestando dinheiro diretamente para uma empresa.
Você pode gostar:
Diversifique já: ETFs Ibovespa + S&P500 Invista com segurança agora! Value Investing: aprenda e lucre jáSe essa companhia enfrentar dificuldades financeiras, o investimento também pode ser afetado.
Por isso, antes de comparar apenas rentabilidade, o investidor precisa entender quem está tomando seu dinheiro e quais garantias aquela emissão oferece.
O que é uma debênture incentivada?
Debênture é um título de dívida emitido por uma empresa.
Ao comprar o papel, o investidor se torna credor da companhia. A empresa recebe os recursos e assume o compromisso de pagar a remuneração prevista e devolver o principal conforme as condições estabelecidas na emissão.
As debêntures incentivadas foram criadas para financiar projetos considerados prioritários, especialmente em infraestrutura.
Para pessoas físicas, os rendimentos dos títulos enquadrados nas regras da Lei nº 12.431 permanecem isentos de Imposto de Renda em 2026.
Essa vantagem tributária melhora a rentabilidade líquida, mas não elimina os riscos do investimento.
Debênture incentivada tem FGC?
Não.
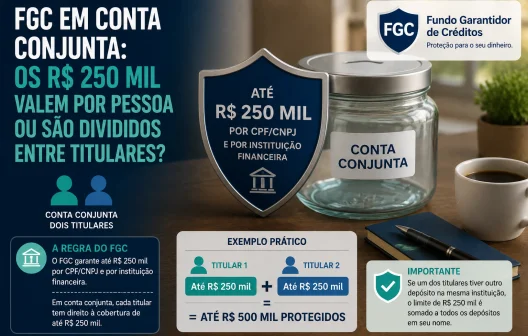
O próprio Fundo Garantidor de Créditos inclui as debêntures entre os produtos que não fazem parte de sua garantia ordinária.
Essa é uma diferença relevante na comparação com CDB, RDB, LCI e LCA elegíveis à cobertura.
Imagine um investidor com R$ 100 mil em um CDB coberto pelo FGC de uma instituição que entra em liquidação. Respeitadas as regras e limites do fundo, pode existir pagamento da garantia.
Se os mesmos R$ 100 mil estiverem em uma debênture de uma empresa que não consegue honrar a dívida, não haverá FGC para restituir automaticamente o investimento.
O caminho dependerá das condições da emissão, das garantias disponíveis e da situação financeira e jurídica da companhia.
Como é possível perder dinheiro em renda fixa?
O termo renda fixa indica que as regras de remuneração são conhecidas ou determinadas por uma fórmula previamente estabelecida. Ele não significa garantia de retorno.
O primeiro risco é o de crédito.
Se a empresa não tiver recursos para pagar juros, amortizações ou o principal no vencimento, poderá ocorrer inadimplência.
A CVM destaca que quem compra uma debênture depende da capacidade financeira da emissora para receber aquilo que foi prometido.
Também existe risco de mercado.
Uma debênture comprada hoje pode passar a valer menos no mercado secundário caso os juros da economia subam, a percepção sobre a empresa piore ou investidores passem a exigir uma remuneração maior para comprar aquele título.
Posso perder mesmo se a empresa não quebrar?
Sim, principalmente se precisar vender antes do vencimento.
Debêntures podem ser negociadas no mercado secundário, mas seu preço varia.
Imagine uma aplicação de R$ 10 mil em uma debênture que pague IPCA mais determinada taxa anual. Algum tempo depois, novas emissões semelhantes passam a oferecer remuneração mais alta.
Para convencer outro investidor a comprar o título antigo, seu preço pode precisar cair.
Se o proprietário precisar vender nesse momento, poderá receber menos do que investiu, mesmo que a empresa continue pagando suas obrigações normalmente.
Quem consegue carregar o papel até as datas previstas na emissão reduz a exposição a essa oscilação de preço, mas continua sujeito ao risco de crédito da companhia.
Todas as debêntures possuem a mesma garantia?
Não.
As emissões podem ter estruturas de garantia diferentes, e isso influencia a posição do investidor se a empresa enfrentar problemas.
Entre as classificações existentes estão garantia real, garantia flutuante, quirografária e subordinada.
Uma debênture com garantia real pode estar vinculada a determinados bens. Já uma debênture quirografária não possui um bem específico destinado à garantia e participa da fila de credores conforme sua classificação.
As subordinadas ocupam uma posição ainda posterior no recebimento em uma eventual liquidação.
Por isso, duas debêntures pagando taxas parecidas podem apresentar riscos bastante diferentes.
O que olhar antes de investir?
Rentabilidade é apenas uma das informações.
Antes de comprar, vale verificar:
- qual empresa está emitindo o título;
- para que os recursos serão utilizados;
- prazo de vencimento;
- forma de remuneração;
- classificação e estrutura das garantias;
- endividamento e capacidade financeira da empresa;
- fatores de risco apresentados na oferta;
- liquidez esperada no mercado secundário;
- existência de amortizações ou possibilidade de resgate antecipado;
- condições previstas na escritura de emissão.
A lâmina e o prospecto da oferta ajudam a entender esses pontos. A escritura de emissão também define direitos dos investidores, pagamentos e situações consideradas descumprimento das obrigações.
O agente fiduciário garante o pagamento?
Não.
As emissões possuem agente fiduciário para representar os interesses dos debenturistas.
Ele acompanha determinadas obrigações da emissora e pode atuar em defesa dos investidores caso ocorram problemas.
Isso não equivale, porém, a uma garantia financeira.
Quem continua responsável por pagar juros e principal é a empresa que emitiu a debênture.
Da mesma forma, a corretora ou banco utilizado para comprar o investimento não assume a dívida apenas por ter distribuído o título.
A isenção de IR compensa o risco?
Depende da comparação.
Para uma pessoa física, uma debênture incentivada pode oferecer retorno líquido atraente justamente porque seus rendimentos possuem benefício tributário.
Mas uma rentabilidade maior geralmente deve ser avaliada junto com o risco assumido.
Um título que oferece taxa significativamente superior à de investimentos considerados mais seguros pode estar remunerando, entre outros fatores, um risco de crédito maior, prazo longo ou menor liquidez.
Por isso, não basta comparar “IPCA + 7%” com a taxa de um CDB sem considerar quem garante cada dívida e o que acontece se algo der errado.
O que decidir antes de comprar?
Quem pensa em uma debênture incentivada deve começar pela capacidade de permanecer no investimento durante o prazo previsto e pela qualidade financeira da empresa emissora.
Também vale evitar concentração excessiva em uma única companhia.
Diversificar entre emissores e tipos de investimento não elimina o risco, mas reduz o impacto que o problema de uma empresa pode causar sobre todo o patrimônio.
Leia também:
Herança segura: garantia e proteção! Rendimento líquido: compare já! Ações sem custo? Verifique!A principal conclusão é simples: debênture incentivada é renda fixa, mas não é dinheiro garantido. O benefício fiscal pode melhorar o retorno líquido, enquanto a ausência do FGC transfere ao investidor a necessidade de avaliar com mais cuidado a empresa, as garantias e a possibilidade de precisar vender o título antes do vencimento.