FGC paga os juros do CDB se o banco quebrar? Entenda o que entra nos R$ 250 mil
A garantia considera o saldo elegível na data da intervenção ou liquidação, incluindo rendimentos acumulados, mas o total protegido continua limitado a R$ 250 mil por CPF ou CNPJ e instituição ou conglomerado.
Quem aplica em CDB costuma ouvir uma regra simples: investimentos de até R$ 250 mil contam com a proteção do Fundo Garantidor de Créditos, o FGC.
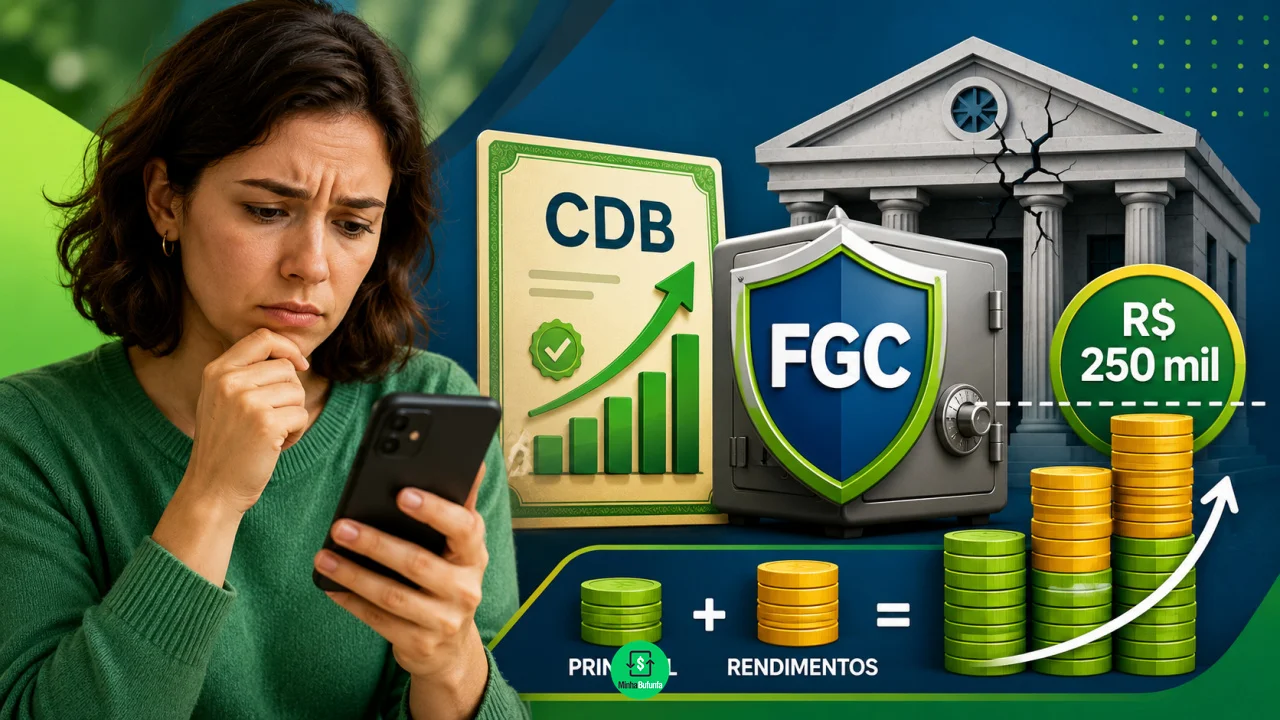
Essa explicação ajuda, mas pode esconder um detalhe importante. O limite não é calculado apenas sobre o valor originalmente investido. Os rendimentos acumulados também entram na conta.
Você pode gostar:
Descubra o Lucro: Day Trade Em Alta! Entenda volatilidade e reduza perdas Perca menos: entenda o come-cotasImagine alguém que aplica R$ 240 mil em CDB e deixa o dinheiro render durante algum tempo. Quando o banco emissor enfrenta um problema que aciona a garantia, o investimento já vale R$ 258 mil.
Nesse cenário, não basta dizer que a aplicação estava “abaixo dos R$ 250 mil” quando foi contratada. O que interessa é o saldo coberto na data considerada para o pagamento da garantia.
Por isso, deixar uma aplicação muito próxima do teto pode fazer com que parte dos juros fique acima da proteção.
Os juros do CDB também são cobertos pelo FGC?
Sim, dentro do limite da garantia.
Quando ocorre um evento que permite o pagamento pelo FGC, o cálculo considera o valor do crédito elegível existente na data da intervenção ou liquidação da instituição.
Em um CDB, isso significa incluir o principal aplicado e os rendimentos acumulados até aquele momento.
Considere uma aplicação de R$ 100 mil que tenha chegado a R$ 112 mil.
Se o CDB for elegível e todas as demais condições forem atendidas, o valor considerado para a garantia será o saldo acumulado, e não somente os R$ 100 mil originalmente investidos.
Agora imagine que os R$ 240 mil do exemplo inicial tenham crescido para R$ 258 mil.
O teto ordinário continua sendo R$ 250 mil.
Assim, existe uma diferença de R$ 8 mil acima do limite da garantia.
Os R$ 250 mil são por investimento?
Não.
Essa é outra confusão frequente.
O limite é calculado por CPF ou CNPJ em relação a uma mesma instituição financeira ou conglomerado, e não separadamente para cada CDB comprado.
Imagine um investidor com:
- R$ 120 mil em um CDB;
- R$ 80 mil em outro CDB;
- R$ 40 mil em outro produto coberto;
todos emitidos pelo mesmo banco.
A exposição total já chega a R$ 240 mil antes dos rendimentos.
Se esses investimentos crescerem para R$ 252 mil, não surgem três garantias diferentes apenas porque existem três produtos.
Para analisar a cobertura, os valores elegíveis do mesmo emissor ou conglomerado precisam ser considerados em conjunto.
Isso também vale quando os investimentos foram comprados em plataformas diferentes.
Um CDB adquirido diretamente no aplicativo do banco e outro comprado por uma corretora continuam tendo o mesmo emissor se ambos foram emitidos pela mesma instituição.
Como os impostos entram no cálculo?
Receber uma garantia do FGC não transforma o rendimento em isento de tributação.
Em investimentos sujeitos ao Imposto de Renda, como CDBs, a tributação aplicável continua sendo considerada.
Dependendo do prazo da aplicação, também pode existir incidência de IOF quando o investimento ainda estiver dentro do período em que esse imposto é cobrado.
Por isso, existe diferença entre o valor bruto do crédito reconhecido e o dinheiro líquido que efetivamente chega ao investidor.
Um CDB pode ter acumulado determinado rendimento até a liquidação do banco, mas os tributos aplicáveis precisam ser descontados conforme as regras do produto.
Vale investir exatamente R$ 250 mil em um único banco?
Para quem pretende permanecer completamente dentro do limite ordinário do FGC, essa estratégia deixa pouca margem para os rendimentos.
Imagine uma aplicação inicial exatamente de R$ 250 mil.
Depois do primeiro rendimento positivo, o saldo já ultrapassa esse valor.
Isso não significa que investir mais de R$ 250 mil seja proibido. Significa apenas que a parcela que exceder a garantia ficará exposta à situação financeira do emissor.
Quem deseja usar o FGC como uma camada importante de proteção pode preferir trabalhar com uma margem abaixo do teto.
Não existe um número universal perfeito porque o crescimento do saldo dependerá da taxa contratada e do tempo restante até o vencimento.
O ponto é lembrar que os juros também ocupam espaço dentro dos R$ 250 mil.
Existe outro limite além dos R$ 250 mil?
Sim.
Além do limite por instituição ou conglomerado, existe um teto global para garantias pagas ao mesmo CPF ou CNPJ dentro de determinado período.
Pelas regras atuais, esse limite global é de R$ 1 milhão em um intervalo de quatro anos.
Isso ganha importância para investidores que distribuem valores elevados entre vários bancos menores buscando manter cada posição abaixo dos R$ 250 mil.
Diversificar os emissores pode aumentar a parcela coberta, mas a proteção não é ilimitada.
Por isso, quem possui uma carteira grande de produtos protegidos precisa controlar tanto a exposição a cada conglomerado quanto o histórico de eventuais garantias recebidas.
Como evitar ultrapassar o limite sem perceber?
O primeiro passo é organizar os investimentos pelo emissor real.
Não basta separar por aplicativo ou corretora.
Depois, some os produtos elegíveis do mesmo banco ou conglomerado e considere também os rendimentos que continuarão sendo acumulados.
Uma revisão periódica pode observar:
- valor originalmente investido;
- saldo bruto atual;
- rendimentos acumulados;
- banco emissor;
- conglomerado financeiro;
- vencimento do título;
- demais investimentos cobertos no mesmo emissor.
Esse controle é especialmente importante para CDBs de prazo longo.
Uma aplicação que começa confortavelmente abaixo dos R$ 250 mil pode ultrapassar o teto depois de alguns anos de rendimento.
FGC reduz o risco, mas não substitui a análise do banco
A existência da garantia pode tornar determinados CDBs mais seguros para pequenos e médios investidores, mas não deveria transformar o emissor em uma informação irrelevante.
Taxas muito acima da média podem aparecer justamente porque determinada instituição precisa oferecer remuneração maior para captar recursos.
O FGC funciona como uma rede de proteção dentro de limites específicos. Ele não elimina concentração, não garante qualquer valor e não transforma todo investimento bancário em risco zero.
Para quem investe em CDB, a conta mais útil não é apenas quanto foi aplicado.
Leia também:
Invista sem preocupações! Herança segura: garantia e proteção! Invista tranquilo! Seu dinheiro protegido pelo FGC.É quanto o investimento já vale hoje, quanto ainda pode render e quanto desse total permanece efetivamente dentro da proteção.