Fundo de investimento tem FGC? O que protege o cotista se o banco quebrar?
Fundos de investimento não contam com a garantia de até R$ 250 mil do FGC. Em compensação, o patrimônio do fundo é separado do patrimônio das instituições que administram, gerenciam ou distribuem as cotas.
Quem investe em renda fixa por meio de um banco pode encontrar CDB e fundo de investimento lado a lado no aplicativo. Essa proximidade pode criar a impressão de que os dois possuem a mesma proteção caso a instituição financeira entre em liquidação.
Não possuem. Um CDB elegível representa uma dívida do banco e pode contar com a cobertura do Fundo Garantidor de Créditos dentro dos limites previstos. Já quem aplica em um fundo compra cotas de um patrimônio formado por diversos ativos.
Você pode gostar:
Entenda volatilidade e reduza perdas Invista com segurança em 2026! Descubra agora: volatilidade nos investimentos!Por isso, a proteção do cotista funciona de outra maneira.
Fundo de investimento tem cobertura do FGC?
Não. O próprio Fundo Garantidor de Créditos informa expressamente que cotas de fundos de investimento não fazem parte da garantia ordinária.
Também não são cobertos pelo FGC créditos de titularidade dos próprios fundos de investimento.
Isso significa que não existe uma promessa de ressarcimento de até R$ 250 mil se uma cota perder valor.
Imagine alguém com R$ 100 mil em um fundo de renda fixa oferecido no aplicativo de um banco. Mesmo que o nome da instituição apareça em destaque, aqueles R$ 100 mil não são um depósito bancário protegido pelo FGC.
O investidor possui cotas de um fundo cujo patrimônio depende dos ativos que estão dentro da carteira.
Então o que protege o dinheiro do cotista?
Uma das principais proteções é a segregação patrimonial.
Pelas regras da Comissão de Valores Mobiliários, um fundo é uma comunhão de recursos constituída como condomínio de natureza especial. Quando existem diferentes classes, cada uma possui patrimônio segregado e responde apenas pelas próprias obrigações.
Em termos práticos, o dinheiro do fundo não se confunde simplesmente com o caixa do banco que aparece como administrador.
O administrador presta serviços para o fundo, enquanto os ativos pertencem ao patrimônio da classe de cotas.
Essa estrutura é justamente o que diferencia a situação de um fundo da aplicação direta em um produto emitido pelo banco.
O que acontece se o banco administrador quebrar?
A liquidação do administrador não significa automaticamente que o fundo também quebrou.
A regulamentação da CVM prevê procedimentos específicos quando um prestador essencial entra em intervenção, liquidação extrajudicial, insolvência ou falência.
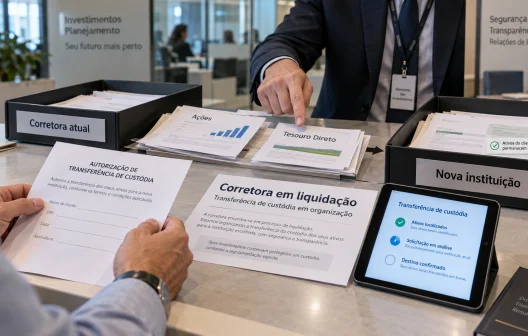
Dependendo da estrutura e da categoria do fundo, os cotistas podem deliberar sobre a substituição do administrador ou sobre a liquidação do próprio fundo.
Assim, um fundo saudável pode continuar existindo sob responsabilidade de outra instituição.
Durante essa transição, porém, podem surgir efeitos operacionais. O investidor pode enfrentar temporariamente dificuldades para consultar informações, movimentar a aplicação ou solicitar resgate até que os procedimentos necessários sejam concluídos.
Isso é diferente de dizer que o patrimônio desapareceu junto com o banco.
E se o banco só vendia o fundo?
A proteção é ainda mais fácil de entender quando o banco funciona apenas como distribuidor.
Imagine um fundo administrado pela Instituição A e gerido pela Empresa B, mas comprado pelo cliente dentro do aplicativo do Banco C.
Se o Banco C entrar em liquidação, a cota não deixa de existir simplesmente porque o aplicativo usado para comprar o investimento ficou indisponível.
O cotista continua possuindo sua participação no fundo.
Pode ser necessário descobrir como passará a acessar o investimento, quem mantém o registro das cotas e quais canais serão utilizados durante a reorganização operacional.
Por isso, é importante saber quem é administrador, gestor e distribuidor, em vez de olhar apenas para a marca exibida no aplicativo.
Isso significa que fundo é mais seguro que CDB?
Não. São riscos diferentes.
A segregação patrimonial protege contra a ideia de que os ativos do fundo sejam simplesmente usados para pagar credores do administrador. Ela não garante que esses ativos mantenham seu valor.
Um fundo pode investir em títulos públicos, ações, debêntures, crédito privado, moedas e diversos outros instrumentos.
Se esses investimentos perderem valor, a cota também pode cair.
Um fundo de crédito privado, por exemplo, pode sofrer perdas caso empresas que emitiram títulos existentes na carteira deixem de pagar suas dívidas.
Da mesma forma, um fundo de ações pode perder valor rapidamente com a queda das empresas investidas.
Não existe FGC para recompor essas perdas.
E se o próprio fundo tiver CDB de um banco que quebrou?
Aqui existe outra diferença importante.
O FGC exclui da garantia ordinária créditos cuja titularidade seja de fundos de investimento.
Portanto, não se deve imaginar que cada CDB existente dentro da carteira de um fundo possui automaticamente a mesma proteção que teria se fosse comprado diretamente por uma pessoa física.
Se um fundo estiver exposto a títulos de uma instituição que entra em liquidação, os efeitos dependerão da carteira, das características dos ativos e da recuperação possível desses créditos.
Esse risco pode se refletir no valor da cota.
Por isso, fundos com grande concentração em crédito privado exigem atenção especial à composição da carteira e às regras de diversificação.
Como verificar o risco antes de investir?
Antes de aplicar, o consumidor deve descobrir exatamente qual produto está comprando.
Vale conferir:
- se é fundo de investimento ou título bancário;
- quem administra e quem faz a gestão;
- em quais ativos o fundo pode investir;
- quais são os principais riscos informados;
- quanto da carteira está concentrado em crédito privado;
- qual é o prazo para resgate;
- quais taxas são cobradas;
- se existe possibilidade de perda do principal.
A CVM mantém informações públicas sobre fundos registrados, incluindo regulamento, composição da carteira, patrimônio e outros documentos.
Esses dados ajudam o investidor a entender de onde vem a rentabilidade e quais acontecimentos podem afetar o dinheiro aplicado.
O que fazer se a instituição ligada ao fundo entrar em liquidação?
O primeiro passo é não confundir automaticamente a liquidação do banco com a perda do investimento.
Identifique qual função aquela instituição exercia: distribuidor, administrador, gestor ou custodiante.
Depois, consulte os comunicados oficiais do fundo e sua situação na CVM. Mudanças relevantes precisam ser comunicadas aos cotistas.
Também não faz sentido procurar o aplicativo do FGC para pedir ressarcimento das cotas, porque fundos não estão entre os produtos cobertos.
A proteção existe por outra lógica. O patrimônio é segregado das instituições prestadoras de serviço, mas permanece sujeito aos riscos dos investimentos que compõem a carteira.
Leia também:
Descubra taxas: fundo investe em fundos Dividendos alugados, lucre já! Aproveite: CDB com retorno garantido!É essa diferença que o cotista precisa entender: se o banco quebra, o fundo não desaparece automaticamente; se os ativos do fundo perdem valor, porém, não existe FGC para cobrir o prejuízo.