Fundo DI ou CDB de 100% do CDI: come-cotas e taxa de administração podem fazer a praticidade custar
Os dois produtos podem acompanhar de perto os juros, mas custos do fundo, antecipação do Imposto de Renda e proteção diferente contra risco de crédito podem alterar o resultado líquido.
Quem procura um investimento conservador e com facilidade para resgatar o dinheiro pode encontrar duas opções lado a lado no aplicativo: um fundo DI e um CDB pagando 100% do CDI.
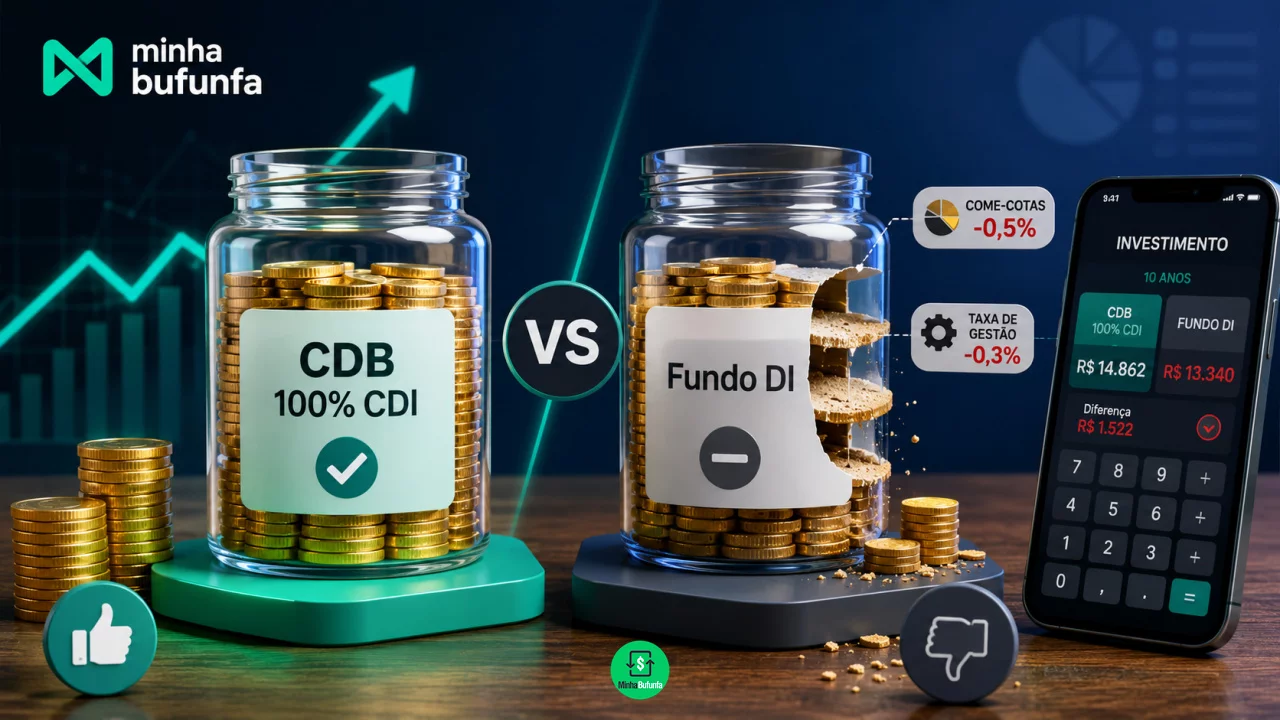
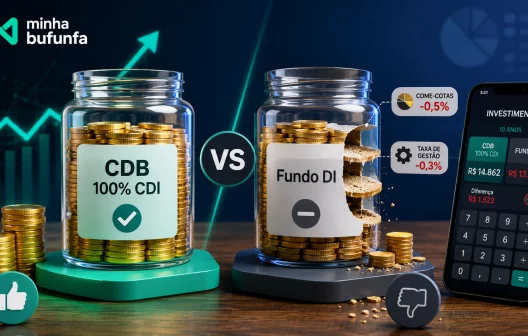
A aparência é de uma disputa muito equilibrada. Fundos DI procuram acompanhar a taxa DI e normalmente investem grande parte do patrimônio em ativos de renda fixa ligados aos juros, enquanto um CDB de 100% do CDI acompanha diretamente essa referência conforme as condições contratadas. Muitos fundos DI também oferecem liquidez diária.
Só que o percentual do CDI não conta toda a história. Taxa de administração, come-cotas, prazo de resgate, qualidade da carteira e proteção do FGC podem fazer dois produtos aparentemente semelhantes terminarem com resultados diferentes.
O que é um fundo DI e por que ele pode ser tão prático?
O fundo DI reúne o dinheiro de vários cotistas e mantém uma carteira administrada profissionalmente, normalmente buscando acompanhar as variações do CDI por meio de títulos públicos e outros ativos de renda fixa compatíveis com sua política.
Para o investidor, existe uma vantagem operacional evidente: ele não precisa escolher individualmente cada CDB ou título que fará parte da carteira. Compra cotas do fundo e deixa essa administração com o gestor.
Muitos produtos oferecem liquidez diária, o que ajuda a explicar seu uso para recursos de curto prazo. Mas liquidez diária não significa que todos pagam o resgate instantaneamente. É necessário verificar a cotização e o prazo de crédito estabelecidos no regulamento de cada fundo.
O preço dessa praticidade pode aparecer na taxa de administração.
Ela remunera a estrutura responsável pela administração e gestão do fundo e é descontada do patrimônio. Por isso, a rentabilidade divulgada de um fundo já reflete esse custo. Quanto maior a taxa, mais difícil fica acompanhar integralmente o CDI.
O que o come-cotas muda na comparação?
Nos fundos sujeitos à tributação periódica, o Imposto de Renda não espera necessariamente o investidor resgatar todo o dinheiro.
A legislação prevê retenção no último dia útil de maio e novembro. Nos fundos sujeitos ao regime geral de longo prazo, a tributação periódica ocorre a 15%, com eventual complemento no resgate conforme o prazo da aplicação. É o mecanismo popularmente conhecido como come-cotas.
O nome vem da forma como o imposto é recolhido: reduz-se uma quantidade de cotas equivalente ao tributo devido.
Isso produz uma pequena desvantagem de composição. Parte do imposto é recolhida antes do resgate e deixa de permanecer investida produzindo rendimentos.
No CDB tradicional, por outro lado, a tributação ocorre no resgate ou vencimento. Para aplicações sujeitas à tabela regressiva, as alíquotas atuais são de 22,5% até 180 dias, 20% entre 181 e 360 dias, 17,5% entre 361 e 720 dias e 15% acima de 720 dias.
Portanto, mesmo quando a alíquota final é semelhante, o momento do recolhimento pode alterar um pouco o resultado.
Quanto a taxa do fundo pode fazer diferença?
Uma simulação simplificada ajuda.
Considere R$ 10 mil investidos durante aproximadamente um ano e, apenas como hipótese matemática, um CDI constante de 13,9% ao ano. Imagine também um CDB pagando 100% do CDI.
Antes dos impostos, o CDB produziria aproximadamente R$ 1.390. Como o prazo ultrapassa 360 dias, uma alíquota de 17,5% deixaria o ganho líquido próximo de R$ 1.147.
Agora considere um fundo DI de longo prazo que consiga acompanhar aproximadamente o CDI antes dos custos.
Se a taxa de administração fosse praticamente zero, o resultado líquido ficaria muito próximo ao do CDB, embora ligeiramente prejudicado pela antecipação semestral de parte do imposto.
Com taxa de administração de 0,20% ao ano, a mesma simulação simplificada produziria ganho próximo de R$ 1.123.
Se o custo subisse para 0,50%, o resultado ficaria perto de R$ 1.095. Com taxa de 1% ao ano, cairia para aproximadamente R$ 1.049.
Os números são apenas ilustrativos e pressupõem comportamento constante do CDI e da carteira. O ponto importante é outro: uma diferença aparentemente pequena na taxa de administração pode consumir parcela relevante da vantagem de um produto conservador.
O CDB tem FGC e o fundo DI não?
Sim, mas é importante entender o que está sendo protegido.
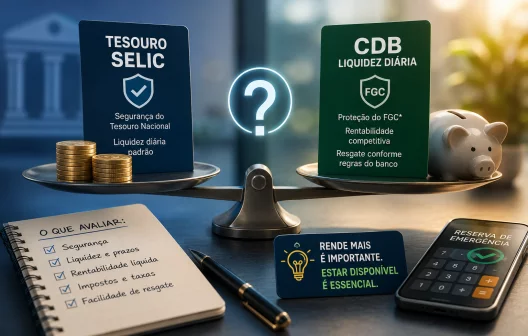
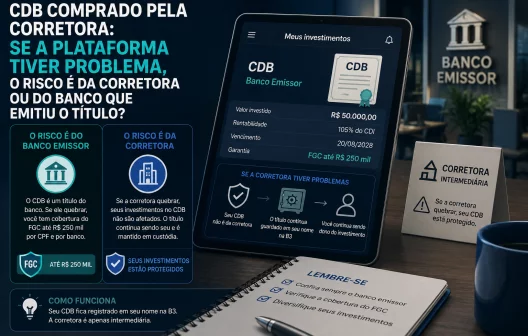
CDB é um dos produtos cobertos pela garantia ordinária do Fundo Garantidor de Créditos. Atualmente, a cobertura chega a R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado financeiro, respeitadas as demais regras do mecanismo.
Fundos de investimento não contam com essa cobertura. Isso não significa que um fundo DI seja necessariamente mais arriscado que qualquer CDB.
O patrimônio do fundo é aplicado em uma carteira de ativos. O risco depende do que existe nessa carteira, que pode incluir títulos públicos e diferentes instrumentos privados. A própria documentação de fundos DI ressalta que cotas de fundos não são garantidas pelo FGC.
Por isso, comparar apenas “tem FGC” contra “não tem FGC” simplifica demais a análise.
É preciso olhar quem emite o CDB e quais ativos compõem o fundo.
Quando o fundo DI ainda pode valer a pena?
Um fundo com taxa muito baixa, carteira conservadora e boa liquidez pode permanecer bastante competitivo.
Ele também pode ser conveniente para quem já utiliza determinada instituição e quer deixar recursos temporariamente aplicados sem escolher sucessivos títulos de renda fixa.
A situação muda quando a taxa de administração é elevada. Como o objetivo de muitos desses fundos é justamente acompanhar uma referência conservadora, não existe uma margem enorme de rentabilidade para absorver custos sem que o cotista perceba a diferença.
Antes de investir, vale conferir taxa de administração, rentabilidade histórica em relação ao CDI, composição da carteira, prazo de resgate e classificação tributária.
No CDB, também é necessário verificar liquidez. Nem todo produto que paga 100% do CDI permite retirar o dinheiro quando o investidor quiser. Há CDBs com liquidez diária e outros que exigem permanência até determinada data.
Fundo DI ou CDB de 100% do CDI?
Para um CDB com liquidez adequada e remuneração integral de 100% do CDI, a ausência de taxa de administração e a tributação somente no resgate podem produzir uma vantagem líquida sobre fundos DI mais caros.
Isso não torna todos os fundos DI ruins.
Um fundo barato, eficiente e com uma jornada de resgate muito conveniente pode entregar uma diferença pequena o suficiente para que a praticidade compense. Já um produto com taxa elevada pode transformar uma solução simples em uma forma cara de acompanhar praticamente a mesma referência.
Antes de escolher, portanto, vale deixar de perguntar apenas qual dos dois “rende CDI”.
Leia também:
Use suas Caixinhas sem erros! Sem espera: receba seu dinheiro antes! Invista certo: evite prejuízos!A comparação mais útil é descobrir quanto do CDI realmente chega ao seu bolso, em quanto tempo você consegue recuperar o dinheiro e quais riscos está assumindo para obter essa conveniência.