Investimento herdado: o que acontece com CDB, Tesouro e ações quando o titular morre?
CDB, títulos do Tesouro Direto, ações e outros investimentos entram no patrimônio deixado pelo falecido e precisam ser considerados no inventário.
Quando uma pessoa morre deixando aplicações financeiras, o dinheiro não passa automaticamente para a conta dos filhos, do cônjuge ou de outros herdeiros.
Esses investimentos passam a integrar o espólio, juntamente com imóveis, veículos, saldos bancários e outros bens e direitos.
Você pode gostar:
Value Investing: aprenda e lucre já Invista certo: curto ou longo prazo? Entenda volatilidade e reduza perdasAté que seja definida a partilha, as aplicações continuam relacionadas ao patrimônio do falecido. Depois, as instituições financeiras precisam receber a documentação necessária para transferir ou liquidar os ativos conforme o que foi determinado no inventário.
Os investimentos precisam entrar no inventário?
Em regra, sim.
A herança é formada pelo conjunto de bens, direitos e também obrigações deixados pelo falecido. Isso inclui aplicações financeiras.
A B3 destaca que investimentos de renda fixa e renda variável podem ser transmitidos aos herdeiros, mas a transferência exige o reconhecimento formal dos beneficiários no processo sucessório.
Imagine uma pessoa que tenha R$ 50 mil em CDB, R$ 30 mil em Tesouro Direto e R$ 20 mil em ações.
Os R$ 100 mil em investimentos deverão ser considerados junto com os demais bens do espólio. Não cabe a um filho simplesmente entrar na corretora e transferir as aplicações para sua própria conta.
É necessário seguir o inventário e apresentar a documentação correspondente às instituições responsáveis.
O CDB é cancelado quando o investidor morre?
Não necessariamente.
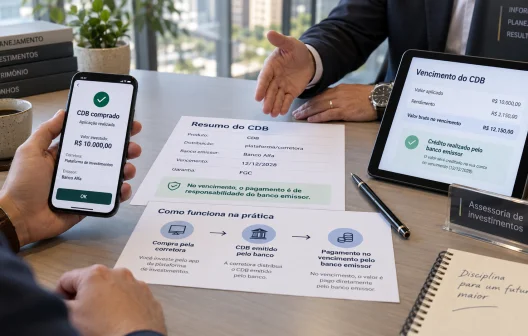
O CDB continua sendo um título de renda fixa pertencente ao espólio enquanto a sucessão não é resolvida.
Dependendo das características da aplicação, das regras da instituição e do que for definido na partilha, o ativo poderá ser transferido ao herdeiro ou liquidado para que o dinheiro seja dividido.
Isso significa que a morte do titular não deve ser confundida automaticamente com o vencimento antecipado da aplicação.
Um CDB que venceria daqui a dois anos, por exemplo, pode continuar existindo enquanto são tomadas as providências sucessórias.
A instituição financeira precisa ser comunicada sobre o falecimento e poderá solicitar certidão de óbito, documentos do inventariante e, posteriormente, formal de partilha, escritura de inventário ou outro documento adequado para efetivar a destinação.
O que acontece com o Tesouro Direto?
Os títulos públicos também integram o inventário.
O próprio material oficial sobre o Tesouro Renda+ informa que, em caso de falecimento antes do fim dos pagamentos, todo o saldo é destinado ao inventário e depois direcionado aos herdeiros, como acontece com os demais títulos do Tesouro Direto.
Isso significa que Tesouro Selic, Tesouro IPCA+, Tesouro Prefixado e outros títulos não deixam de existir simplesmente porque o investidor morreu.
Após a definição da partilha, pode ser possível transferir os títulos para os herdeiros ou realizar sua venda conforme o procedimento aplicável.
Essa escolha merece atenção porque vender um título antes do vencimento pode envolver marcação a mercado.
Um Tesouro IPCA+ comprado por R$ 10 mil, por exemplo, pode valer mais ou menos do que esse valor em determinado momento. Se houver necessidade de venda antecipada, será considerado o preço de mercado disponível naquela ocasião.
E as ações que estavam na corretora?
As ações também podem ser herdadas.
Nesse caso, a sucessão não exige necessariamente que todas sejam vendidas e o dinheiro dividido.
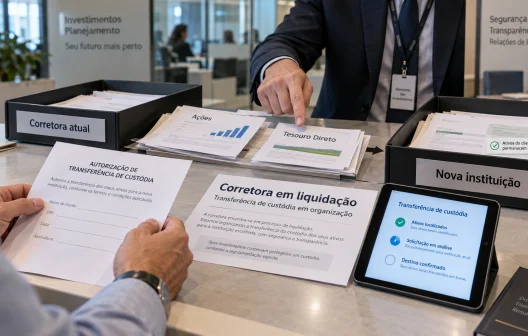
Depois da partilha, pode ocorrer transferência de custódia com mudança de titularidade para os herdeiros.
A própria tabela de serviços de custódia da B3 prevê expressamente transferência por motivo de herança.
Imagine uma carteira com 1.000 ações de determinada companhia e dois herdeiros que, de acordo com a partilha, tenham direito a metade cada um.
Dependendo do que for estabelecido no inventário, as ações podem ser distribuídas entre as contas de investimento dos beneficiários, sem necessidade de vender toda a posição apenas para realizar a sucessão.
Se a decisão for pela venda, por outro lado, também será necessário observar as regras tributárias aplicáveis às operações com ações.
Os investimentos continuam rendendo durante o inventário?
Isso depende do próprio investimento.
Um título de renda fixa pode continuar obedecendo às suas regras de remuneração enquanto permanece no patrimônio do espólio. Ações continuam sujeitas às oscilações do mercado e podem gerar proventos.
Da mesma forma, um título do Tesouro continua sujeito à dinâmica de sua remuneração e de seu preço.
O fato de o patrimônio estar em inventário não congela necessariamente o valor dos investimentos.
Por isso, um espólio com forte presença de renda variável pode apresentar valor diferente entre a data do falecimento e o momento efetivo da partilha.
Também podem existir rendimentos produzidos durante esse período, que precisam ser tratados na administração do espólio.
Herança de investimento paga Imposto de Renda?
O recebimento da herança é tratado pela Receita Federal como rendimento isento e não tributável.
Isso não significa que nunca exista consequência tributária.
Se os bens e direitos forem transferidos aos herdeiros por valor superior ao que constava na declaração de Imposto de Renda do falecido, a diferença pode gerar ganho de capital tributável para o espólio.
A Receita estabelece que, nessa situação, cabe ao inventariante apurar e pagar eventual imposto devido.
Além disso, existe o ITCMD, imposto estadual relacionado à transmissão por herança. As alíquotas e procedimentos dependem do Estado e da situação sucessória.
Depois que o investimento estiver no patrimônio do herdeiro, futuras vendas, resgates e rendimentos seguem as regras tributárias próprias de cada aplicação.
Como descobrir quais investimentos o falecido possuía?
A família deve reunir extratos bancários, informes de rendimentos, documentos de corretoras e declarações anteriores de Imposto de Renda.
O inventariante também pode precisar solicitar informações às instituições financeiras para levantar corretamente o patrimônio existente.
Depois de identificadas as aplicações, elas devem constar no inventário com as informações necessárias para a partilha.
Concluído o procedimento, bancos e corretoras recebem a documentação e realizam a transferência ou liquidação dos ativos conforme determinado.
A regra prática é não resgatar ou movimentar investimentos do falecido informalmente. Primeiro é preciso identificar o patrimônio, incluí-lo no inventário e definir quem receberá cada parcela.
Leia também:
Segurança garantida: investir sem surpresas! Dividendos BDR: lucro garantido agora! 100% do CDI: sem come-cotas, sem taxa extra!CDB, Tesouro Direto e ações podem seguir caminhos operacionais diferentes, mas têm algo em comum: pertencem ao espólio até que a sucessão determine formalmente seu novo titular.