LCI, LCA, CRI e CRA são isentos de IR: por que só alguns têm proteção do FGC?
Os quatro investimentos podem oferecer rendimentos isentos de Imposto de Renda para pessoa física, mas LCI e LCA são produtos bancários cobertos pelo FGC, enquanto CRI e CRA possuem outra estrutura de risco.
LCI, LCA, CRI e CRA costumam aparecer juntos quando o assunto é renda fixa isenta de Imposto de Renda para pessoa física. As quatro siglas também estão associadas ao financiamento dos setores imobiliário ou do agronegócio.
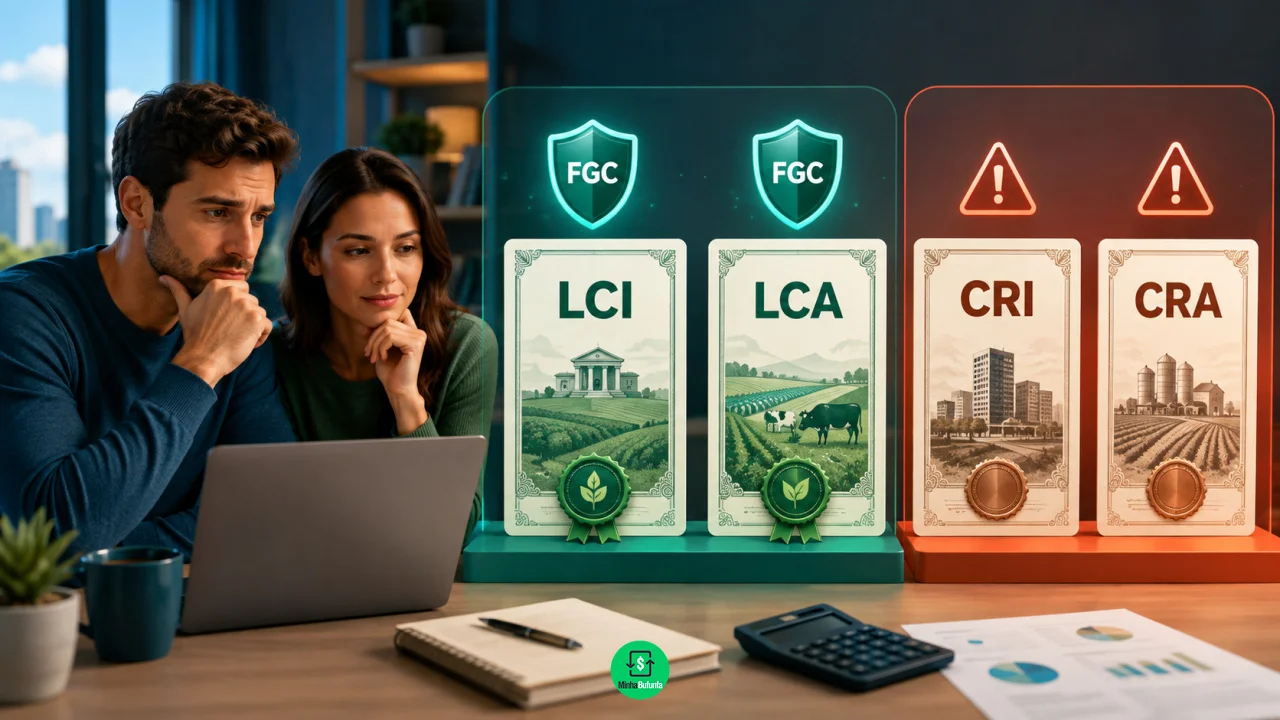
Essa proximidade pode criar uma impressão perigosa: se os rendimentos recebem tratamento tributário parecido, os riscos também seriam semelhantes.
Você pode gostar:
Entenda Índice Futuro em minutos Invista fora do Brasil hoje Comece a investir hoje: 8 livrosNão são.
LCI e LCA estão entre os investimentos cobertos pela garantia ordinária do Fundo Garantidor de Créditos, respeitados os limites do mecanismo. CRI e CRA não contam com essa proteção.
A diferença começa em quem está por trás de cada título e na forma como o dinheiro do investidor entra na operação.
Por que LCI e LCA têm FGC?
LCI significa Letra de Crédito Imobiliário, enquanto LCA é a Letra de Crédito do Agronegócio.
São títulos emitidos por instituições financeiras para captar recursos vinculados a operações desses setores.
Quando alguém compra uma LCI de determinado banco, passa a ter uma exposição de crédito à instituição emissora. Se esse banco enfrentar uma situação que acione a garantia, a LCI está entre os produtos elegíveis ao FGC.
O mesmo acontece com a LCA.
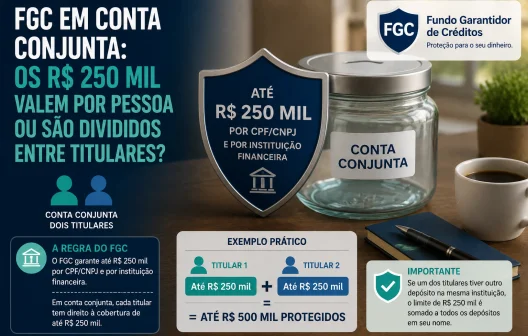
Atualmente, a garantia ordinária pode chegar a R$ 250 mil por CPF ou CNPJ em cada instituição financeira ou conglomerado, respeitado também o limite global de R$ 1 milhão em garantias pagas dentro de quatro anos.
Esse teto não é individual para cada aplicação.
Se uma pessoa possui R$ 150 mil em CDB e R$ 120 mil em LCI do mesmo conglomerado, não possui R$ 250 mil de garantia para cada título. As posições elegíveis precisam ser consideradas em conjunto.
Por que CRI e CRA ficam de fora?
CRI é o Certificado de Recebíveis Imobiliários. CRA é o Certificado de Recebíveis do Agronegócio.
Eles não são depósitos ou letras bancárias equivalentes à LCI e à LCA.
Esses títulos fazem parte de operações de securitização. Em termos simplificados, direitos a pagamentos futuros são utilizados como base para estruturar valores mobiliários que depois são oferecidos aos investidores.
Imagine uma empresa do setor imobiliário que possui uma série de recebíveis relacionados a sua atividade. Esses fluxos podem participar de uma estrutura que dá origem a um CRI.
No agronegócio, uma estrutura semelhante pode resultar em CRA.
O investidor passa a assumir riscos relacionados à operação estruturada, seus devedores, garantias e demais características definidas na emissão.
O FGC não cobre CRI nem CRA.
Se houver problema de pagamento, não existe a mesma rede de garantia existente para uma LCI ou LCA elegível.
Isenção de IR não significa proteção contra perdas
Para pessoa física, os rendimentos de LCI, LCA, CRI e CRA permanecem classificados, nas regras atuais, entre os rendimentos isentos de Imposto de Renda.
Essa vantagem tributária ajuda a explicar a popularidade dos quatro produtos.
Mas imposto e risco são assuntos diferentes.
Uma aplicação não ganha proteção do FGC porque é isenta. Da mesma maneira, um investimento tributado pode ter cobertura.
Um CDB, por exemplo, normalmente sofre incidência de Imposto de Renda sobre os rendimentos e está entre os produtos abrangidos pelo FGC.
Já um CRI pode ser isento para pessoa física e não possuir essa cobertura.
Portanto, usar apenas a isenção tributária para agrupar investimentos pode esconder diferenças importantes.
Um CRI ou CRA sem FGC é necessariamente ruim?
Não.
Ausência de FGC não transforma automaticamente um investimento em produto inadequado.
Ela apenas muda a forma como o risco precisa ser analisado.
Em CRI e CRA, o investidor deve observar características da emissão, qualidade dos créditos que sustentam a operação, garantias existentes, estrutura do título, remuneração, prazo e riscos apresentados nos documentos da oferta.
Também podem existir classificações de risco e outras informações que ajudam nessa avaliação.
Uma rentabilidade mais alta pode funcionar justamente como compensação por riscos maiores.
O erro está em olhar um CRA pagando uma taxa atraente e pensar que ele oferece a mesma proteção de uma LCA apenas porque ambos estão ligados ao agronegócio.
A semelhança do setor não transforma os produtos em irmãos gêmeos financeiros.
Liquidez também pode ser muito diferente
FGC não é o único aspecto que deve entrar na comparação.
LCI e LCA podem possuir prazo de vencimento e períodos nos quais o resgate não está disponível. Mesmo depois do prazo mínimo regulatório, determinada aplicação pode continuar sem liquidez antecipada se essa for a condição contratada.
CRI e CRA também costumam ser investimentos de prazo mais longo.
Pode existir negociação no mercado secundário, mas vender antes do vencimento depende de encontrar comprador e aceitar o preço disponível naquele momento.
Isso significa que o investidor pode ter dificuldade para transformar rapidamente o título em dinheiro ou precisar vendê-lo por valor diferente do esperado.
Para uma reserva de emergência, portanto, olhar apenas para rendimento e isenção pode produzir uma escolha ruim.
Como decidir entre os quatro produtos?
A comparação deveria começar pela finalidade do dinheiro.
Quem prioriza uma camada adicional de proteção contra problemas do emissor pode considerar relevante a cobertura do FGC presente em LCI e LCA dentro dos limites aplicáveis.
Quem aceita analisar estruturas mais complexas em busca de outras combinações de prazo e rentabilidade pode encontrar oportunidades em CRI e CRA.
O importante é não tratar “renda fixa isenta” como uma categoria em que todos os produtos oferecem o mesmo pacote.
LCI e LCA são emitidas por instituições financeiras e possuem cobertura ordinária do FGC. CRI e CRA pertencem ao mercado de securitização e ficam fora dessa garantia.
Leia também:
+ Lucro garantido no CDB Progressivo! Invista agora e resgate em 90 dias! Invista com segurança: fundos cambiais!Os quatro podem dividir a mesma prateleira tributária. O colete salva-vidas, porém, não vem junto em todos eles.