Renda fixa vence no sábado: quando o dinheiro cai e até que dia o investimento rende?
Se a data informada para o vencimento de uma aplicação de renda fixa cair em sábado, domingo ou feriado, o dinheiro pode ser disponibilizado apenas no próximo dia útil.
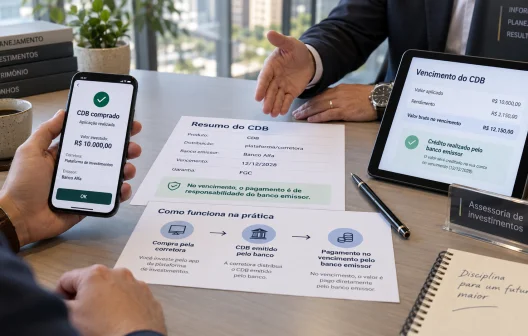
Imagine um CDB que aparece no aplicativo com vencimento em um sábado.
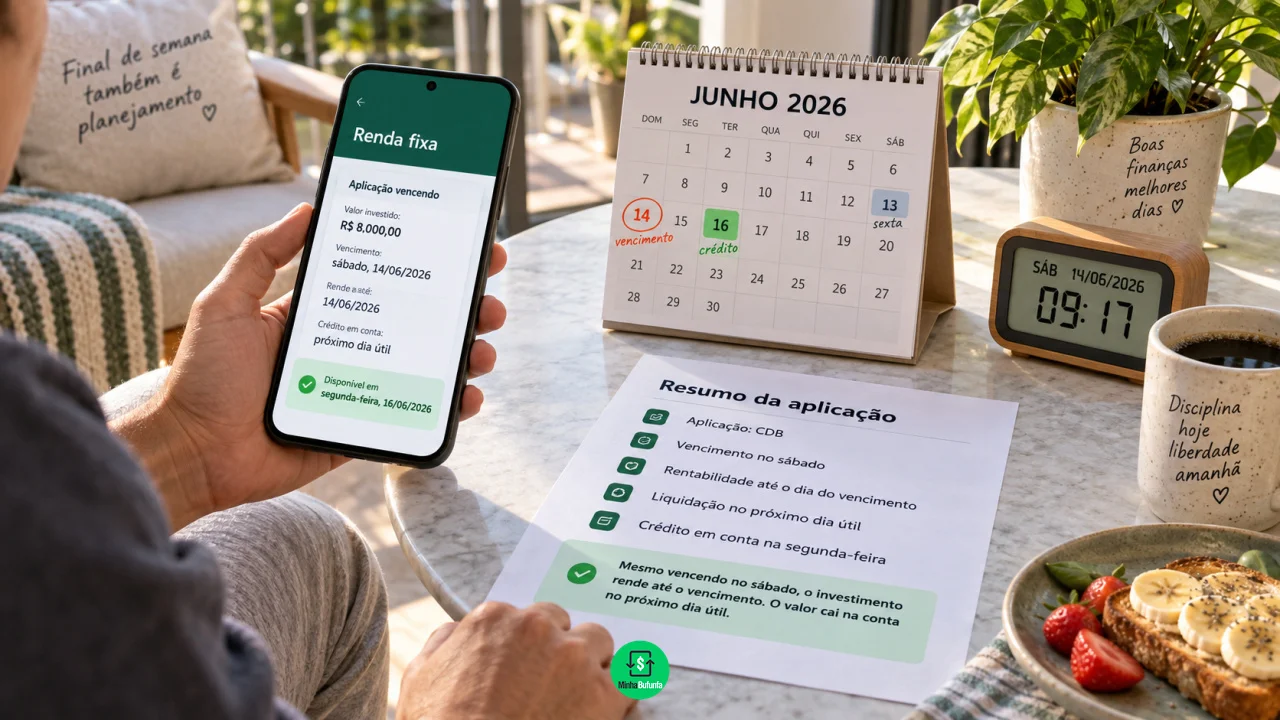
O investidor abre a conta no fim de semana e não encontra o dinheiro disponível. A primeira dúvida é se houve algum problema. A segunda é se sábado e domingo também serão remunerados.
Você pode gostar:
Ganhe renda com FIIs: comece hoje Invista agora com facilidade! Descubra o Lucro: Day Trade Em Alta!A resposta depende das condições do produto.
Em muitos investimentos bancários, a própria data efetiva de vencimento é ajustada na contratação para cair em dia útil. Em outros casos, a plataforma pode apresentar uma data nominal e processar o crédito no dia útil seguinte.
Por isso, é necessário separar data de vencimento, data de liquidação e período de remuneração.
O dinheiro normalmente cai na segunda-feira?
Se não houver feriado e as condições do investimento determinarem crédito no próximo dia útil, sim.
Há plataformas que informam expressamente que um CDB de prazo fechado cujo vencimento caia em sábado, domingo ou feriado será pago no próximo dia útil.
Assim, um investimento exibido com vencimento no sábado pode aparecer como saldo disponível na segunda-feira.
Se a segunda também for feriado bancário, o processamento pode ficar para o próximo dia útil aplicável.
Mas essa não é uma regra que deve ser presumida para todo título de renda fixa existente no mercado.
As condições de emissão ou a nota de negociação precisam ser consultadas.
Por que alguns CDBs nunca vencem no sábado?
Porque o próprio produto pode ser estruturado para que a data contratual de vencimento seja sempre um dia útil.
A Caixa, por exemplo, informa isso expressamente em diferentes modalidades de CDB: o prazo é calculado conforme o período contratado, mas a data de vencimento ocorre em dia útil.
Nesse caso, não existe propriamente um CDB vencendo no sábado e sendo prorrogado até segunda.
A data final do investimento já foi definida para um dia em que o pagamento poderá ser processado.
Esse detalhe é importante porque a legislação do CDB veda a simples prorrogação do prazo de vencimento do título. Uma renovação pode existir, mas exige nova contratação.
O investimento rende sábado e domingo?
Depende da forma de remuneração, mas um CDB atrelado ao CDI não ganha dois novos “dias de CDI” apenas porque o dinheiro ficará indisponível durante o fim de semana.
A Taxa DI utilizada como referência para grande parte dos CDBs brasileiros é baseada em dias úteis.
No mercado financeiro brasileiro, taxas DI e Selic são normalmente expressas na convenção de 252 dias úteis ao ano.
A B3 explica que a capitalização dessas taxas ocorre nos dias úteis entre a aplicação e a liquidação.
Isso significa que um CDB pagando 110% do CDI não acumula uma nova Taxa DI separada no sábado e outra no domingo.
O cálculo incorpora a metodologia própria do indexador.
E se o crédito só aparecer na segunda?
Não se deve concluir automaticamente que haverá remuneração adicional por todo o intervalo.
O que o investidor recebe é determinado pelas condições contratadas para aquele título.
Em um CDB prefixado, por exemplo, a taxa e o valor resultante do prazo são definidos conforme as regras acordadas na aplicação.
Em um pós-fixado, o cálculo pode acompanhar determinado percentual do CDI pelos dias úteis previstos.
Se o investimento terminou economicamente na data estabelecida e apenas o processamento financeiro ocorre posteriormente, esse intervalo operacional não necessariamente gera remuneração adicional.
Por outro lado, se a própria data efetiva de vencimento contratada foi deslocada para o próximo dia útil, o cálculo seguirá aquela data prevista nas condições do produto.
Por isso, a nota de negociação é mais confiável do que tentar calcular o rendimento apenas olhando o calendário.
Como saber qual é a data que realmente vale?
Ao investir, procure as informações de vencimento e liquidação apresentadas pela instituição.
Vale conferir:
- data exata de vencimento registrada para o título;
- regra para sábados, domingos e feriados;
- indexador utilizado, como CDI, IPCA ou taxa prefixada;
- forma de cálculo da remuneração;
- prazo previsto para disponibilização do dinheiro depois do vencimento.
Em algumas plataformas, a tela principal simplifica essas informações. Os documentos da aplicação costumam trazer mais detalhes.
Quem comprou o título por uma corretora também deve lembrar que as regras do emissor continuam relevantes, mesmo que o saldo apareça dentro do aplicativo da plataforma.
Um CDB de CDI rende todos os dias?
É comum ouvir que determinado investimento “rende todo dia”, mas essa expressão pode causar confusão.
Um CDB de 100% do CDI acompanha um indicador cuja metodologia é baseada em dias úteis.
Isso é diferente de imaginar uma taxa nova sendo creditada individualmente em cada sábado, domingo e feriado.
O saldo mostrado pelo aplicativo também pode ser atualizado em momentos diferentes da efetiva formação da rentabilidade.
Por isso, não é correto pegar a taxa anual, dividi-la simplesmente por 365 e calcular manualmente quanto o investimento deveria render durante cada dia do fim de semana.
A metodologia financeira é diferente.
Isso muda no Tesouro Direto?
O Tesouro Direto possui seu próprio calendário e regras de liquidação.
A data de vencimento de um título público representa o momento em que o Tesouro Nacional quita a obrigação correspondente ao investidor.
Os títulos disponíveis no programa têm datas padronizadas, e os fluxos de pagamento são processados dentro das regras do Tesouro Direto e da B3.
Portanto, uma regra observada em um CDB de determinado banco não deve ser automaticamente aplicada a Tesouro Selic, Tesouro IPCA+ ou outros títulos.
O mesmo cuidado vale para LCI, LCA, debêntures, CRI e CRA: cada instrumento pode ter regras específicas previstas na emissão.
Quando vale reclamar do atraso?
Primeiro confira qual era a data efetiva de crédito informada pela instituição.
Se o regulamento previa pagamento no próximo dia útil e esse prazo ainda não terminou, a ausência do dinheiro no sábado não indica necessariamente problema.
Já se passou o dia de liquidação informado e o saldo continua indisponível, procure a instituição ou corretora e peça a identificação da situação do título.
Guarde a nota de negociação, comprovante da aplicação e telas que mostrem vencimento e saldo.
A principal regra é não presumir que todo investimento que mostra sábado como data funcionará da mesma maneira.
Leia também:
Sem espera: receba seu dinheiro antes! Amortização FII: Dividendo ou Capital? Ganhe renda para estudar!O dinheiro pode aparecer apenas no próximo dia útil, mas o rendimento deve seguir as condições contratadas. Especialmente nos investimentos ligados ao CDI, fim de semana não significa automaticamente dois dias extras de remuneração.