Tesouro IPCA+ com taxa alta garante lucro? Por que vender antes do vencimento pode mudar tudo
Título combina inflação com uma taxa fixa definida na compra, mas quem precisa resgatar o investimento antecipadamente pode receber uma rentabilidade muito diferente da inicialmente contratada.
Encontrar um Tesouro IPCA+ oferecendo inflação mais uma taxa elevada costuma despertar uma reação imediata: se o investimento promete superar o IPCA por vários pontos percentuais ao ano, basta comprar e esperar o dinheiro crescer.
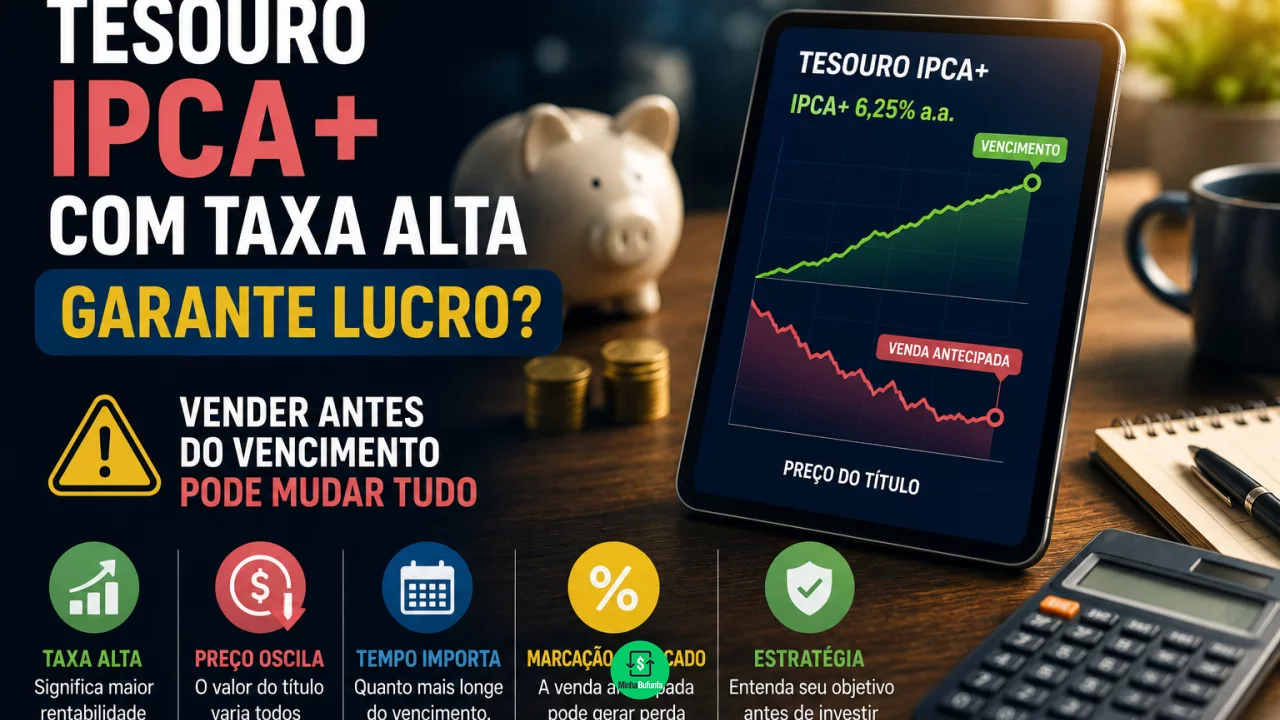
Existe fundamento nessa percepção, mas com uma condição decisiva. No Tesouro IPCA+, a rentabilidade contratada no momento da aplicação é assegurada para quem permanece com o título até seu vencimento. Se o investidor vender antes, o Tesouro recompra o papel pelo preço de mercado daquele momento e o resultado pode ser maior ou menor do que o esperado inicialmente.
Você pode gostar:
Invista certo em 2026! Entenda volatilidade e reduza perdas Diversifique já: ETFs Ibovespa + S&P500É aí que entra a chamada marcação a mercado. Ela explica por que um investimento considerado conservador pode aparecer temporariamente com rentabilidade negativa no extrato e por que uma taxa aparentemente excelente não transforma qualquer Tesouro IPCA+ em lugar adequado para guardar dinheiro de curto prazo.
Como funciona a rentabilidade do Tesouro IPCA+?
O Tesouro IPCA+ combina duas partes de remuneração: a variação do IPCA, índice utilizado como referência para a inflação oficial, e uma taxa fixa contratada no momento da compra. O próprio Tesouro apresenta o produto como destinado a proteger o poder de compra e proporcionar rendimento acima da inflação.
Assim, uma oferta indicada como IPCA + 6% ao ano, por exemplo, não significa simplesmente receber 6% ao ano.
A lógica é obter a variação da inflação mais uma taxa real definida na contratação, respeitando a metodologia de cálculo do título.
O prazo é essencial nessa história. Se o investidor compra determinado Tesouro IPCA+ e permanece com ele até a data de vencimento, as oscilações de preço observadas no caminho não alteram a rentabilidade contratada na aquisição. O Tesouro Direto confirma que títulos levados até o vencimento recebem a rentabilidade definida no momento da compra, independentemente das oscilações intermediárias.
Isso não quer dizer que o valor líquido recebido seja exatamente a taxa exibida na tela. Sobre os rendimentos dos títulos incidem Imposto de Renda segundo a tabela regressiva da renda fixa e, em resgates realizados antes de 30 dias, IOF.
Por que o preço do título muda todos os dias?
Porque os títulos continuam sendo negociados no mercado e as taxas oferecidas para novos investimentos mudam.
O Tesouro Direto informa que preços e taxas são baseados nas condições negociadas no mercado secundário e normalmente passam por atualizações ao longo do dia.
Imagine que alguém compre um Tesouro IPCA+ pagando IPCA mais 6% ao ano. Algum tempo depois, títulos semelhantes passam a oferecer IPCA mais 7%.
Para um novo investidor, receber 7% acima da inflação é mais atraente do que receber 6%. Para que o título antigo continue economicamente compatível com o mercado, seu preço precisa cair.
O inverso também acontece.
Se novas taxas caírem para IPCA mais 5%, um título adquirido anteriormente com uma condição de IPCA mais 6% torna-se relativamente mais atraente. Seu preço de mercado pode subir.
Essa gangorra entre taxa e preço é um dos princípios mais importantes para entender títulos públicos: quando as taxas de mercado sobem, os preços dos títulos existentes tendem a cair; quando as taxas caem, seus preços tendem a subir.
É possível perder dinheiro no Tesouro IPCA+?
Em uma venda antecipada, sim.
O Tesouro Nacional oferece liquidez aos títulos adquiridos pelo programa, permitindo que o investidor solicite o resgate antes do vencimento. Porém, a recompra é realizada pelo preço de mercado vigente na data da operação.
Isso significa que ter liquidez não é o mesmo que ter estabilidade de preço.
Uma pessoa pode investir R$ 10 mil e, algum tempo depois, encontrar no extrato um valor inferior ao que aplicou. Esse resultado não significa necessariamente que a estratégia original fracassou. Pode ser apenas consequência da marcação a mercado.
O próprio extrato do Tesouro reflete os preços de mercado: quando o título se desvaloriza, o saldo apresentado diminui; quando se valoriza, o saldo aumenta.
Se o investidor não precisa vender e mantém o título até o vencimento, essas oscilações intermediárias não mudam a taxa contratada na compra. O problema surge quando o dinheiro precisa ser retirado antes.
Quanto maior o prazo, maior pode ser a oscilação
A sensibilidade às mudanças nas taxas tende a ganhar importância em títulos com vencimentos mais distantes.
Por isso, olhar apenas para a maior taxa disponível pode conduzir a uma escolha inadequada. Um Tesouro IPCA+ de prazo longo pode oferecer uma condição atraente para um objetivo de longo prazo, mas causar desconforto em alguém que verifica diariamente o saldo ou talvez precise do dinheiro em dois anos.
Antes de comprar, é mais importante responder:
- quando esse dinheiro provavelmente será utilizado;
- existe uma reserva separada para emergências;
- o título poderá ser mantido até o vencimento;
- o investidor tolera oscilações temporárias no extrato;
- o vencimento do papel coincide aproximadamente com o objetivo financeiro.
O Tesouro IPCA+ costuma encaixar melhor em objetivos nos quais existe horizonte definido e longo prazo, justamente porque sua estrutura busca preservar poder de compra contra a inflação.
Marcação a mercado também pode gerar ganhos antecipados?
Pode. O mesmo mecanismo que derruba o preço quando as taxas sobem pode valorizá-lo quando as taxas de mercado caem.
Quem comprou um título em um momento de taxas elevadas pode encontrar posteriormente um preço significativamente maior caso as condições de mercado mudem.
Nesse cenário, vender antes do vencimento pode gerar uma rentabilidade superior àquela acumulada simplesmente pelo avanço da inflação e da taxa contratada até aquele momento.
Mas existe uma armadilha: transformar essa possibilidade em estratégia exige tentar prever o comportamento futuro das taxas de juros e dos preços.
Para o pequeno investidor que comprou o Tesouro IPCA+ com objetivo de longo prazo, a existência de um ganho temporário no extrato não significa necessariamente que seja uma boa ideia vender. Será preciso decidir também onde reinvestir o dinheiro depois.
Taxa alta significa que é hora de comprar?
Não necessariamente.
Uma taxa mais elevada aumenta o retorno real contratado para quem consegue levar o papel até o vencimento, mas não responde se aquele vencimento é adequado ao objetivo do investidor.
Se o dinheiro corresponde à reserva de emergência ou pode ser necessário no curto prazo, a possibilidade de venda antecipada por um preço desfavorável pesa muito mais na decisão.
O Tesouro oferece liquidez diária, mas deixa claro que o resgate antecipado ocorre a preços de mercado e pode entregar retorno diferente daquele definido na compra.
Por isso, uma das piores maneiras de escolher um título é simplesmente abrir a plataforma e selecionar o IPCA+ que mostra o maior número ao lado da inflação.
A taxa é apenas metade da informação. A outra metade está na data de vencimento.
Então o Tesouro IPCA+ garante lucro?
Ele oferece uma rentabilidade contratada vinculada ao IPCA mais uma taxa real para quem mantém o investimento até o vencimento, observadas as regras do título e a tributação.
Antes disso, o preço pode subir ou cair.
Essa diferença transforma duas pessoas que compram exatamente o mesmo título em investidores com resultados bastante distintos. Uma pode mantê-lo durante anos até o objetivo planejado. Outra pode precisar vender justamente depois de uma alta das taxas e realizar uma perda decorrente da marcação a mercado.
Por isso, a pergunta mais útil não é apenas se IPCA mais uma taxa elevada é bom.
É se o investidor consegue deixar o dinheiro aplicado até a data necessária para que aquela taxa cumpra o papel que motivou a compra.
Leia também:
Reserva de emergência: segurança garantida Dinheiro rápido: renda fixa no sábado Venda já! Aumente lucros no Tesouro IPCA+No Tesouro IPCA+, uma taxa atraente pode ser uma excelente ferramenta de planejamento de longo prazo. Quando o prazo do título e o prazo do investidor não conversam, porém, a marcação a mercado pode transformar uma aparente certeza em uma surpresa no momento do resgate.