Tesouro Reserva rende 100% da Selic e permite saque quase 24 horas: ele substitui o Tesouro Selic na
Novo título foi desenhado especificamente para dinheiro que precisa ficar disponível, mas diferenças de funcionamento, acesso e custos impedem tratar a migração do Tesouro Selic como automática.
O Tesouro Selic ganhou durante anos uma posição quase automática nas listas de investimentos indicados para reserva de emergência. Em 2026, porém, o próprio Tesouro Direto colocou no mercado um produto ainda mais direcionado a essa finalidade.
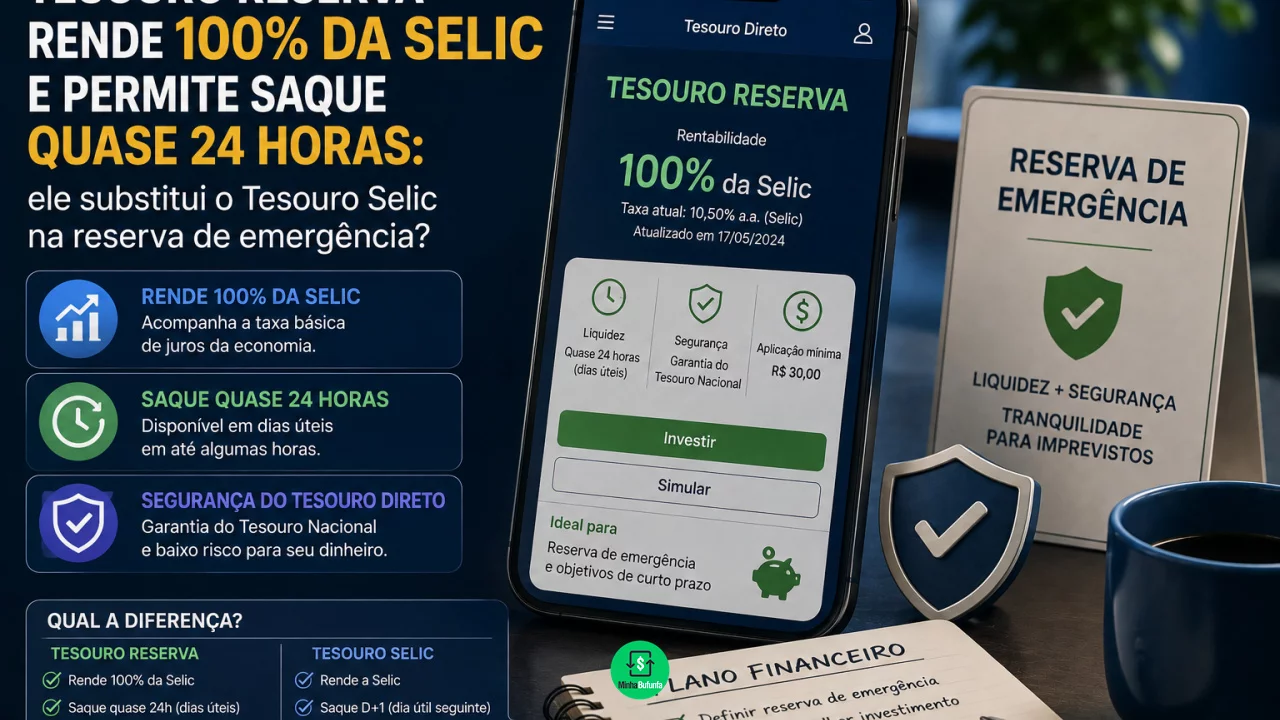
O Tesouro Reserva rende 100% da Selic, aceita aplicações a partir de R$ 1 e permite solicitar resgates praticamente a qualquer momento, inclusive à noite, nos fins de semana e feriados. As operações ficam indisponíveis apenas diariamente entre 0h e 1h. Atualmente, o produto também oferece resgate imediato.
Você pode gostar:
Ganhe mais com LCA agora Comece a ganhar lucro todo mês Contratos de câmbio: trave a taxa agoraA combinação parece transformar o novo título em substituto natural do Tesouro Selic. A comparação, entretanto, precisa ir além da taxa.
Os dois são títulos públicos ligados à Selic e podem cumprir a função de guardar dinheiro para imprevistos, mas possuem mecanismos diferentes, principalmente quando o investidor precisa retirar o dinheiro antes do vencimento.
A grande diferença está na marcação a mercado
O Tesouro Reserva foi estruturado sem marcação a mercado.
Isso significa que o saldo não sofre as oscilações de preço provocadas pelas mudanças das taxas negociadas no mercado. O rendimento é incorporado ao investimento seguindo a Selic, sem que o investidor enfrente uma eventual queda temporária no preço do título justamente no momento em que precisa sacar.
O Tesouro Selic funciona de maneira diferente.
Apesar de acompanhar a taxa básica de juros e apresentar normalmente oscilações muito menores do que títulos prefixados ou indexados à inflação, ele possui um preço de mercado.
Quem vende antes do vencimento recebe o valor pelo qual o título está sendo negociado naquele momento. Além da própria Selic, fatores como ágio e deságio podem afetar sua rentabilidade.
Na prática, o Tesouro Selic continua sendo um dos títulos públicos de menor volatilidade. Mas essa pequena possibilidade de variação existe.
No Tesouro Reserva, justamente porque o produto foi criado para funcionar como dinheiro disponível, essa característica foi retirada.
O saque quase 24 horas muda bastante a função da reserva
Reserva de emergência não serve apenas para render.
Ela precisa estar acessível quando o problema acontece.
Uma despesa inesperada não escolhe aparecer em uma terça-feira às 11 horas. Pode surgir no sábado à noite, durante um feriado ou de madrugada.
O Tesouro Reserva foi desenvolvido com operações praticamente 24 horas por dia durante os sete dias da semana. Atualmente, há apenas uma interrupção diária entre 0h e 1h. O resgate é imediato dentro da infraestrutura do produto.
Isso o aproxima mais de produtos bancários de liquidez imediata.
No Tesouro Direto tradicional, compra e venda de títulos seguem regras operacionais próprias e podem envolver horários, processamento e condições de mercado.
Essa diferença pode ser mais importante para uma reserva de emergência do que alguns centésimos de rentabilidade.
Se o dinheiro precisa estar disponível para pagar uma despesa imprevista em qualquer momento, facilidade de acesso faz parte do próprio conceito da reserva.
Tesouro Reserva cobra imposto?
Sim.
Nesse aspecto, ele não se transforma em uma espécie de poupança pública isenta de impostos.
O Imposto de Renda segue a tabela regressiva aplicada à renda fixa. Quanto maior o período do investimento, menor é a alíquota, dentro das faixas previstas.
Também existe IOF quando o resgate ocorre nos primeiros 30 dias.
A taxa de custódia da B3 é de 0,20% ao ano, mas há isenção para valores de até R$ 10 mil investidos no Tesouro Reserva.
O Tesouro Selic possui uma lógica semelhante na custódia: atualmente também há isenção da taxa da B3 para estoque de até R$ 10 mil por CPF, e a cobrança incide sobre o excedente.
Por isso, quem possui uma reserva pequena pode não sentir diferença nesse custo.
Acima da faixa de isenção, a taxa passa a fazer parte da comparação.
Então vale vender o Tesouro Selic para comprar Tesouro Reserva?
Não necessariamente.
Uma pessoa que já possui sua reserva formada no Tesouro Selic não precisa vender tudo apenas porque apareceu um produto novo.
Primeiro, existe a questão tributária.
Ao resgatar um investimento, o Imposto de Renda sobre os rendimentos é calculado conforme o prazo daquela aplicação. Ao começar outra, a contagem tributária do novo investimento também começa novamente.
Além disso, o Tesouro Selic continua sendo oficialmente apresentado pelo Tesouro Direto como adequado para reserva de emergência.
A decisão pode fazer mais sentido para dinheiro novo.
Por exemplo, alguém pode manter os valores antigos no Tesouro Selic e começar a direcionar novos aportes da reserva para o Tesouro Reserva, caso considere a liquidez ampliada mais conveniente.
Também é possível dividir a reserva entre diferentes instrumentos.
Uma parte pode permanecer imediatamente disponível em conta ou produto bancário de liquidez instantânea, enquanto outra fica em títulos públicos.
Reserva de emergência não precisa ser um investimento único.
Há uma limitação importante: por enquanto, o acesso
Neste momento, o Tesouro Reserva ainda não está disponível por todas as instituições.
A oferta inicial é realizada por meio do Banco do Brasil. O próprio Tesouro Direto informa que outras instituições financeiras serão habilitadas futuramente.
Isso cria uma diferença prática relevante.
Quem já investe em Tesouro Selic por outra corretora ou banco pode continuar encontrando nele uma opção mais acessível dentro da estrutura que já utiliza.
No futuro, à medida que mais instituições aderirem à infraestrutura do Tesouro Reserva, essa vantagem operacional tende a diminuir.
Qual dos dois faz mais sentido para emergência?
Para dinheiro novo cuja função principal é permanecer disponível para imprevistos, o Tesouro Reserva reúne características bastante específicas para essa finalidade: rendimento de 100% da Selic, ausência de marcação a mercado, aplicação mínima de R$ 1 e resgate praticamente durante todo o dia.
O Tesouro Selic, porém, não perdeu sua utilidade.
Ele continua acompanhando a Selic, possui alta liquidez e pode permanecer adequado para quem já mantém a reserva nele ou utiliza uma instituição que ainda não oferece o novo produto.
A chegada do Tesouro Reserva não transforma o Tesouro Selic em uma escolha errada. Ela cria uma ferramenta mais especializada.
Leia também:
Receba os dividendos corretos! Invista com segurança: novo app do Tesouro Direto! Resgate rápido do CDB DI: precisa do dinheiro agora?Se o Tesouro Selic sempre funcionou como um bom canivete financeiro para guardar dinheiro com segurança e liquidez, o Tesouro Reserva chega com uma lâmina desenhada quase exclusivamente para uma tarefa: deixar a reserva pronta para sair do bolso quando a emergência aparecer.