Tesouro Selic ou CDB com liquidez diária: o que importa além de comparar a porcentagem do CDI?
Os dois investimentos podem servir para dinheiro que precisa permanecer disponível, mas segurança do emissor, horário do resgate, tributação e facilidade de acesso podem pesar mais do que alguns pontos percentuais de rentabilidade.
Quem procura um lugar para montar a reserva de emergência encontra duas alternativas recorrentes: Tesouro Selic e CDB com liquidez diária. A comparação muitas vezes termina em uma pergunta aparentemente simples: quantos por cento do CDI o CDB paga?
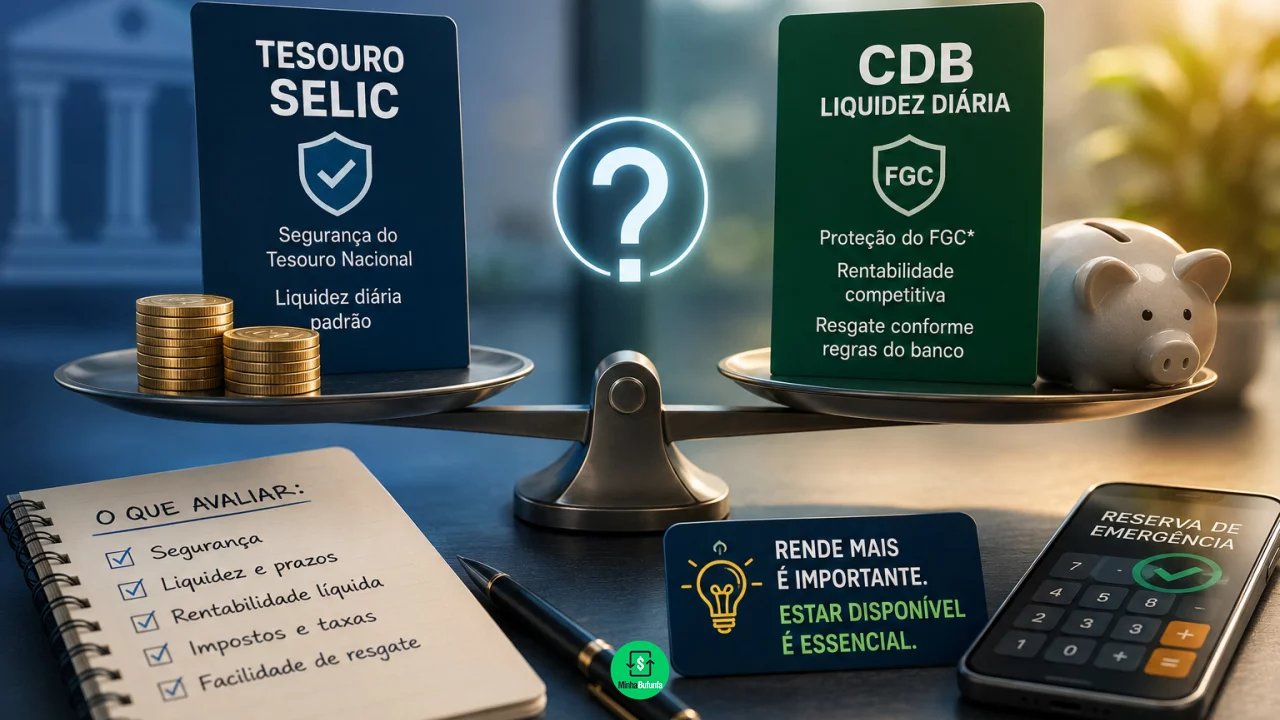
Um CDB que rende 105% ou 110% do CDI pode parecer automaticamente melhor do que deixar o dinheiro no Tesouro Selic. Só que uma reserva de emergência tem uma função diferente de um investimento escolhido exclusivamente para maximizar rendimento.
Você pode gostar:
Ganhe renda com FIIs: comece hoje Comece a investir hoje: 8 livros Invista com segurança em 2026!O dinheiro precisa estar seguro e, principalmente, disponível quando algo inesperado acontecer.
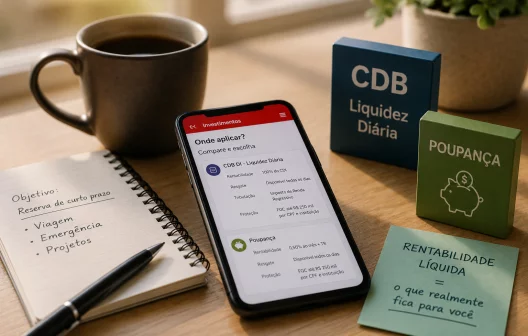
O próprio Tesouro Direto apresenta atualmente o Tesouro Selic como título adequado à reserva de emergência por combinar segurança e liquidez. CDBs também podem cumprir essa função quando oferecem liquidez diária, embora as condições de resgate sejam definidas no momento da aplicação.
Por isso, antes de escolher pelo maior número exibido na tela, é preciso descobrir exatamente o que cada produto permite fazer com o dinheiro.
CDB de 110% do CDI é necessariamente melhor?
Não.
O CDI funciona como uma referência comum para CDBs pós-fixados. Quando um produto oferece determinada porcentagem do CDI, esse número ajuda a comparar sua remuneração com outros CDBs semelhantes.
Mas a rentabilidade não conta toda a história.
Um CDB que paga 110% do CDI pode exigir determinado valor mínimo, limitar o resgate a determinados horários ou possuir vencimento e regras diferentes de outra opção que paga 100% do CDI. Existem CDBs que permitem retirada a qualquer momento e outros em que o dinheiro permanece indisponível até o vencimento.
Para uma reserva de emergência, essa distinção é decisiva.
Não adianta conseguir alguns reais extras de rendimento se, no momento de uma despesa urgente, o investidor descobre que escolheu um CDB sem liquidez ou com uma rotina de resgate incompatível com sua necessidade.
Antes de investir, portanto, é preciso verificar a expressão completa: não apenas “CDB de 110% do CDI”, mas “CDB de 110% do CDI com liquidez diária e quais regras de resgate?”.
Liquidez diária não significa exatamente a mesma coisa em todos os investimentos
O Tesouro Nacional garante liquidez diária aos títulos comprados pelo Tesouro Direto. Atualmente, pedidos de resgate realizados em dias úteis entre 9h30 e 13h têm liquidação disponibilizada à instituição financeira a partir das 13h do mesmo dia. Solicitações entre 13h e 18h são disponibilizadas a partir das 13h do próximo dia útil, enquanto pedidos agendados fora desses horários seguem o calendário previsto pelo programa. O momento em que o dinheiro efetivamente aparece na conta também depende da instituição utilizada pelo investidor.
No CDB, a operação depende das condições oferecidas pelo banco emissor. A B3 destaca que existem opções com liquidez diária e outras cujo resgate ocorre apenas no vencimento.
Isso significa que dois CDBs com a mesma taxa podem proporcionar experiências muito diferentes.
Para uma reserva, vale verificar:
- se o resgate pode ser solicitado todos os dias ou apenas em dias úteis;
- quanto tempo demora para o dinheiro chegar à conta;
- se existem horários específicos para movimentação;
- se há carência antes do primeiro resgate;
- qual é o investimento mínimo;
- se o produto realmente possui liquidez diária ou apenas vencimento curto.
Essas informações podem valer mais, em uma emergência, do que a diferença entre 100% e 105% do CDI.
Tesouro Selic e CDB têm a mesma segurança?
Os mecanismos são diferentes.
O Tesouro Selic é um título público federal. Ele não possui cobertura do Fundo Garantidor de Créditos justamente porque títulos públicos não fazem parte da garantia ordinária do FGC.
Já o CDB é um título emitido por uma instituição financeira. Seu risco está ligado ao banco emissor, embora os CDBs elegíveis contem com proteção do FGC dentro das regras do fundo.
Atualmente, a garantia ordinária é limitada a R$ 250 mil por CPF ou CNPJ por instituição financeira ou conglomerado. Existe ainda um teto global de R$ 1 milhão em garantias pagas ao mesmo CPF ou CNPJ dentro de um período de quatro anos.
Isso permite que um CDB de instituição menor seja usado com uma camada adicional de proteção, desde que o investidor respeite os limites e demais condições do FGC.
Para reservas maiores, distribuir recursos e conhecer o conglomerado emissor passa a ser mais importante do que simplesmente escolher quem oferece a maior porcentagem do CDI.
Impostos também entram na comparação
Tesouro Selic e CDB seguem atualmente a mesma tabela regressiva de Imposto de Renda sobre os rendimentos.
A alíquota é de 22,5% para aplicações de até 180 dias, 20% entre 181 e 360 dias, 17,5% entre 361 e 720 dias e 15% para prazos superiores. Também existe IOF sobre o rendimento quando o resgate ocorre antes de 30 dias.
O Tesouro Direto possui ainda taxa de custódia da B3 de 0,20% ao ano. No Tesouro Selic, porém, há atualmente isenção para até R$ 10 mil por CPF; acima desse valor, a cobrança incide somente sobre o excedente. A instituição financeira utilizada também pode definir sua própria tarifa, embora existam instituições com custo zero.
Portanto, comparar rendimento líquido exige olhar para mais elementos do que a taxa anunciada.
Em valores pequenos destinados à reserva, uma diferença modesta de rentabilidade pode produzir impacto financeiro bem menor do que o transtorno de não conseguir acessar o dinheiro quando necessário.
Afinal, qual é melhor para a reserva de emergência?
Não existe vencedor universal.
O Tesouro Selic oferece uma estrutura padronizada de liquidez e é apresentado pelo próprio programa como produto indicado para reserva de emergência. Sua movimentação, entretanto, segue horários e prazos de liquidação definidos pelo Tesouro Direto.
Um CDB com liquidez diária pode ser ainda mais conveniente para quem consegue resgatá-lo rapidamente pelo mesmo banco onde movimenta a conta. Também pode oferecer remuneração competitiva. Nesse caso, porém, é necessário conferir as regras específicas do produto e considerar o risco do emissor e os limites do FGC.
Nada impede, inclusive, que a reserva seja dividida. Uma parte pode permanecer em uma alternativa de acesso extremamente simples e outra em um produto que entregue rentabilidade um pouco maior.
A pergunta mais útil deixa então de ser “qual rende mais?” e passa a ser “se eu precisar desse dinheiro inesperadamente, quanto terei disponível, em quanto tempo e sob quais condições?”.
Leia também:
CDB protegido pelo FGC: R$250 mil de segurança Invista agora e garanta um futuro tranquilo! Resgate rápido do CDB DI: precisa do dinheiro agora?Para reserva de emergência, rendimento importa. Mas liquidez só revela seu verdadeiro valor no dia em que a emergência chega.