Nubank deixa pagar contas no cartão e começar em até duas faturas futuras: adiar a primeira parcela
Boleto pode ser pago usando o limite do cartão, parcelado em até 12 vezes e ter o início do pagamento adiado, mas a facilidade envolve juros e pode comprometer faturas que ainda nem chegaram.
Uma conta vence agora, mas o dinheiro necessário só estará disponível daqui a algumas semanas. Para situações desse tipo, o Nubank oferece a possibilidade de pagar boletos utilizando o limite do cartão de crédito e, em determinadas condições, adiar o início do pagamento por até duas faturas.
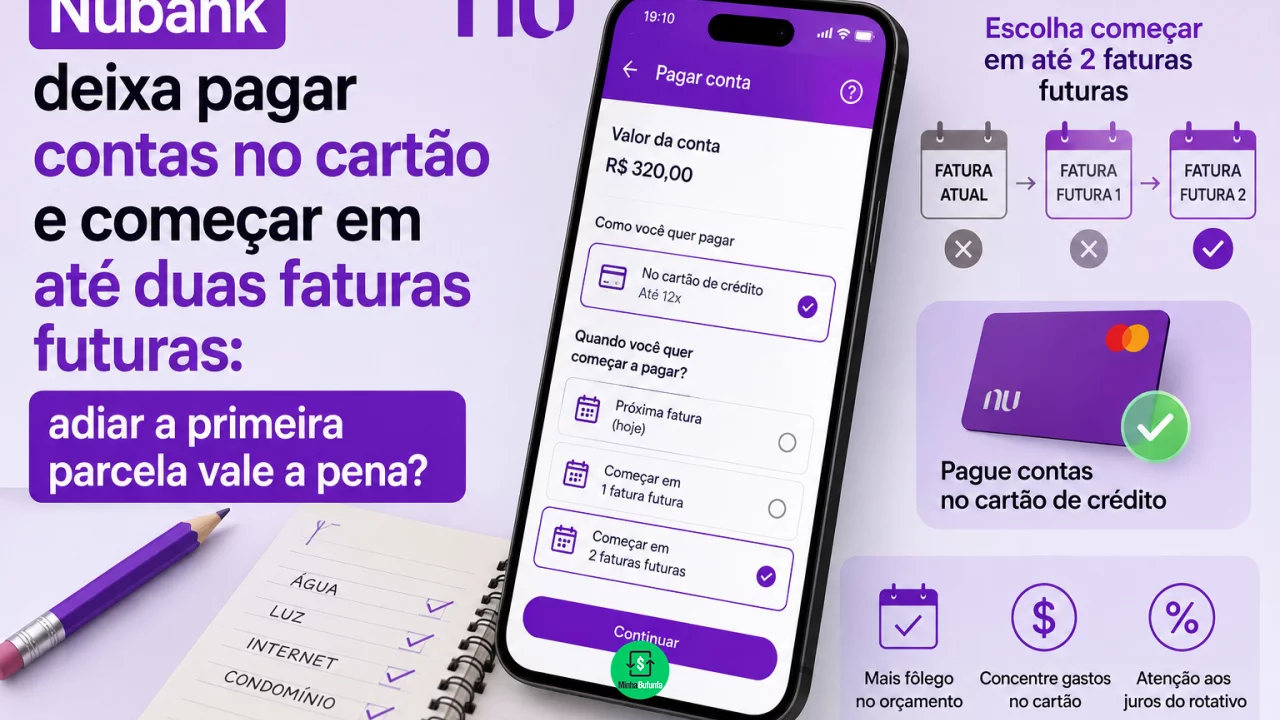
A modalidade faz parte do conjunto de recursos chamado Passa Tudo no Crédito. O boleto pode ser pago com o limite disponível do cartão e parcelado em até 12 vezes. O Nubank também informa atualmente que o cliente pode adiar o início do pagamento do boleto no crédito por até duas faturas.
Você pode gostar:
Antecipe sua parcela agora! Escolha seu Ourocard ideal! Seu Nubank é aceito no exterior?A possibilidade parece especialmente atraente em meses apertados. O problema é interpretar o adiamento como se a conta tivesse desaparecido temporariamente. Na prática, ela foi transformada em crédito e transferida para o orçamento futuro, com os encargos apresentados antes da contratação.
Como funciona pagar um boleto no cartão Nubank?
O processo começa como um pagamento de boleto comum pelo aplicativo. Depois de inserir ou escanear o código, o cliente pode escolher o cartão de crédito como forma de pagamento, selecionar a quantidade de parcelas disponível e revisar as condições antes de confirmar.
O Nubank permite utilizar essa modalidade para diferentes tipos de boleto, incluindo contas de consumo, cobranças de compras e tributos como IPTU e IPVA. O valor utiliza o limite disponível no cartão e passa a aparecer nas faturas seguintes.
A instituição informa que o parcelamento pode chegar a 12 vezes. No boleto no crédito, também existe a possibilidade de adiar o início do pagamento por até duas faturas. As opções efetivamente apresentadas dependem das condições disponíveis para o cliente no aplicativo.
Isso cria uma diferença importante em relação ao pagamento tradicional. Se uma conta de R$ 1.200 for paga diretamente com saldo, R$ 1.200 saem da conta naquele momento. Ao utilizar o cartão, o boleto é quitado para o recebedor, mas o cliente assume uma obrigação com a instituição financeira.
Começar a pagar depois significa ficar dois meses sem custo?
Não.
Adiar a primeira parcela significa mudar o momento em que a cobrança começa a aparecer na fatura. A operação continua sendo uma utilização de crédito e pode envolver juros e IOF.
O próprio Nubank informa que boleto no crédito possui cobrança de juros, cujos valores são mostrados antes da confirmação. Também há incidência dos encargos correspondentes à operação.
Imagine uma conta de R$ 1.000 que não pode ser paga com o saldo disponível. O aplicativo oferece a possibilidade de transformá-la em seis parcelas e começar a cobrar somente em uma fatura futura.
O alívio de curto prazo existe: o consumidor ganha tempo antes da primeira prestação. Mas o valor que deverá ser pago não permanece em R$ 1.000 se houver encargos.
Por isso, a comparação precisa ser feita com o valor total apresentado na simulação, e não apenas com o tamanho da parcela.
Se os R$ 1.000 se transformarem em seis prestações de R$ 195, por exemplo, o compromisso total será de R$ 1.170. Adiar a primeira cobrança não elimina os R$ 170 adicionais nem as outras despesas que poderão aparecer naquela mesma fatura futura.
Quando adiar a primeira parcela pode fazer sentido?
A funcionalidade pode ser útil quando existe um problema pontual de fluxo de caixa e uma entrada de dinheiro relativamente previsível nos próximos meses.
Considere alguém que recebeu uma conta de R$ 800 agora, mas terá uma receita extra já confirmada no mês seguinte. Se deixar a conta vencer gerar multa, juros ou alguma consequência mais grave, utilizar crédito temporariamente pode ser uma alternativa.
Outro cenário possível ocorre quando o consumidor quer preservar o saldo disponível para uma despesa mais urgente e utiliza o cartão conscientemente para reorganizar os vencimentos.
Mas existe uma condição fundamental: a fatura futura precisa realmente comportar a nova prestação.
Adiar funciona melhor quando resolve um desencontro de datas. Funciona muito pior quando apenas transfere uma insuficiência permanente de renda para outro mês.
O perigo está nas faturas que ainda parecem vazias
O cartão facilita uma ilusão curiosa: olhar para uma fatura futura e enxergar espaço disponível como se aquele dinheiro ainda estivesse livre.
Suponha que uma pessoa tenha uma fatura atual de R$ 1.500 e decida pagar uma conta de R$ 1.200 no crédito, postergando o início das parcelas. A fatura de hoje não sofre imediatamente o peso daquela prestação.
Isso pode produzir a sensação de que o problema foi resolvido.
Nas semanas seguintes, porém, novas compras continuam sendo feitas. Supermercado, assinaturas, combustível e parcelas antigas começam a ocupar a mesma fatura na qual finalmente chegará a cobrança do boleto.
É assim que o adiamento pode se transformar em armadilha. O consumidor usa o recurso porque a fatura atual está apertada, mas continua gastando como se a fatura futura estivesse livre.
Se, quando ela chegar, não houver dinheiro suficiente para pagamento integral, o cliente poderá entrar em outras modalidades de financiamento do cartão, ampliando ainda mais o custo.
Vale mais a pena pagar no cartão ou atrasar a conta?
Depende do tipo de conta e dos custos envolvidos.
Uma conta que cobra multa pequena por poucos dias de atraso pode acabar custando menos do que uma operação de crédito com juros elevados. Em outras situações, atrasar pode provocar corte de serviço, perda de desconto, encargos significativos ou outras consequências que tornam o pagamento pelo cartão mais razoável.
Também pode existir outra linha de crédito mais barata disponível.
Por isso, antes de confirmar o boleto no cartão, vale comparar o custo total apresentado pelo Nubank com outras alternativas acessíveis naquele momento.
O número principal não é quantas faturas podem ser adiadas. É quanto será pago no final.
O Nubank mostra juros e condições antes da confirmação da operação, justamente permitindo que essa comparação seja feita.
Adiar em duas faturas vale a pena?
Pode valer quando existe um aperto temporário, o boleto precisa ser quitado e o consumidor sabe de onde virá o dinheiro para suportar as parcelas futuras.
A funcionalidade perde atratividade quando é utilizada todos os meses para compensar uma renda que já não cobre as despesas. Nesse cenário, cada conta transferida para o cartão ocupa parte das próximas faturas e reduz ainda mais a margem do orçamento.
O recurso também não deve ser confundido com parcelamento sem juros oferecido por uma loja. O boleto no crédito é uma operação financiada, com juros informados antes da contratação.
Adiar a primeira parcela, portanto, compra tempo. E tempo pode ter valor quando existe uma solução financeira prevista logo adiante.
Leia também:
Economize escolhendo bem! Sem dor de cabeça! Saiba já! Sim! Saldo liberado para movimentação imediata.Quando essa solução não existe, porém, duas faturas futuras chegam depressa. A conta que parecia ter sido empurrada para longe volta acompanhada dos encargos e de todos os outros gastos feitos nesse intervalo.