Compra contestada no cartão: dá para pagar a fatura sem o valor enquanto o banco analisa?
Em determinadas condições, o consumidor pode pagar apenas a parte não contestada da fatura, mas precisa avisar a administradora dentro do prazo e registrar formalmente a contestação.
Encontrar uma compra desconhecida na fatura do cartão cria um problema duplo. Além da preocupação com uma possível fraude, surge uma dúvida prática: é preciso pagar aquela cobrança enquanto o banco investiga o caso?
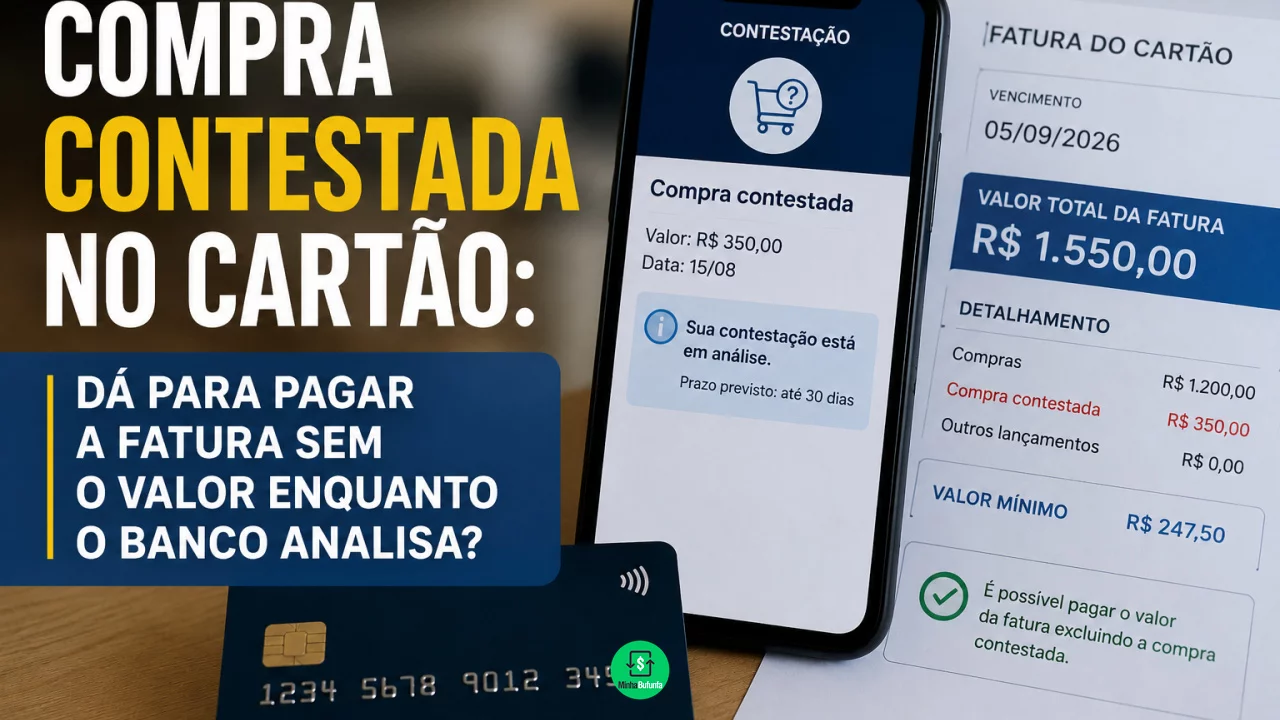
Simplesmente descontar o valor por conta própria pode ser arriscado. Se a instituição não reconhecer que existe uma contestação formal, a diferença pode ser tratada como pagamento parcial da fatura, levando o saldo para o crédito rotativo e gerando juros.
Você pode gostar:
Peça seu Cartão Santander Free agora! Peça já o seu! Peça já! 7 cartões grátis em 2026!Existe, porém, uma proteção específica para compras contestadas. O Código de Defesa do Consumidor permite que, atendidas determinadas condições, o cliente deduza da fatura o valor que está sendo discutido e pague apenas a parte não contestada enquanto o caso é analisado.
A regra exige atenção principalmente ao prazo em que a administradora é comunicada.
Não basta simplesmente pagar menos a fatura
Imagine uma fatura de R$ 3.000 que contém uma compra desconhecida de R$ 800.
O consumidor reconhece os outros R$ 2.200, mas acredita que nunca realizou a transação de R$ 800.
Uma atitude perigosa seria abrir o aplicativo, pagar somente R$ 2.200 e presumir que o banco entenderá automaticamente o motivo da diferença.
Se não houver contestação formal registrada, o sistema pode simplesmente interpretar que houve pagamento parcial.
Nesse cenário, os R$ 800 restantes podem entrar no financiamento da fatura, com incidência dos encargos correspondentes. O Banco Central informa que, quando o cliente não paga integralmente a fatura e não contrata parcelamento, o saldo remanescente pode entrar no crédito rotativo.
Por isso, o primeiro passo é contestar a transação pelos canais disponibilizados pela instituição.
Só depois disso deve ser conferido qual valor precisa ser efetivamente pago.
Qual é a regra dos 10 dias antes do vencimento?
O Código de Defesa do Consumidor prevê uma condição importante.
Para exercer a proteção relacionada ao valor contestado, o consumidor precisa comunicar a administradora do cartão com pelo menos dez dias de antecedência em relação ao vencimento da fatura.
Quando isso acontece, a cobrança do valor contestado deve ficar suspensa enquanto a controvérsia não estiver adequadamente solucionada.
O consumidor pode então deduzir da fatura o valor em disputa e pagar a parte que reconhece como legítima. A legislação também permite que o emissor utilize um crédito provisório, muitas vezes chamado de crédito em confiança, equivalente à transação contestada durante a investigação.
Voltando ao exemplo da fatura de R$ 3.000, se os R$ 800 foram formalmente contestados dentro das condições previstas, o consumidor pode ter de desembolsar apenas os R$ 2.200 reconhecidos enquanto o caso é analisado.
A maneira como isso aparece no aplicativo varia entre instituições.
O que é crédito em confiança?
É um lançamento provisório utilizado durante a análise da contestação.
Imagine que os R$ 800 já apareçam na fatura. Em vez de simplesmente apagar a compra enquanto investiga, a instituição pode lançar um crédito de R$ 800.
O resultado financeiro provisório seria:
Compra contestada: R$ 800
Crédito em confiança: -R$ 800
Assim, aquele valor deixa de aumentar o pagamento necessário enquanto a instituição verifica o que aconteceu.
Esse crédito não significa necessariamente que a contestação já foi aceita definitivamente.
Se a investigação concluir que a transação realmente é responsabilidade do titular, o crédito provisório poderá ser revertido e a cobrança reaparecer.
Por isso, é importante acompanhar o processo até a conclusão.
E se eu perceber a compra faltando menos de dez dias para vencer?
Ainda assim, a transação deve ser contestada imediatamente.
A diferença é que a proteção específica do CDC para deduzir o valor da fatura está condicionada à comunicação com a antecedência mínima prevista.
Nessa situação, o consumidor deve seguir as orientações fornecidas pelo emissor sobre como proceder com aquela fatura específica, em vez de simplesmente escolher um valor menor para pagar.
O banco pode oferecer procedimentos próprios durante a análise, inclusive lançar crédito provisório dependendo do caso.
O importante é registrar a ocorrência e pedir uma orientação objetiva sobre o valor exigível no vencimento.
Pergunte diretamente: “qual valor devo pagar desta fatura para não entrar no rotativo enquanto essa compra está sendo analisada?”.
Guardar a resposta, o protocolo e as telas do aplicativo pode evitar discussão posterior.
Compra contestada é a mesma coisa que compra cancelada?
Não.
Essa diferença é fundamental.
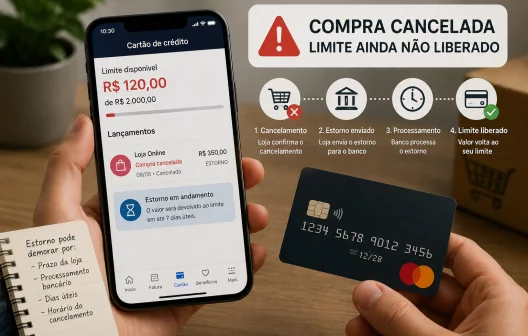
Na compra cancelada, normalmente o consumidor reconhece que realizou a transação, mas houve desistência, devolução do produto ou outro motivo para desfazer a venda. Nesse caso, entra em cena o processo de cancelamento e estorno.
Na contestação, o consumidor questiona a própria legitimidade da cobrança.
Pode ser uma compra que ele não reconhece, uma transação duplicada ou outra situação que precise ser investigada.
Também não é recomendável classificar automaticamente toda compra desconhecida como fraude antes de conferir alguns detalhes.
Nome comercial diferente, intermediadores de pagamento e compras feitas por familiares autorizados podem criar descrições pouco familiares na fatura.
Se, depois da conferência, a transação realmente não for reconhecida, a contestação deve ser aberta rapidamente.
O que fazer quando encontrar uma compra desconhecida?
O ideal é agir antes do fechamento virar um pequeno incêndio financeiro.
Primeiro, confira os detalhes da transação e tente identificar estabelecimento, data e valor.
Se continuar desconhecida, registre a contestação pelo aplicativo, telefone ou outro canal disponibilizado pela administradora.
Depois:
- guarde o protocolo;
- verifique se houve crédito provisório;
- confira o novo valor indicado para pagamento;
- observe o prazo informado para análise;
- acompanhe as próximas faturas;
- bloqueie ou substitua o cartão se houver suspeita de comprometimento dos dados.
Também vale conferir se existem outras transações suspeitas.
Pagar a parte reconhecida não é o mesmo que deixar a fatura atrasar
Essa é a distinção que evita boa parte dos problemas.
Quando existe uma contestação formal dentro das condições previstas em lei, o consumidor pode ter direito de retirar temporariamente aquele valor da conta enquanto a disputa é analisada.
Isso é muito diferente de simplesmente pagar R$ 800 a menos porque não concorda com uma cobrança.
No segundo caso, o sistema pode enxergar apenas uma fatura parcialmente paga. E uma diferença aparentemente pequena pode começar a carregar juros do cartão.
Leia também:
Bloqueie agora mesmo! Evite surpresas: saiba sobre reajustes! Evite transtornos: reserve com cartão virtual!Contestou uma compra? A prioridade não é escolher sozinho quanto pagar. É registrar a contestação, verificar se o prazo legal foi cumprido e confirmar qual valor a administradora considera devido enquanto investiga.