Juros acima da média do BC provam cobrança abusiva? Entenda por que não é automático
Taxas médias divulgadas pelo Banco Central são uma referência importante para comparar empréstimos, mas cobrar acima delas não torna um contrato automaticamente ilegal.
Descobrir que um empréstimo cobra juros bem superiores à média divulgada pelo Banco Central pode levantar uma suspeita imediata: o banco está praticando juros abusivos?
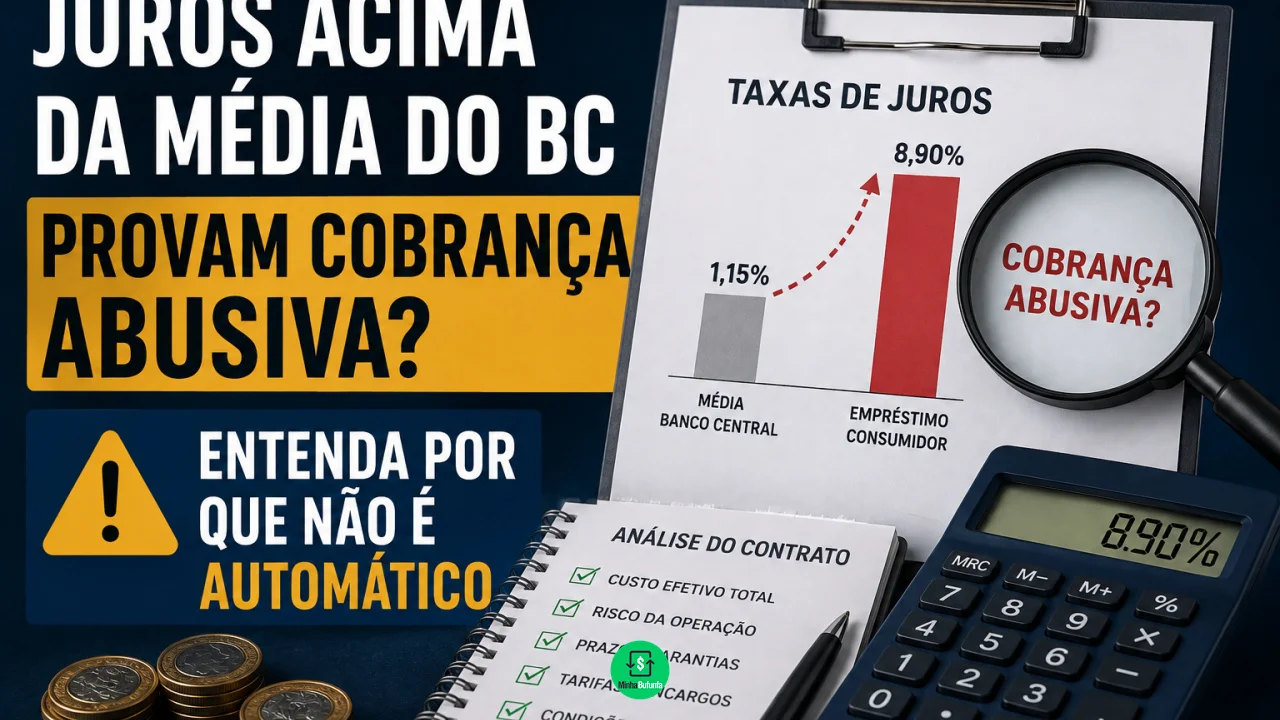
A comparação é útil, mas a resposta não é tão simples.
Você pode gostar:
Quer negociar dívidas? Caixa te ajuda! Pague menos no cartão agora Acabe dívidas com bancos já!As taxas médias do Banco Central ajudam a mostrar quanto o mercado estava cobrando em determinado período para modalidades específicas de crédito. Elas podem servir como referência para avaliar se uma operação ficou muito distante do padrão.
Isso não significa, porém, que a média funcione como um teto obrigatório.
Em grande parte das operações de crédito livre, instituições financeiras podem definir taxas diferentes conforme produto, prazo, risco do cliente e política comercial. Por isso, encontrar um contrato acima da média é um sinal para analisar melhor a cobrança, e não uma prova automática de abusividade.
O que significa a taxa média divulgada pelo Banco Central?
O Banco Central coleta informações das instituições financeiras e divulga taxas praticadas em diferentes modalidades de crédito.
Existem referências específicas para empréstimo pessoal, financiamento de veículos, cheque especial, cartão, consignado e outras operações.
A palavra “média” é importante.
Se determinada modalidade apresentou taxa média de 3% ao mês, isso não quer dizer que todos os contratos foram fechados exatamente a 3%.
Alguns clientes conseguiram 2%. Outros podem ter contratado a 4%, 5% ou mais.
A média resume o conjunto das operações observadas.
Por isso, ela funciona melhor como uma régua de comparação do que como uma tabela oficial de preços.
Então o banco pode cobrar qualquer taxa?
Também não é essa a conclusão.
O fato de não existir um teto geral baseado na média do Banco Central não significa que qualquer cobrança esteja automaticamente protegida de questionamento.
Em uma discussão sobre possível abusividade, podem ser analisadas as circunstâncias concretas da contratação.
Uma diferença muito expressiva em relação às condições médias do mercado pode ser um elemento relevante, especialmente quando não existe uma justificativa aparente para tamanha distância.
Mas a simples fórmula “minha taxa é maior que a média, portanto é ilegal” não resolve a questão.
A jurisprudência costuma tratar a média de mercado como referência, e não como limite matemático que transforme automaticamente qualquer percentual superior em abuso.
Por que duas pessoas conseguem juros tão diferentes?
Crédito é precificado de acordo com risco.
Imagine duas pessoas solicitando R$ 20 mil no mesmo banco.
Uma possui relacionamento antigo, renda estável, baixo comprometimento financeiro e excelente histórico de pagamentos.
A outra apresenta endividamento elevado, atrasos anteriores e pouca informação disponível para análise.
A instituição pode oferecer taxas diferentes às duas pessoas.
Outros fatores também influenciam:
- modalidade do empréstimo;
- existência de garantia;
- prazo da operação;
- valor solicitado;
- perfil de risco;
- relacionamento com o banco;
- condições do mercado no momento da contratação.
Um consignado, por exemplo, tende a possuir risco menor para a instituição porque a prestação é descontada diretamente da renda ou benefício nas condições previstas.
Já um crédito pessoal sem garantia pode exigir taxa maior.
Comparar produtos diferentes usando apenas uma média pode produzir uma conclusão enganosa.
Como fazer a comparação corretamente?
O primeiro cuidado é procurar a taxa média correspondente à mesma modalidade e ao mesmo período da contratação.
Não faz sentido comparar um empréstimo pessoal contratado em 2023 com a média de agosto de 2026.
Também não é adequado comparar juros do cheque especial com financiamento de veículo.
Depois, é preciso verificar a taxa efetivamente contratada.
Se ela estiver muito acima da referência, vale aprofundar a análise.
Imagine que a média de mercado para determinada modalidade estivesse em 3% ao mês no período e o consumidor tivesse contratado a 3,4%.
Existe diferença, mas ela é relativamente pequena.
Agora imagine uma contratação a 9% ao mês para uma operação aparentemente semelhante.
A distância é muito maior e merece atenção.
Mesmo nesse segundo caso, a diferença continua sendo um indício relevante, não uma sentença automática.
Não olhe apenas para os juros mensais
Outro erro frequente é analisar somente a taxa nominal.
Para saber quanto o empréstimo realmente custa, o consumidor deve conferir o Custo Efetivo Total, o CET.
O CET incorpora os juros e outros custos obrigatórios associados à operação.
Duas instituições podem anunciar a mesma taxa mensal e terminar com custos diferentes.
Imagine dois empréstimos de R$ 10 mil.
O primeiro apresenta juros menores, mas inclui outros custos que aumentam a operação. O segundo possui taxa um pouco maior, porém custo final inferior.
Olhar apenas para uma coluna pode fazer o consumidor escolher o contrato errado.
Também vale comparar o valor total a pagar, número de parcelas e quanto efetivamente foi liberado na conta.
Se a taxa parece muito alta, o que fazer?
O primeiro caminho é reunir os documentos.
Procure o contrato, demonstrativo da operação, taxa mensal e anual, CET, número de parcelas e valor financiado.
Depois, identifique a modalidade correta e compare com as taxas médias praticadas no período da contratação.
Se houver uma diferença muito grande, é possível solicitar explicações e memória de cálculo à instituição.
O consumidor também pode tentar renegociar ou pesquisar uma portabilidade para um contrato mais barato quando a modalidade permitir.
Quando houver suspeita consistente de irregularidade, pode ser necessário buscar orientação especializada para analisar o contrato completo.
O importante é evitar serviços que prometem redução garantida da dívida simplesmente porque os juros estão acima da média do Banco Central.
Média do mercado é alerta, não veredito
As estatísticas do Banco Central são extremamente úteis porque dão ao consumidor algo que durante muito tempo faltou no mercado de crédito: uma referência.
Sem essa informação, fica difícil saber se determinada proposta está próxima do que outras instituições estão praticando.
Mas referência e teto são conceitos diferentes.
Uma taxa acima da média pode justificar perguntas, comparação e até uma análise mais profunda do contrato. Ela não transforma automaticamente o empréstimo em ilegal.
Em vez de procurar apenas a resposta “é abusivo ou não?”, o consumidor ganha mais quando faz uma investigação completa: qual era a média da modalidade, qual foi a taxa contratada, quanto custou a operação inteira e por que aquele crédito ficou tão caro.
Leia também:
Negocie dívidas sem perder documentos! Dívida ativa: 50% off! Adira até 30/9 Regularize seu CPF já!É nessa distância entre a média e o contrato real que pode existir um problema. Mas é preciso olhar a estrada inteira antes de declarar que a placa estava errada.