Empresa excluída do Simples por dívida em 2026 ainda pode voltar ao regime em 2027?
Uma empresa excluída do Simples Nacional por débitos em 2026 ainda pode voltar ao regime em 2027. Para isso, porém, pode ser necessário regularizar as pendências e fazer uma nova opção até 30 de setembro de 2026.
Empresas que receberam Termo de Exclusão do Simples Nacional durante 2026 precisam prestar atenção a uma mudança importante no calendário.
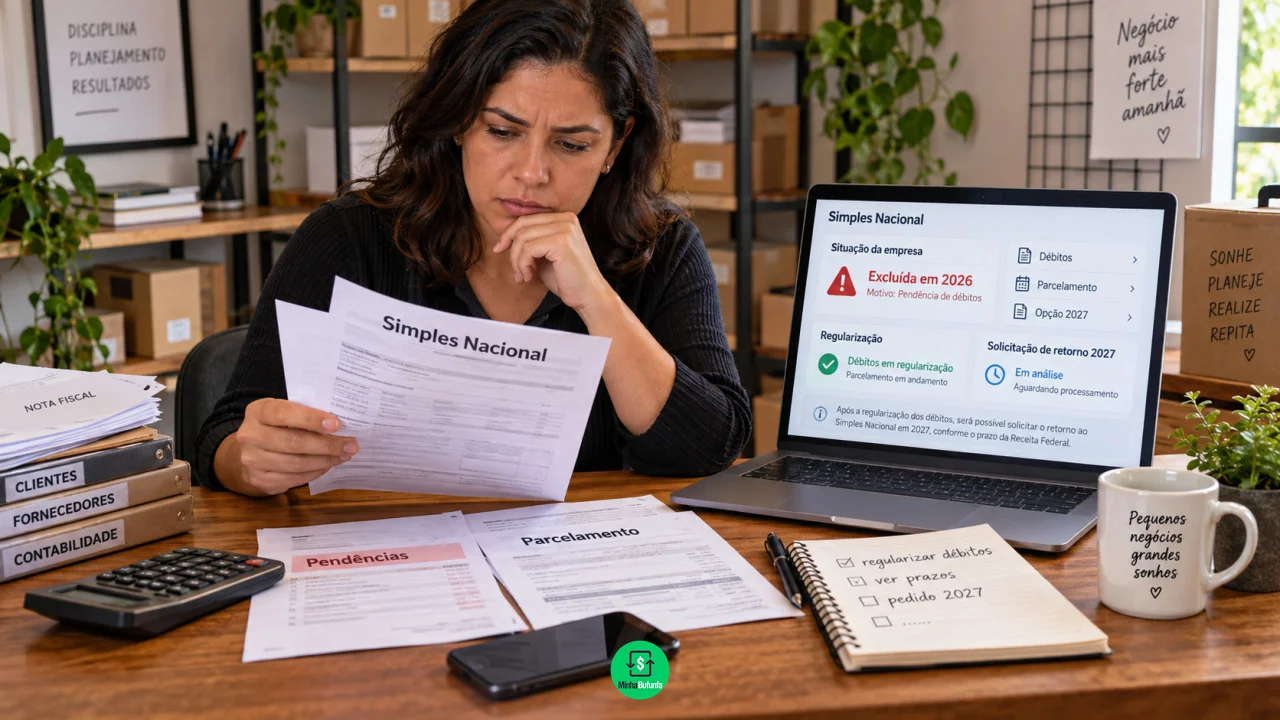
A exclusão por débitos comunicada neste ano produz efeitos, em regra, a partir de 1º de janeiro de 2027. Isso significa que a empresa pode continuar no Simples até 31 de dezembro de 2026, mesmo já tendo recebido o termo.
Você pode gostar:
Regularize seu MEI agora! Aumente o caixa: investir ou emprestar? Dicas rápidas para abrir empresa reformas!O que determina o próximo passo é quando a dívida foi regularizada e se a exclusão chegou a ser mantida.
Quem recebeu Termo de Exclusão já está fora do Simples?
Não imediatamente.
A Receita Federal concedeu aos contribuintes notificados em 2026 prazo de 90 dias, contado da ciência do Termo de Exclusão, para regularizar a totalidade dos débitos apontados.
Nesse período, a empresa pode pagar à vista ou utilizar formas de parcelamento que regularizem as pendências.
Se isso for feito dentro do prazo previsto, a exclusão não produz efeitos e a empresa continua normalmente no Simples Nacional.
Nesse cenário, não é necessário fazer uma nova opção apenas porque o Termo de Exclusão chegou a ser emitido.
É importante, contudo, acompanhar a situação no Portal do Simples Nacional para confirmar que a regularização foi processada corretamente.
E se a dívida só foi regularizada depois dos 90 dias?
A situação muda.
Quando o contribuinte não regulariza todos os débitos dentro do prazo, a exclusão passa a produzir efeitos em 1º de janeiro de 2027.
Mesmo que a empresa pague ou parcele a dívida depois dos 90 dias, isso não cancela automaticamente a exclusão já consolidada.
Nesse caso, será necessário pedir novamente a opção pelo Simples Nacional para 2027.
E aqui está uma das maiores mudanças do calendário atual: esse pedido não será feito em janeiro de 2027.
Para empresas já constituídas, a opção para o ano seguinte passou a acontecer em setembro do ano anterior.
Qual é o prazo para voltar ao Simples em 2027?
A solicitação deve ser feita entre 1º e 30 de setembro de 2026.
Portanto, uma empresa que sabe que será excluída em 1º de janeiro de 2027 e deseja permanecer no Simples precisa agir ainda em setembro.
O pedido é realizado pelo Portal do Simples Nacional.
A mudança decorre da Reforma Tributária e da nova regulamentação do regime. Antes, empresas já existentes costumavam solicitar ingresso ou reingresso em janeiro.
Para 2027, a análise foi antecipada.
Isso significa que esperar chegar janeiro para tentar corrigir o problema pode fazer a empresa perder a oportunidade de retornar ao regime naquele ano.
Basta fazer o pedido em setembro?
Não.
A empresa precisa atender às condições legais para ingresso no Simples Nacional.
Uma das principais é não possuir débitos exigíveis que impeçam a opção junto à União, Estados, Distrito Federal ou municípios.
Por isso, uma empresa excluída por dívida não resolve o problema apenas preenchendo uma nova solicitação.
Imagine uma empresa que recebeu Termo de Exclusão por R$ 20 mil em débitos. Ela não regularizou no prazo de 90 dias, mas solicita novamente o Simples em setembro sem pagar ou parcelar a pendência.
A existência daquela dívida poderá impedir o deferimento da nova opção.
O ideal é consultar a situação fiscal antes do pedido e resolver as pendências capazes de impedir o ingresso.
A empresa continua no Simples até dezembro?
Sim, quando o Termo de Exclusão recebido em 2026 estabelece efeitos a partir de 1º de janeiro de 2027.
Até 31 de dezembro de 2026, o contribuinte continua optante pelo Simples Nacional e deve cumprir normalmente as obrigações correspondentes ao regime.
Isso inclui apuração e pagamento dos tributos, entrega de informações e demais procedimentos exigidos.
A exclusão futura não autoriza a empresa a deixar de pagar o DAS ou começar a utilizar outro regime tributário antes da data de produção dos efeitos.
Se a nova opção para 2027 for aceita, haverá continuidade no Simples a partir de janeiro.
E quem apresentou defesa contra o Termo de Exclusão?
Esse caso possui uma particularidade importante.
A Receita informa que quem impugnou o Termo de Exclusão não poderá apresentar simultaneamente uma nova opção enquanto essa impugnação estiver suspendendo os efeitos da exclusão.
Isso ocorre porque a empresa continua formalmente como optante enquanto a defesa não recebe decisão definitiva.
Se a impugnação for aceita, a exclusão não se concretiza.
Se a decisão definitiva for desfavorável, será necessário observar a situação específica do contribuinte e os procedimentos disponíveis naquele momento.
Por isso, empresas que contestaram o Termo de Exclusão não devem seguir automaticamente o mesmo procedimento de quem simplesmente deixou o prazo de regularização vencer.
MEI segue o mesmo calendário?
Há uma diferença.
A antecipação para setembro vale para a opção pelo Simples Nacional das empresas já constituídas.
Já a opção pelo Simei, regime específico do Microempreendedor Individual, continua sendo realizada em janeiro.
Assim, um MEI excluído precisa verificar separadamente sua condição no Simples Nacional e no Simei.
A Receita informa que, para opção pelo Simei com efeitos em 2027, o período continua sendo janeiro de 2027.
Essa diferença é importante porque Simples Nacional e enquadramento como MEI não são exatamente a mesma decisão.
O que a empresa deve fazer agora?
Como setembro de 2026 já está em andamento, a primeira providência é consultar imediatamente a situação da empresa no Portal do Simples Nacional.
Vale verificar se a exclusão foi cancelada após a regularização, se existe registro de exclusão futura e se permanecem débitos ou pendências cadastrais.
Se a empresa está entre aquelas cuja exclusão produzirá efeitos em janeiro de 2027, mas já resolveu os impedimentos, deve solicitar a nova opção até 30 de setembro.
A principal armadilha neste ano é seguir o calendário antigo.
Uma empresa pode regularizar todas as dívidas e, mesmo assim, ficar fora do Simples em 2027 se precisava fazer nova opção e deixar setembro passar.
Leia também:
MEI: Limite anual pelo CNAE ou total? Dinheiro devolvido sem impacto no faturamento! Nota fiscal MEI em 1 clique!Por isso, quem recebeu Termo de Exclusão em 2026 deve conferir duas coisas separadamente: se a dívida foi regularizada no prazo que cancelava a exclusão e, caso não tenha sido, se ainda é necessário solicitar o reingresso para 2027.