Crédito pré-aprovado apareceu no aplicativo e depois sumiu: o banco pode retirar a oferta antes da c
Valor exibido no aplicativo pode estar sujeito a prazo, disponibilidade e nova análise de risco; situação muda quando existe uma oferta suficientemente precisa e aceita pelo consumidor.
Abrir o aplicativo do banco e encontrar R$ 10 mil de empréstimo pré-aprovado pode produzir uma sensação de segurança. O cliente faz planos, pesquisa uma compra e, alguns dias depois, volta para contratar. O problema é que aqueles R$ 10 mil simplesmente desapareceram.
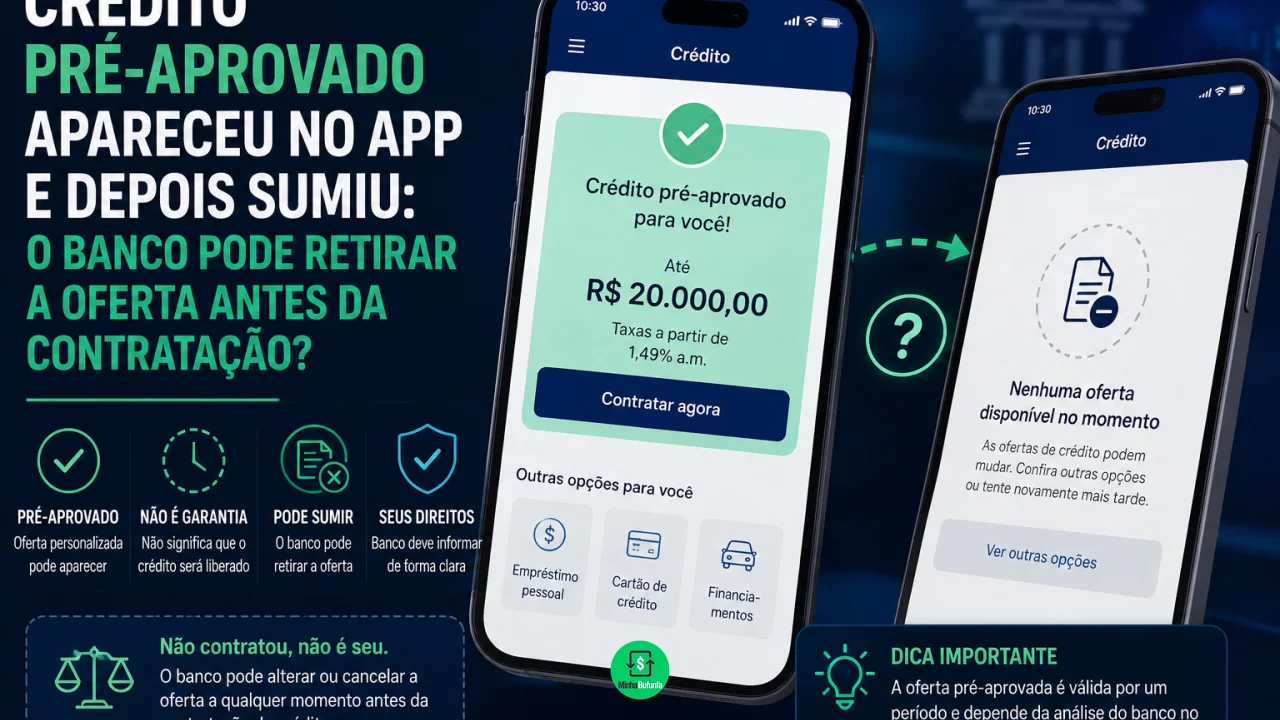
Isso pode acontecer porque crédito pré-aprovado não deve ser confundido automaticamente com dinheiro já contratado. A concessão de empréstimos envolve avaliação de risco pela instituição financeira, e as regras prudenciais do Banco Central exigem que os bancos mantenham critérios e procedimentos para análise prévia das operações de crédito.
Você pode gostar:
Empréstimo com imóvel: só 1%/mês Descubra agora empréstimos confiáveis! Reduza parcelas do consignado jáMas existe uma nuance importante: nem toda mensagem chamada de "pré-aprovado" tem o mesmo significado jurídico. Uma indicação sujeita a análise final é diferente de uma oferta suficientemente precisa, com condições claras e pronta para contratação. O Código de Defesa do Consumidor estabelece que uma oferta suficientemente precisa pode vincular o fornecedor.
O que significa crédito pré-aprovado?
Em geral, significa que a instituição já realizou algum nível de avaliação e identificou possibilidade de oferecer crédito àquele cliente.
Esse tipo de produto é comum no sistema financeiro. Existem inclusive linhas descritas oficialmente como pré-aprovadas, disponíveis para contratação por aplicativo, internet banking ou outros canais.
O problema está em interpretar o termo como aprovação definitiva e permanente.
O aplicativo pode mostrar um limite disponível naquele momento, enquanto determinadas condições da contratação ainda precisam ser confirmadas. O próprio contrato ou a tela da oferta pode indicar validade, necessidade de nova análise, disponibilidade do produto ou outras condições.
Por isso, ver "R$ 15 mil disponíveis" não significa necessariamente que a instituição assumiu uma obrigação de manter aquele valor indefinidamente.
O momento decisivo ocorre quando o cliente efetivamente avança na contratação e são confirmados valor, juros, Custo Efetivo Total, parcelas e demais condições do empréstimo.
Por que o crédito pode desaparecer do aplicativo?
A análise de crédito não observa apenas uma fotografia tirada uma única vez.
Instituições financeiras possuem políticas próprias de concessão e acompanhamento do risco. O Banco Central exige procedimentos documentados para análise prévia e acompanhamento das operações sujeitas ao risco de crédito.
Além disso, bancos podem utilizar informações sobre compromissos financeiros do cliente na avaliação. O Sistema de Informações de Créditos do Banco Central, o SCR, registra de forma individualizada operações e limites a partir dos critérios definidos pelo sistema e serve como uma das fontes relacionadas à avaliação de risco pelas instituições. Para consultar informações do cliente no relatório, o banco precisa de autorização, normalmente prevista na documentação relacionada à contratação.
Na prática, uma condição que existia anteriormente pode deixar de estar disponível depois de uma atualização da análise.
Isso pode ocorrer, por exemplo, se houver mudança relevante nos compromissos financeiros considerados pela instituição, alteração em critérios internos ou simplesmente encerramento do período de validade daquela condição apresentada anteriormente.
O motivo exato, porém, depende do banco. O desaparecimento da oferta não permite concluir sozinho que houve piora do score, inclusão em cadastro de inadimplentes ou qualquer outro evento específico.
Simulação também não é contrato
Outra confusão frequente aparece quando o consumidor faz uma simulação.
Imagine que o aplicativo mostre R$ 8 mil em 24 parcelas e apresente uma taxa estimada. O cliente tira uma captura de tela e decide contratar três semanas depois.
A simulação ajuda a conhecer uma possível configuração do crédito, mas é necessário verificar se aquela tela indicava uma oferta válida até determinada data ou apenas uma estimativa sujeita às condições do momento da contratação.
Da mesma maneira, clicar em "ver condições" não significa necessariamente contratar.
Um contrato de empréstimo envolve a conclusão da operação nas condições apresentadas e aceitas. Antes disso, diferentes etapas da jornada digital podem existir apenas para consulta ou preparação da proposta.
Por isso, antes de comprometer aquele dinheiro em outra compra, vale verificar:
- se o aplicativo informa validade para a condição apresentada;
- se o valor está descrito como disponível ou sujeito a análise;
- qual taxa e CET aparecem na operação;
- se ainda existe alguma etapa de aprovação;
- se a contratação já foi efetivamente concluída.
Essa diferença parece pequena na tela, mas pode separar uma possibilidade de crédito de uma dívida realmente contratada.
O banco sempre pode retirar qualquer oferta antes da contratação?
Não é tão simples.
O Código de Defesa do Consumidor determina que informação ou publicidade suficientemente precisa sobre um produto ou serviço obriga o fornecedor que a veicula e integra o contrato que vier a ser celebrado. Se houver recusa ao cumprimento de uma oferta vinculante, o artigo 35 prevê alternativas para o consumidor.
Isso impede uma conclusão ampla de que toda instituição financeira pode simplesmente ignorar qualquer condição apresentada anteriormente.
A questão é determinar o que exatamente apareceu para o cliente.
Uma mensagem genérica indicando que existe "crédito de até R$ 20 mil sujeito a análise" não tem as mesmas características de uma proposta individualizada com valor, taxa, prazo, validade e confirmação de disponibilidade.
Também é diferente quando a própria condição informa claramente que está sujeita a reavaliação antes da conclusão.
Se houver divergência relevante, guardar capturas de tela, protocolos e documentos da proposta pode ajudar na reclamação junto ao banco e, se necessário, nos canais de defesa do consumidor.
Dá para contar com o pré-aprovado para fazer uma compra?
O mais prudente é não assumir um compromisso irreversível antes de concluir a contratação.
Imagine alguém que encontra R$ 30 mil pré-aprovados, fecha a compra de um veículo e promete pagar o vendedor no dia seguinte. Quando tenta contratar o empréstimo, o limite caiu para R$ 15 mil.
Mesmo que posteriormente exista discussão sobre a oferta, surgiu um problema imediato: o consumidor assumiu uma obrigação contando com dinheiro que ainda não estava em sua conta.
Crédito pré-aprovado pode ser útil porque encurta o caminho entre a procura pelo dinheiro e a contratação. Ele não deveria funcionar como saldo bancário.
Também vale evitar contratar por impulso apenas porque uma oferta pode desaparecer. A existência de um limite não significa que existe necessidade de utilizá-lo.
O que fazer se o crédito sumir?
O primeiro passo é verificar se a tela antiga indicava prazo de validade ou alguma condição para aprovação definitiva. Se houver proposta formal ou registro suficientemente claro das condições, vale guardar a documentação e pedir explicações à instituição.
Se a necessidade de crédito continuar existindo, também pode ser mais útil comparar outras propostas do que tentar recuperar exatamente aquela oferta anterior.
O consumidor pode consultar seu Relatório de Empréstimos e Financiamentos no sistema do Banco Central para verificar dívidas e compromissos registrados pelas instituições financeiras.
O ponto principal é não tratar o desaparecimento como prova automática de que há algo errado no CPF.
Um crédito pré-aprovado é uma indicação de que a instituição enxergou possibilidade de emprestar dentro de determinadas condições. Até que a contratação seja concluída, essas condições podem depender da natureza da oferta, de sua validade e das etapas de análise informadas ao cliente.
Leia também:
Saiba tudo antes de pedir crédito agora! Seguro total contra erro ou fraude! Compare ofertas e economize!Por isso, aquele número brilhando no aplicativo pode representar uma porta aberta. Só depois da conclusão do empréstimo ele vira dinheiro efetivamente disponível para gastar.