Selic caiu para 14%: quem já tem empréstimo deve renegociar agora ou esperar os juros baixarem mais?
Redução da taxa básica pode ajudar a criar condições melhores para novos créditos, mas contratos antigos não ficam automaticamente mais baratos e esperar indefinidamente também pode custar dinheiro.
O Banco Central reduziu a Selic para 14% ao ano em 5 de agosto de 2026. Para quem já está pagando um empréstimo, a notícia pode provocar uma dúvida imediata: se os juros estão caindo, vale procurar o banco agora ou seria melhor esperar novas reduções para renegociar a dívida?
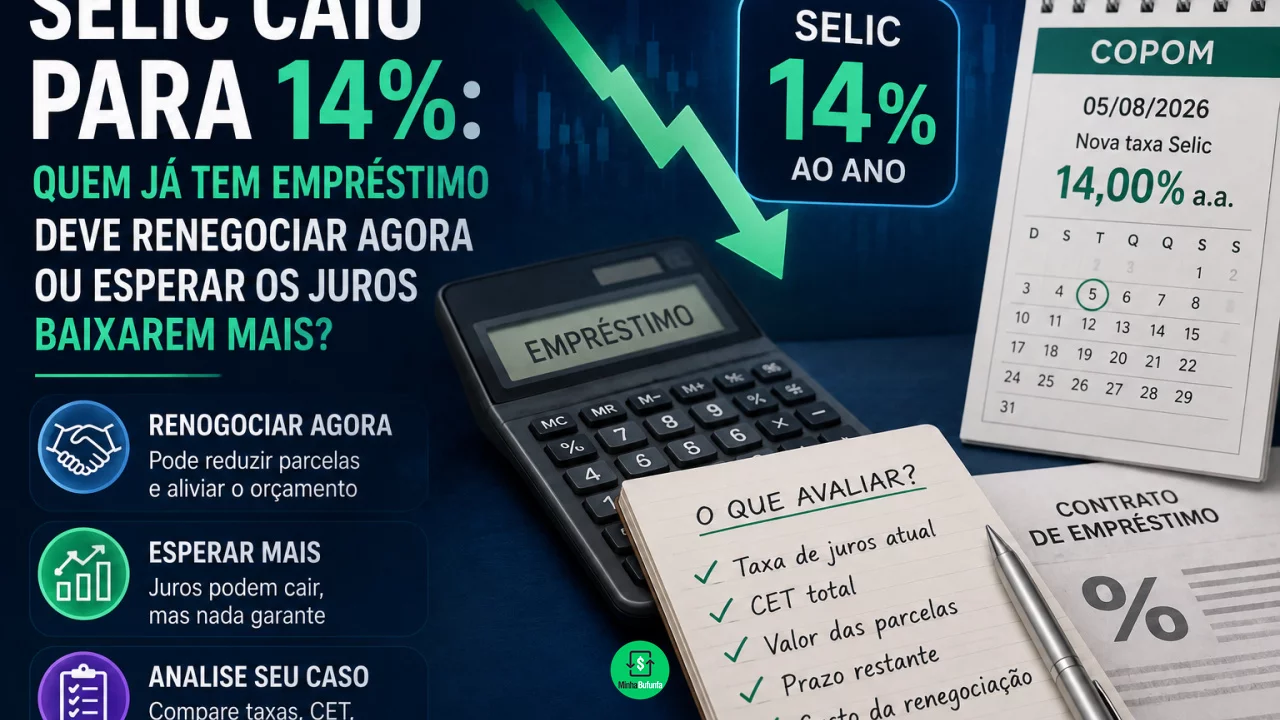
A resposta depende menos da Selic isoladamente e mais das condições do contrato atual. Uma redução da taxa básica pode contribuir para tornar novos empréstimos mais baratos ao longo do tempo, mas isso não obriga o banco a reduzir os juros de um crédito que já foi contratado com taxa prefixada.
Você pode gostar:
Compare FIES e bancos — escolha o melhor Refinancie e pague menos hoje Economize com empréstimo P2PPor isso, uma pessoa pode continuar pagando exatamente a mesma prestação mesmo depois de sucessivas quedas da Selic.
A queda da Selic reduz a parcela do empréstimo atual?
Em um empréstimo com prestações definidas por uma taxa prefixada, normalmente não. As condições foram estabelecidas no momento da contratação e continuam valendo até o fim do contrato, salvo renegociação, portabilidade, quitação antecipada ou outra alteração acordada entre as partes.
Isso significa que um empréstimo contratado quando os juros estavam mais altos não fica automaticamente mais barato porque o Copom reduziu a Selic.
A relação entre a taxa básica e o crédito acontece principalmente nas condições oferecidas para novas operações. A Selic influencia o custo do dinheiro na economia, mas os bancos também consideram risco do cliente, inadimplência, custos administrativos, impostos, garantias e margem comercial ao determinar a taxa final. Dados do Banco Central mostram que as taxas de crédito variam significativamente entre instituições mesmo dentro da mesma modalidade.
Por isso, uma queda de um ponto percentual na Selic não significa que o empréstimo pessoal ficará imediatamente um ponto percentual mais barato.
Quando vale pedir uma renegociação?
O momento começa a ficar interessante quando novas propostas apresentam um custo efetivamente menor que o contrato atual.
O primeiro número a consultar é o saldo devedor. Ele mostra quanto ainda falta para encerrar a dívida e é mais útil para uma comparação do que simplesmente somar as parcelas que aparecem no aplicativo.
Também é necessário verificar a taxa contratada, o prazo restante e o Custo Efetivo Total, o CET. O Banco Central define o CET como uma medida que reúne juros e outros encargos cobrados na operação, permitindo uma comparação mais completa entre ofertas de crédito.
Antes de trocar a dívida, vale colocar lado a lado:
- saldo devedor atualizado;
- CET do contrato atual e da nova oferta;
- quantidade de parcelas restantes;
- valor das novas prestações;
- total que ainda será pago mantendo a dívida atual;
- total previsto na nova operação.
Uma proposta só começa a ser realmente atraente quando existe vantagem suficiente para compensar a mudança.
Uma diferença de juros pequena já pode justificar a troca?
Depende principalmente do saldo e do tempo que ainda falta para pagar.
Considere apenas uma simulação ilustrativa de um saldo devedor de R$ 10 mil, financiado por mais 24 meses. Se a taxa fosse de 3% ao mês, uma prestação calculada pelo sistema de parcelas fixas ficaria perto de R$ 590, e o desembolso ao longo das 24 parcelas seria de aproximadamente R$ 14,2 mil.
Se fosse possível substituir essa dívida por outra de mesmo saldo e prazo a 2% ao mês, a prestação cairia para aproximadamente R$ 529 e o total ficaria próximo de R$ 12,7 mil.
A diferença seria de cerca de R$ 1,5 mil ao longo do período.
É uma simulação simplificada, sem reproduzir CET, impostos, seguros ou tarifas de um produto específico, mas mostra por que a taxa merece atenção quando ainda existem muitas parcelas pela frente.
Agora imagine que restassem apenas três parcelas de uma dívida pequena. Mesmo uma oferta com juros menores poderia produzir uma economia absoluta modesta. Nesse caso, o benefício da troca precisa ser comparado ao trabalho e às condições da nova operação.
Portabilidade pode ser melhor do que esperar
O consumidor não precisa necessariamente renegociar com o mesmo banco.
A portabilidade de crédito permite transferir empréstimos e financiamentos para outra instituição que ofereça condições melhores. O Banco Central orienta que o cliente tenha informações como saldo devedor, número de parcelas a vencer e taxa de juros para avaliar a operação.
A instituição atual também pode reagir à tentativa de saída e apresentar uma condição diferente para manter o cliente.
Isso cria um caminho interessante em um período de redução dos juros: em vez de tentar adivinhar até onde a Selic cairá, o consumidor pode pesquisar quais condições já estão disponíveis.
Se hoje aparece uma proposta claramente mais barata, existe uma economia concreta que pode começar imediatamente.
Esperar só vale a pena quando a vantagem esperada de uma redução futura supera o custo de continuar pagando juros maiores durante o período de espera.
E se a Selic cair ainda mais depois da renegociação?
Esse risco existe.
Uma pessoa pode transferir uma dívida hoje e encontrar uma taxa ainda menor alguns meses depois. Mas isso não significa necessariamente que a decisão anterior foi ruim.
Se a troca já reduziu o custo da dívida, a economia começou no momento da renegociação. Dependendo das condições futuras, pode inclusive existir a possibilidade de uma nova portabilidade.
O erro está em tratar a expectativa sobre a Selic como certeza. A decisão sobre a taxa básica é tomada pelo Copom em cada reunião considerando o cenário econômico. Em agosto de 2026, a taxa efetivamente definida é de 14% ao ano; reduções futuras dependerão das decisões posteriores do comitê.
Para quem possui uma dívida cara, continuar pagando mais apenas na esperança de encontrar a taxa perfeita depois pode consumir parte da economia que se pretendia alcançar.
Renegociar agora ou esperar?
A queda da Selic para 14% é um bom motivo para voltar a pesquisar taxas, não uma ordem automática para trocar de empréstimo.
Quem possui um contrato barato, está perto do fim das parcelas ou encontra ofertas pouco diferentes pode não ter motivo para alterar nada. Já quem paga juros elevados e ainda possui saldo relevante tem mais razões para consultar concorrentes e pedir uma nova proposta ao banco atual.
O ponto decisivo aparece quando uma oferta consegue reduzir o CET e o custo restante da dívida sem alongar excessivamente o prazo.
Leia também:
Escolha consciente: pré-aprovado vs solicitado Compare parcelas agora Taxas descontadas antes?A Selic pode continuar mudando. O saldo do empréstimo, enquanto isso, continua produzindo juros conforme o contrato atual. Em vez de tentar acertar o ponto mais baixo do ciclo, a melhor estratégia é comparar o custo que existe hoje com a economia que já pode ser contratada agora.