Crédito do Trabalhador com FGTS em garantia: o que acontece com o empréstimo se você for demitido?
Novas regras permitem utilizar parte do FGTS e da multa rescisória como garantia do consignado privado, mas a demissão não apaga automaticamente o saldo que ainda restar do empréstimo.
Contratar um empréstimo cuja parcela sai diretamente do salário pode parecer uma decisão relativamente previsível enquanto o emprego está mantido. A situação muda quando ocorre uma demissão antes do término do contrato.
Esse é um dos principais pontos de atenção do Crédito do Trabalhador, programa de consignado destinado a trabalhadores com vínculo formal. Desde junho de 2026, passou a funcionar a possibilidade de utilização de garantias vinculadas ao desligamento, incluindo até 10% do saldo disponível do FGTS e até 100% da multa rescisória, conforme as condições previstas na regulamentação.
Você pode gostar:
Descubra agora empréstimos confiáveis! Compare FIES e bancos — escolha o melhor Empréstimo sem complicação! 💸Isso pode ajudar a instituição financeira a oferecer condições melhores, mas também significa que recursos importantes justamente no momento da perda do emprego podem ser utilizados para amortizar a dívida.
E existe outro detalhe fundamental: a garantia não significa necessariamente que o empréstimo será totalmente quitado se houver demissão.
Como o Crédito do Trabalhador é pago enquanto existe emprego?
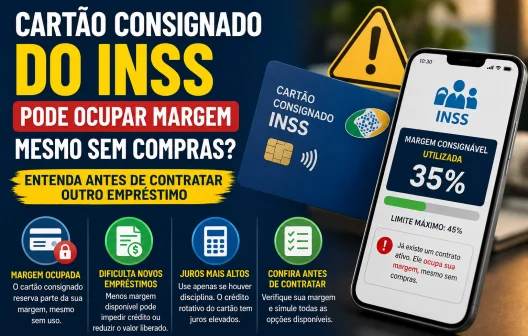
Normalmente, as parcelas são descontadas diretamente da folha de pagamento. A margem consignável pode comprometer até 35% do salário considerado para essa finalidade, segundo as regras do programa.
A lógica do consignado ajuda a reduzir o risco para o banco porque o pagamento ocorre antes de o trabalhador receber integralmente sua remuneração.
Quando o emprego termina, porém, desaparece a folha salarial que sustentava os descontos mensais. É nesse momento que entram as regras relacionadas às verbas rescisórias e às garantias eventualmente oferecidas no contrato.
A regulamentação implementada em junho de 2026 prevê que até 35% das verbas rescisórias devidas ao trabalhador possam funcionar como garantia, limitadas ao saldo devedor. Esse mecanismo pode ser aplicado independentemente da forma ou do motivo da extinção do vínculo, observadas as condições da contratação.
Portanto, o primeiro impacto da demissão pode aparecer já no valor recebido na rescisão.
Quanto do FGTS pode ser usado para pagar o empréstimo?
Além das verbas rescisórias, existem duas garantias relacionadas ao FGTS.
A regulamentação permite utilizar até 10% do saldo disponível da conta vinculada do FGTS e até 100% da multa rescisória do FGTS, desde que essas garantias integrem a operação e estejam dentro das situações previstas nas regras.
Há uma diferença importante entre elas.
A garantia de até 10% do saldo disponível do FGTS é prevista, entre outras hipóteses regulamentadas, para despedida sem justa causa e é restrita ao trabalhador que esteja na sistemática de saque-rescisão. Já a utilização da multa rescisória pode alcançar até 100% do valor da multa nas situações contempladas pela norma e independe da opção entre saque-rescisão e saque-aniversário.
Isso não quer dizer que, ao contratar o crédito, 10% do FGTS simplesmente desapareça da conta. O Ministério do Trabalho esclarece que o saldo continua no FGTS e rendendo. A garantia pode ser acionada posteriormente quando ocorrer a situação prevista para sua utilização.
Qual dinheiro é usado primeiro depois da demissão?
A regulamentação definiu uma ordem para o acionamento das garantias.
Primeiro entram as verbas rescisórias vinculadas à operação. Se ainda existir saldo devedor, a instituição financeira poderá recorrer às garantias do FGTS contratadas. Nessa etapa, a norma prevê primeiro até 10% do saldo disponível da conta vinculada e, depois, até 100% da multa rescisória.
Imagine um trabalhador que ainda deva R$ 12 mil quando perde o emprego. O fato de ter autorizado garantias não significa que necessariamente existirão R$ 12 mil disponíveis para liquidar o contrato.
As verbas rescisórias e os valores do FGTS podem reduzir parte da dívida. Se, depois disso, ainda houver R$ 4 mil pendentes, esses R$ 4 mil não desaparecem.
E se a garantia não for suficiente para quitar tudo?
O saldo restante continua sendo uma dívida do trabalhador.
O próprio Ministério do Trabalho informa que, se as garantias utilizadas na demissão não forem suficientes, o trabalhador poderá continuar pagando com recursos próprios, negociar a dívida com o banco ou ter o saldo cobrado quando assumir um novo vínculo de emprego elegível.
Essa é uma diferença importante entre garantia e seguro.
O FGTS não funciona como uma proteção que cancela o empréstimo diante da perda do emprego. Ele serve como uma fonte adicional para amortização do débito dentro dos limites autorizados.
Por isso, utilizar a garantia pode diminuir o risco da operação para o banco sem eliminar o risco financeiro do trabalhador.
E se o trabalhador pedir demissão?
Nesse caso, a situação do FGTS muda.
O Ministério do Trabalho esclarece que a dívida continua existindo quando o trabalhador pede demissão e que o FGTS não pode ser utilizado para quitar o empréstimo nessa situação.
A regulamentação mais recente, por outro lado, prevê que a garantia sobre até 35% das verbas rescisórias pode existir independentemente do motivo do encerramento do vínculo, quando aplicável ao contrato.
Portanto, não é correto imaginar que pedir demissão simplesmente interrompa os descontos e deixe toda a dívida para depois.
Vale a pena oferecer o FGTS como garantia?
Depende do benefício financeiro obtido em troca.
Uma garantia reduz o risco assumido pelo banco. Em princípio, isso pode contribuir para condições de crédito melhores. O Ministério do Trabalho afirma que a utilização do FGTS como garantia complementar está associada à busca por juros mais baixos.
Antes da contratação, porém, a instituição precisa informar condições como taxa de juros, Custo Efetivo Total, prazo, valor financiado, garantias utilizadas e percentual incidente sobre as verbas rescisórias.
Antes de aceitar, vale conferir:
- quanto dos recursos rescisórios ficará vinculado ao contrato;
- se haverá garantia com saldo do FGTS e multa rescisória;
- qual taxa de juros é oferecida com essas garantias;
- qual é o CET da operação;
- quanto ainda poderia faltar para quitar a dívida em uma demissão antecipada;
- como as parcelas restantes seriam cobradas sem emprego.
Uma taxa menor pode justificar a garantia, especialmente quando o empréstimo substitui outra dívida muito mais cara. Mas a economia precisa ser concreta.
A principal preocupação está no momento em que o dinheiro pode fazer mais falta
O Crédito do Trabalhador pode oferecer uma alternativa ao crédito pessoal tradicional justamente porque utiliza desconto em folha e permite garantias adicionais. As funcionalidades envolvendo verbas rescisórias e FGTS entraram em operação em junho de 2026.
Para quem está empregado, usar parte do FGTS como garantia pode parecer distante. O problema é que o recurso só ganha importância prática justamente quando ocorre o desligamento.
Na demissão, a multa e o FGTS costumam funcionar como uma reserva para atravessar o período até o próximo emprego. Se parte desse dinheiro estiver vinculada ao empréstimo, o trabalhador poderá terminar a rescisão com menos recursos disponíveis.
Por isso, a pergunta antes de contratar não deve ser apenas quanto ficará a parcela mensal. É necessário descobrir também quanto da proteção financeira de uma eventual demissão estará comprometida e quanto da dívida ainda poderia sobreviver a ela.
A garantia pode tornar o crédito mais barato. Ela não torna a perda do emprego financeiramente indolor.