Empresa de cobrança pode mandar mensagem para sua família ou trabalho? Onde termina a cobrança e com
Credores têm direito de procurar o consumidor para cobrar uma dívida, mas não podem usar familiares, colegas ou chefes como instrumento de pressão nem expor a inadimplência a terceiros.
Estar devendo não impede uma empresa de entrar em contato para tentar receber. Ligações, mensagens, cartas e propostas de negociação fazem parte de uma atividade de cobrança legítima.
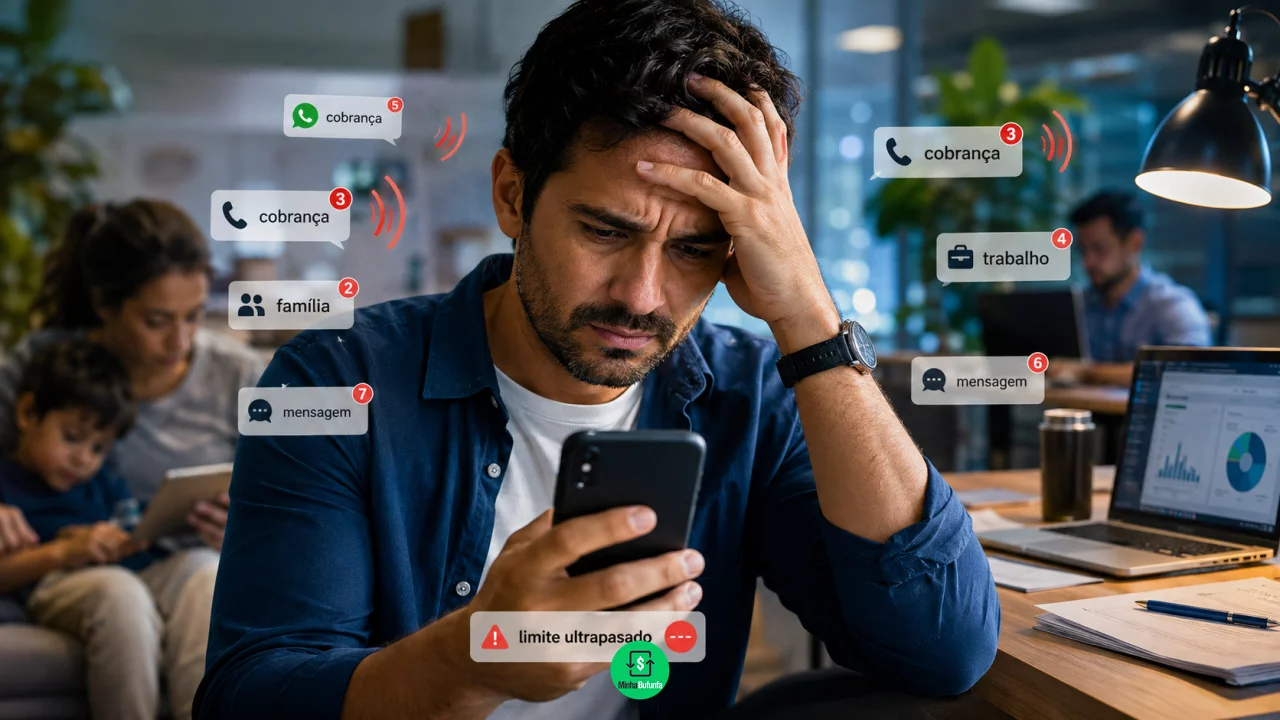
O direito de cobrar, porém, não dá ao credor liberdade para transformar familiares, colegas de trabalho ou chefes em participantes da dívida.
Você pode gostar:
Evite problemas: pague suas dívidas! Fuja da crise agora! Acabe dívidas com bancos já!O Código de Defesa do Consumidor estabelece que uma pessoa inadimplente não pode ser exposta ao ridículo nem submetida a constrangimento ou ameaça durante uma cobrança. A legislação também trata como crime determinadas formas de cobrança que utilizem ameaça, coação, informações falsas ou procedimentos que interfiram injustificadamente no trabalho, descanso ou lazer do consumidor.
A diferença entre cobrança insistente e cobrança abusiva, portanto, não depende apenas do número de mensagens. Importa também para quem a empresa está falando, o que está revelando e de que maneira utiliza aquele contato para pressionar o devedor.
A empresa pode telefonar para um familiar?
O simples fato de uma empresa tentar localizar o consumidor por meio de um telefone que anteriormente foi informado como contato não torna automaticamente a cobrança abusiva.
O problema aparece quando o terceiro passa a receber detalhes sobre a dívida ou é utilizado como instrumento de pressão.
Imagine que uma empresa ligue para a residência, outra pessoa atenda e o funcionário apenas peça para o consumidor retornar uma ligação, sem revelar o motivo. É uma situação muito diferente de informar ao familiar que existe uma dívida de R$ 8 mil, que o pagamento está atrasado e que medidas serão tomadas se ela não for quitada.
Orientações de defesa do consumidor consideram abusivos contatos com familiares, vizinhos ou chefes quando eles revelam a existência da dívida e expõem o consumidor. O ponto central é preservar a cobrança entre credor e devedor.
Também seria problemático ligar repetidamente para a mãe, marido, irmão ou outra pessoa com o objetivo evidente de fazer com que ela pressione o devedor.
A dívida pode ser legítima. A exposição não passa a ser legítima por causa disso.
E a empresa pode ligar para o local de trabalho?
Cobrar alguém durante o expediente exige ainda mais cuidado.
O CDC prevê proteção específica contra procedimentos de cobrança que interfiram injustificadamente no trabalho do consumidor. A conduta pode ultrapassar o simples abuso civil e se enquadrar na previsão penal do artigo 71, dependendo das circunstâncias.
Isso não significa que qualquer telefonema recebido durante o horário comercial seja automaticamente proibido.
O problema surge, por exemplo, quando a empresa liga repetidamente para diferentes ramais, conta a colegas que existe uma dívida, procura o chefe para pressionar o funcionário ou insiste em contatos capazes de prejudicar a atividade profissional.
Órgãos de defesa do consumidor orientam que a cobrança não pode interferir injustificadamente no trabalho, descanso ou lazer do devedor.
Se a empresa possui o celular particular do consumidor, continuar acionando colegas ou o telefone corporativo depois de já ter localizado o devedor torna a estratégia ainda mais difícil de justificar como simples tentativa de contato.
WhatsApp também precisa respeitar esses limites
As mesmas ideias se aplicam às cobranças digitais.
Uma empresa pode enviar uma mensagem diretamente ao consumidor oferecendo renegociação ou informando a existência de uma pendência. Isso é diferente de procurar parentes pelas redes sociais, criar grupos de WhatsApp ou enviar mensagens para terceiros revelando informações sobre o débito.
O meio mudou. A regra contra constrangimento continua.
Também merece atenção o conteúdo da mensagem. A cobrança não pode utilizar afirmações falsas ou enganosas para assustar o consumidor. O artigo 71 do CDC inclui expressamente entre as práticas proibidas o uso de ameaça, coação, constrangimento físico ou moral e afirmações falsas ou enganosas durante a cobrança.
Uma empresa pode informar medidas que realmente estejam disponíveis dentro da lei. Não deveria, entretanto, inventar consequências para produzir medo.
Antes de negociar por WhatsApp, vale ainda conferir se quem está entrando em contato realmente representa o credor. Documentos de cobrança devem identificar o fornecedor com informações como nome, endereço e CPF ou CNPJ.
Quando a cobrança começa a parecer abusiva?
Nem toda situação pode ser decidida por uma regra matemática, mas alguns sinais merecem atenção:
- familiares, vizinhos ou colegas recebem informações sobre a dívida;
- chefes ou setores da empresa são acionados como forma de pressão;
- os contatos continuam de forma excessiva depois que o consumidor já estabeleceu um canal direto;
- são utilizadas ameaças ou informações falsas;
- mensagens procuram envergonhar o devedor;
- ligações interferem repetidamente no trabalho, descanso ou lazer.
A existência de uma dívida não elimina os direitos do consumidor.
Também não é necessário aceitar uma cobrança incorreta apenas para interromper os contatos. O CDC prevê proteção específica para cobranças indevidas e determina que informações relacionadas ao consumidor sejam verdadeiras e passíveis de correção.
O que fazer quando a cobrança passa do limite?
O primeiro cuidado é guardar provas.
Capturas de tela, gravações disponíveis legalmente, números utilizados, horários das ligações, mensagens enviadas a terceiros e protocolos podem ajudar a demonstrar como a cobrança aconteceu.
Também vale comunicar formalmente à empresa que determinado telefone pertence ao trabalho ou a um familiar e fornecer um canal adequado para contato. Isso reduz a possibilidade de a companhia alegar que estava apenas tentando localizar o consumidor.
Se a prática continuar, o consumidor pode reclamar diretamente com o credor ou empresa de cobrança e procurar órgãos de defesa do consumidor. Procons orientam consumidores submetidos a cobrança constrangedora ou ameaçadora a registrar reclamação e, conforme a situação, também buscar as autoridades competentes.
Negociar a dívida e questionar a maneira como ela está sendo cobrada são assuntos diferentes.
O consumidor pode reconhecer que deve e, ao mesmo tempo, exigir que a cobrança seja realizada de forma adequada.
Leia também:
Encerre sua cobrança agora! Dívida no Procon? Evite ser negativado! Proteja-se: dívidas de aluguel após falecimento.Uma empresa pode procurar quem lhe deve dinheiro. O que ela não pode fazer é transformar a vida familiar ou profissional dessa pessoa em um alto-falante para a dívida.