Portabilidade da dívida do cartão: quando levar o saldo para outro banco realmente pode reduzir o pr
Transferir o saldo devedor para outra instituição pode diminuir juros e custo total, mas comparar apenas o valor da nova parcela pode transformar economia aparente em uma dívida mais longa.
Quem entrou no rotativo ou parcelou uma fatura do cartão de crédito não precisa necessariamente permanecer com a dívida no mesmo banco até o fim. Desde julho de 2024, as regras permitem a portabilidade do saldo devedor da fatura para outra instituição que ofereça condições melhores. A possibilidade inclui operações de crédito rotativo e dívidas decorrentes do parcelamento da fatura.
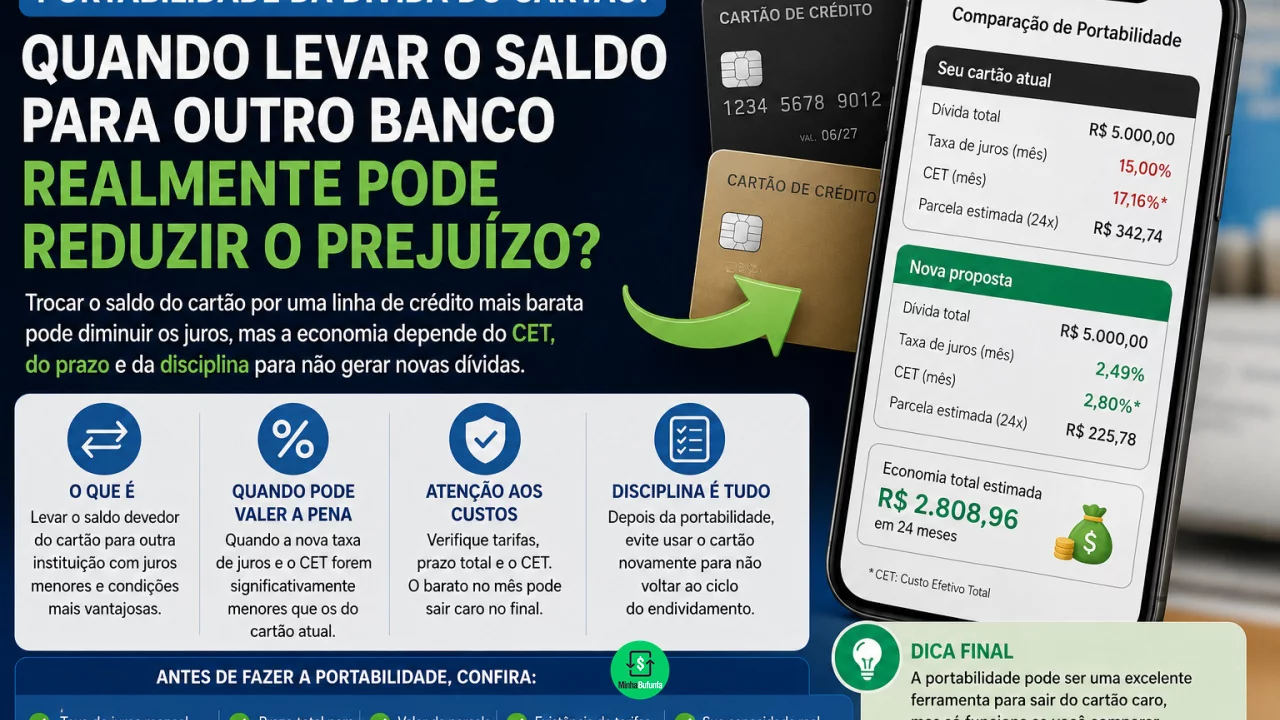
A medida abre espaço para procurar juros menores, mas não significa que qualquer troca será vantajosa. Uma nova instituição pode reduzir bastante a prestação mensal simplesmente alongando o prazo. Nesse cenário, a parcela cabe melhor no orçamento, mas o consumidor pode passar mais tempo endividado e até desembolsar mais no final.
Você pode gostar:
Use seu FGTS para pagar dívidas! Evite problemas: pague suas dívidas! Renegocie agora suas dívidas!Por isso, a pergunta mais importante não é apenas "quanto ficará a parcela?", mas "quanto custará quitar toda essa dívida?".
Que dívida do cartão pode ser levada para outro banco?
A portabilidade alcança o saldo devedor relacionado ao financiamento da fatura do cartão. Pelas regras do Banco Central, esse saldo considera de forma consolidada as operações em aberto de crédito rotativo e de parcelamento de fatura vinculadas à mesma conta de pagamento pós-paga.
Isso significa que uma dívida que já saiu do rotativo e foi transformada em parcelas não fica necessariamente presa à instituição original.
A Lei nº 14.690/2023 assegurou expressamente o direito de portar essas dívidas, inclusive quando já parceladas, para outra instituição financeira ou instituição autorizada pelo Banco Central. A instituição original também não pode cobrar do consumidor custos referentes à troca de informações e à efetivação da portabilidade.
Existe uma exceção importante: as regras específicas de portabilidade do saldo da fatura não se aplicam aos cartões cujo contrato determine pagamento por consignação em folha.
Como saber se a nova proposta realmente é melhor?
A taxa de juros é importante, mas não deve ser analisada isoladamente. O indicador mais útil para comparar propostas é o Custo Efetivo Total, o CET.
O CET procura reunir os custos envolvidos na operação e ajuda a mostrar quanto aquele crédito realmente custa. Na portabilidade, informações como taxas nominal e efetiva, CET, prazo e valor das prestações fazem parte dos dados relevantes para a comparação.
Imagine uma dívida de R$ 6 mil que ainda será paga em 12 parcelas. Outro banco oferece uma prestação muito menor, mas transforma o pagamento em 24 meses. O alívio mensal pode ser interessante para quem está sem margem no orçamento, porém não é possível concluir que houve economia olhando apenas para a prestação.
Antes de aceitar uma proposta, compare:
- saldo devedor que será transferido;
- CET da dívida atual e da nova operação;
- taxa de juros das duas propostas;
- número de parcelas restantes e novo prazo;
- valor de cada prestação;
- soma de tudo o que ainda seria pago na dívida atual;
- valor total previsto para quitar a nova operação.
A melhor oferta é aquela que atende ao objetivo do consumidor. Para alguém que consegue manter a parcela atual, reduzir o custo total pode ser prioridade. Para quem corre risco de deixar de pagar, diminuir a prestação também pode ter valor, desde que esteja claro quanto custará o prazo adicional.
O banco atual pode oferecer uma condição melhor para impedir a saída?
Pode. A regulamentação permite que a instituição na qual a dívida está faça uma contraproposta ao cliente.
Existe, porém, uma regra criada justamente para tornar a comparação menos nebulosa: se o credor original apresentar uma contraproposta para evitar a portabilidade, deverá oferecer ao menos uma operação consolidada com o mesmo prazo da proposta apresentada pela nova instituição.
Isso ajuda a evitar uma disputa baseada apenas em parcelas de valores diferentes porque cada banco escolheu um prazo completamente distinto.
Se a instituição atual reduzir os juros e apresentar condições mais vantajosas, o cliente pode decidir permanecer nela. A possibilidade de portabilidade, portanto, também pode funcionar como instrumento de negociação.
A portabilidade do cartão apaga a dívida antiga?
Não. Ela muda o credor e as condições financeiras da operação.
Na portabilidade de crédito, a nova instituição concede os recursos destinados à quitação do saldo na instituição original. A partir daí, o consumidor passa a ter a nova operação conforme as condições contratadas.
Por isso, a portabilidade não deve ser confundida com perdão de dívida ou renegociação que reduz necessariamente o principal devido. Seu benefício potencial está principalmente na possibilidade de substituir um crédito caro por outro mais barato ou mais adequado à capacidade de pagamento.
Também não há garantia de que qualquer banco aceitará receber a dívida. A nova instituição faz sua própria análise e decide se pretende apresentar uma proposta.
Parcela menor nem sempre significa dívida melhor
Esse talvez seja o principal cuidado para quem procura a portabilidade depois de enfrentar dificuldades com a fatura.
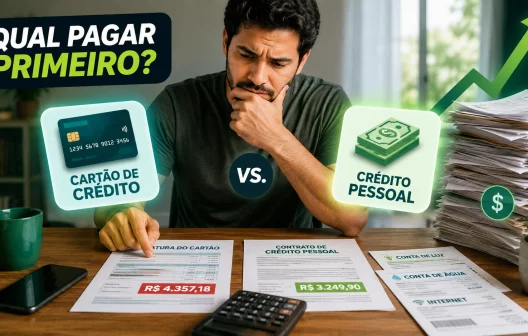
Suponha que uma dívida possa ser encerrada com dez prestações de R$ 700, somando R$ 7 mil. Uma nova proposta de R$ 400 pode parecer imediatamente superior. Se forem 20 parcelas, entretanto, o desembolso chegará a R$ 8 mil.
A segunda alternativa pode ainda fazer sentido se os R$ 700 mensais forem impossíveis de suportar e houver risco real de inadimplência. O problema aparece quando a decisão é tomada acreditando que R$ 400 significa automaticamente crédito mais barato.
É por isso que CET, prazo e valor total precisam caminhar juntos na comparação.
Quando vale a pena fazer a portabilidade da dívida do cartão?
A portabilidade tende a ser mais interessante quando a nova proposta reduz efetivamente o custo da dívida ou oferece uma combinação de juros, prazo e parcela mais adequada ao orçamento.
Ela pode ser especialmente relevante para consumidores presos a operações caras de rotativo ou parcelamento de fatura e que encontram outra instituição disposta a financiar o mesmo saldo em condições melhores. O Banco Central descreve a portabilidade justamente como um mecanismo para transferir uma dívida em busca de condições mais favoráveis.
Antes de trocar, porém, é importante evitar um movimento perigoso: portar a dívida, liberar espaço financeiro e voltar a acumular gastos no cartão antigo. Nesse caso, o consumidor deixa de ter uma dívida cara e pode acabar com duas.
A portabilidade funciona melhor quando faz parte de uma estratégia para encerrar o endividamento. Se houver proposta com CET menor, custo total mais baixo e parcelas compatíveis com a renda, trocar de instituição pode reduzir o prejuízo. Se a única vantagem visível for uma prestação pequena espalhada por muito mais meses, é hora de colocar a calculadora no centro da decisão.