Cartão e crédito pessoal concentram o endividamento: qual dívida deve ser atacada primeiro?
Priorizar a dívida com juros mais altos costuma ser importante, mas quem não consegue pagar todas as contas precisa considerar também moradia, serviços essenciais, atrasos e capacidade real de negociação.
Quando o dinheiro não é suficiente para pagar todas as contas, a recomendação de quitar primeiro a dívida com juros mais altos parece lógica. O problema é que uma família endividada raramente tem apenas empréstimos para escolher. No mesmo orçamento podem aparecer cartão de crédito, prestação de empréstimo, aluguel, energia elétrica, água e outras despesas necessárias para manter a rotina funcionando.
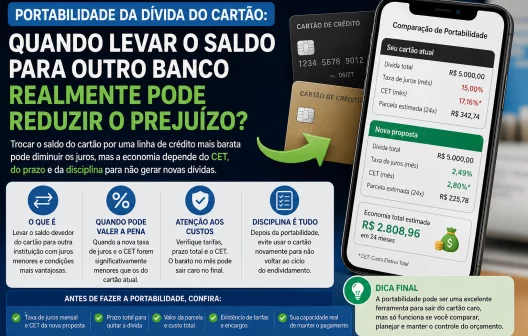
A dimensão do problema ganhou novo destaque em agosto de 2026. Em encontro promovido pela Secretaria Nacional do Consumidor, com participação do Banco Central e de representantes dos Procons, o BC informou que o endividamento das famílias está concentrado principalmente em modalidades sem garantia, como cartão de crédito rotativo ou parcelado com juros e crédito pessoal sem garantia. Mais de 50 milhões de consumidores pagam juros relacionados ao cartão.
Você pode gostar:
Consulte dívidas CPF via Registrato! Descubra quais bens podem ser penhorados Pague menos no cartão agoraIsso não significa, porém, que todo dinheiro disponível deva ser enviado automaticamente para o cartão. A melhor ordem de pagamento depende tanto do custo da dívida quanto das consequências de deixar cada obrigação em aberto.
Antes das dívidas, proteja as despesas essenciais
Quem percebe que o orçamento já não comporta todos os pagamentos precisa separar duas situações: despesas necessárias para continuar vivendo e dívidas financeiras acumuladas.
Alimentação, moradia, água, energia, medicamentos necessários e outras despesas básicas não devem ser sacrificados apenas para manter todos os credores financeiros rigorosamente em dia.
Essa preocupação também está presente na legislação brasileira sobre superendividamento. A Lei nº 14.181 considera superendividada, em linhas gerais, a pessoa natural de boa-fé que não consegue pagar suas dívidas de consumo atuais e futuras sem comprometer seu mínimo existencial. A legislação prevê mecanismos de prevenção, conciliação e repactuação justamente com a preservação dessas condições básicas.
Em outras palavras, não faz sentido pagar integralmente uma dívida bancária se isso significa ficar sem recursos para necessidades fundamentais.
Depois que essas despesas forem separadas, é possível avaliar quanto realmente sobra para atacar o endividamento.
A dívida com juros mais altos merece atenção especial
Entre duas dívidas financeiras que apresentam consequências semelhantes para o consumidor, direcionar mais recursos para aquela que cobra juros maiores tende a reduzir o custo do endividamento.
É por isso que cartão de crédito rotativo, parcelamento de fatura com juros e algumas modalidades de crédito pessoal merecem atenção. No encontro realizado pela Senacon em agosto, o Banco Central identificou justamente essas linhas sem garantia como pontos relevantes da concentração do endividamento das famílias.
Os juros e encargos do rotativo e do parcelamento da fatura do cartão estão atualmente sujeitos a um limite: não podem ultrapassar 100% do valor original da parcela da fatura que deixou de ser paga ou foi financiada. Isso impede que os encargos cresçam indefinidamente, mas não transforma o rotativo em uma modalidade barata.
Uma dívida original de R$ 2 mil, por exemplo, ainda pode chegar a um custo bastante significativo antes de atingir esse limite.
Por isso, manter uma dívida cara apenas para antecipar o pagamento de um financiamento muito mais barato normalmente merece uma nova análise.
Nem sempre a maior taxa define a primeira conta a pagar
A matemática dos juros é apenas uma parte da decisão.
Imagine alguém que tenha uma fatura atrasada do cartão e, ao mesmo tempo, esteja prestes a sofrer uma consequência relevante pelo atraso de outra obrigação. Nesse caso, pode ser necessário resolver primeiro a situação mais urgente e depois direcionar os recursos restantes para a dívida mais cara.
Para organizar a ordem de pagamento, vale observar:
- despesas indispensáveis para moradia, alimentação, saúde e funcionamento básico da casa;
- consequências imediatas de cada atraso;
- taxa de juros e Custo Efetivo Total das dívidas financeiras;
- existência de bens ou garantias envolvidos na operação;
- tempo de atraso e encargos já acumulados;
- possibilidade concreta de renegociação;
- desconto oferecido para pagamento à vista;
- valor mensal que realmente cabe no orçamento depois das despesas essenciais.
Essa combinação evita dois extremos: pagar apenas pela ordem dos juros ou simplesmente atender primeiro o credor que faz mais pressão.
Renegociar pode ser melhor do que tentar pagar tudo
Quando a soma das parcelas já ultrapassa a capacidade mensal de pagamento, espalhar pequenos valores entre todos os credores pode não solucionar nenhuma das dívidas.
Nesse cenário, renegociar algumas delas pode liberar espaço para concentrar recursos nas demais. O importante é analisar a nova proposta completa, e não apenas a redução da parcela.
A legislação determina que ofertas de crédito tragam informações como Custo Efetivo Total, taxa de juros, valor das prestações e soma total a pagar. Esses dados também são úteis em uma renegociação, porque permitem perceber quando uma parcela aparentemente confortável foi obtida apenas com um forte alongamento do prazo.
Uma dívida de R$ 10 mil transformada em uma prestação pequena durante vários anos pode aliviar o presente, mas continuar pesada no custo final.
Por outro lado, para alguém que não consegue mais cumprir o contrato atual, uma renegociação mais longa pode ser a alternativa necessária para evitar novos atrasos. A decisão precisa caber no orçamento real, e não em uma renda que o consumidor espera ter no futuro.
E quando nenhuma negociação cabe no orçamento?
Existe uma diferença entre estar endividado e estar em uma situação de superendividamento.
Se mesmo depois de cortar gastos não essenciais e buscar renegociações a pessoa não consegue pagar o conjunto de suas dívidas de consumo sem comprometer as despesas básicas, pode ser necessário procurar os mecanismos previstos na Lei do Superendividamento.
A legislação permite processos de repactuação com participação dos credores e elaboração de um plano de pagamento, preservando o mínimo existencial. Também atribui aos órgãos públicos de defesa do consumidor a possibilidade de atuar na fase conciliatória e facilitar a construção desses planos.
Em agosto de 2026, a Senacon anunciou ainda uma estratégia nacional que prevê criação e fortalecimento de Núcleos de Prevenção ao Endividamento, atendimento para avaliar despesas e capacidade de pagamento e realização de audiências globais de conciliação com credores.
Para quem chegou a esse estágio, contratar um novo empréstimo apenas para ganhar tempo pode piorar o problema se não houver redução efetiva do custo e reorganização do orçamento.
Afinal, qual dívida deve ser paga primeiro?
Não existe uma sequência universal que funcione para todos os casos.
O primeiro passo é preservar as despesas essenciais. Depois disso, dívidas financeiras de custo elevado, especialmente cartão rotativo, parcelamento de fatura com juros e crédito pessoal caro, tendem a exigir prioridade porque corroem o orçamento mais rapidamente.
Mas urgência também importa. Uma obrigação com consequências graves pelo atraso pode precisar ser resolvida antes mesmo de outra que cobre juros maiores.
A melhor estratégia é enxergar o endividamento como um conjunto. Somar todas as parcelas, descobrir o custo de cada dívida, identificar quais despesas não podem ser sacrificadas e negociar o que não cabe no orçamento produz uma visão muito mais útil do que simplesmente pagar o boleto que vence primeiro.
Leia também:
Venda sem erros agora! Evite problemas: regularize sua dívida! Acompanhe seu MEI no app!Quando não há dinheiro para todos, escolher a ordem certa deixa de ser apenas uma questão matemática. É uma forma de impedir que a tentativa de sair das dívidas comprometa justamente o dinheiro necessário para continuar vivendo.