MEI com dívida ativa pode ter desconto de até 100% nos juros? Prazo termina em setembro
Microempreendedores com débitos inscritos em dívida ativa podem encontrar condições especiais de negociação, mas o desconto máximo não significa perdão de 100% da dívida.
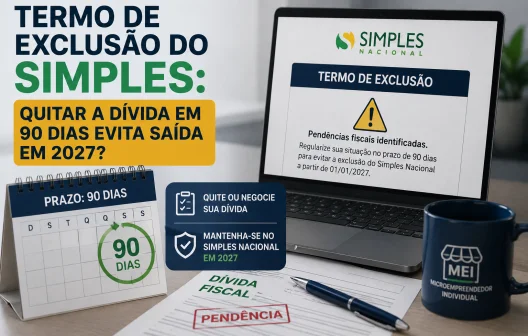
Microempreendedores individuais com débitos inscritos em dívida ativa da União têm até 30 de setembro de 2026, às 19h, para aderir às condições especiais de negociação oferecidas pela Procuradoria-Geral da Fazenda Nacional.
Entre os benefícios possíveis estão parcelamentos mais longos e descontos que podem chegar a 100% sobre juros, multas e encargo legal em determinadas modalidades. Para MEI, algumas negociações permitem que o saldo seja dividido em até 133 prestações, com parcela mínima de R$ 25.
Você pode gostar:
Lucre com sua ideia hoje Ganhe já: 7 apps que pagam Cadastre-se no eSocial em minutos!A expressão “100% de desconto”, porém, merece atenção. Ela não significa que um MEI com R$ 10 mil em dívida poderá necessariamente quitar tudo sem pagar nada. O abatimento máximo incide sobre determinados acréscimos da dívida e ainda está sujeito a limites previstos no edital.
Quais dívidas do MEI podem entrar na negociação?
A oportunidade atual é destinada a débitos que já foram inscritos em dívida ativa da União.
Isso significa que não basta possuir DAS atrasado.
Quando o débito ainda está sob administração da Receita Federal, existem outras formas de regularização. Depois que a dívida é inscrita e passa para cobrança pela PGFN, ela pode se enquadrar nas modalidades de transação disponíveis no Portal Regularize.
O Edital nº 9/2026 criou condições especificamente destinadas ao MEI com débitos inscritos em dívida ativa de até R$ 20 mil.
A data de inscrição também importa.
Nas modalidades de negociação conforme capacidade de pagamento e para débitos considerados irrecuperáveis, são abrangidas dívidas inscritas até 3 de março de 2026. Na modalidade de pequeno valor, existem condições específicas para inscrições realizadas até 1º de junho de 2025.
Por isso, dois MEIs com o mesmo valor em atraso podem encontrar propostas diferentes.
O desconto de 100% apaga toda a dívida?
Não.
Esse é o ponto mais importante para interpretar a oferta corretamente.
Nas modalidades que permitem o maior abatimento, o desconto pode chegar a 100% sobre juros, multas e encargo legal.
O valor principal da dívida não simplesmente desaparece.
Além disso, o abatimento total fica limitado a até 70% do valor da inscrição para MEI nas modalidades abrangidas.
Imagine uma dívida consolidada de R$ 10 mil composta por valor principal, juros, multas e outros acréscimos.
Mesmo que as condições específicas permitam eliminar integralmente determinados juros, multas e encargos, o resultado final precisa respeitar os limites previstos para aquela negociação.
Portanto, anúncios dizendo apenas “MEI consegue 100% de desconto na dívida” podem criar uma expectativa incorreta.
A frase mais precisa seria: existem modalidades capazes de conceder até 100% de desconto sobre determinados acréscimos da dívida.
Dá para parcelar em 133 vezes?
Em algumas modalidades, sim.
A negociação conforme a capacidade de pagamento prevê uma entrada de 6% do valor total da dívida, normalmente parcelável em até 12 meses. Depois, o saldo pode ser dividido em até 133 prestações para o MEI quando atendidas as condições previstas.
Na transação de débitos considerados irrecuperáveis, a entrada pode corresponder a 5%, também parcelável em até 12 vezes, seguida do saldo restante nas condições estabelecidas.
Existem exceções importantes. Determinados débitos previdenciários possuem prazo máximo de 60 meses.
A parcela mínima para MEI é de R$ 25. Os pagamentos também são atualizados pela Selic, além do acréscimo previsto para o mês do pagamento.
Isso significa que escolher o maior prazo possível não transforma a negociação em uma dívida sem custo.
Parcela pequena alivia o caixa mensal, mas prolonga o compromisso.
Todo MEI consegue o mesmo desconto?
Não.
Na modalidade baseada em capacidade de pagamento, a PGFN classifica automaticamente a possibilidade de recuperação da dívida.
Contribuintes classificados nas categorias A ou B podem encontrar principalmente condições de entrada facilitada. Já classificações C ou D podem permitir prazo alongado e descontos sobre os acréscimos legais.
Existem também regras específicas para dívidas consideradas de difícil recuperação ou irrecuperáveis.
Outra alternativa é a transação de pequeno valor. Nela, determinados débitos de MEI podem receber descontos sobre o valor total que variam conforme o prazo escolhido.
Nas condições atuais, existem situações com 50% de desconto para pagamento à vista ou em prazo mais curto, enquanto percentuais menores podem ser aplicados conforme aumenta o número de parcelas.
Por isso, a única maneira de descobrir a proposta efetivamente disponível é consultar as inscrições do próprio MEI.
Como aderir antes do prazo?
A negociação é feita pelo Portal Regularize.
Depois de acessar o sistema, o contribuinte deve procurar a área destinada à negociação de dívida e verificar as modalidades de transação disponíveis para suas inscrições.
Antes de confirmar, vale conferir:
- valor original e saldo atualizado da dívida;
- modalidade de transação oferecida;
- percentual efetivo de desconto;
- valor da entrada;
- quantidade de parcelas;
- valor mínimo mensal;
- total previsto até o final do acordo.
O prazo atual termina em 30 de setembro de 2026, às 19h, no horário de Brasília. Deixar a consulta para os minutos finais aumenta o risco de perder a oportunidade por problemas de acesso ou necessidade de regularizar alguma informação.
Vale usar o maior parcelamento disponível?
Nem sempre.
Uma empresa com pouco caixa pode precisar de um prazo longo para conseguir manter a regularização. Nesse caso, reduzir a prestação pode ser fundamental.
Mas um MEI que consegue quitar em prazo menor deve comparar o custo das alternativas.
Algumas modalidades oferecem descontos maiores justamente para pagamentos mais rápidos. Além disso, parcelas prolongadas continuam sofrendo a atualização prevista na negociação.
O objetivo não deveria ser conseguir a menor prestação possível, mas encontrar um acordo que seja barato o suficiente e, ao mesmo tempo, realmente caiba no fluxo de caixa.
Também é importante evitar assumir uma negociação que será abandonada poucos meses depois.
Setembro pode ser uma oportunidade para limpar uma dívida antiga
Para o MEI que possui débitos já enviados à dívida ativa, a negociação atual pode representar uma redução relevante no peso de juros, multas e encargos acumulados.
Mas existem três números diferentes que não devem ser confundidos: até 100% sobre determinados acréscimos, até 70% de redução do valor da inscrição nas modalidades aplicáveis e descontos próprios das negociações de pequeno valor.
Cada um pertence a uma regra diferente.
Por isso, o melhor caminho é abandonar a manchete do “100%” por alguns minutos e olhar a proposta real que aparece no Regularize.
Leia também:
Evite perda de aviso: atualize seu DET! Lucro certo: precifique com precisão MEI: fique atento ao limite!Se ela transformar uma dívida antiga em um acordo sustentável para o negócio, setembro pode ser a janela para tirar esse peso do CNPJ antes que ele continue crescendo.