Termo de exclusão do Simples: quitar a dívida em 90 dias evita saída em 2027?
Empresa ou MEI que regularizar integralmente as pendências apontadas dentro de 90 dias pode permanecer no regime, sem precisar solicitar o cancelamento do termo.
Receber um Termo de Exclusão do Simples Nacional não significa que a empresa já foi retirada imediatamente do regime.
Em 2026, empresas e microempreendedores individuais notificados por débitos têm 90 dias, contados da ciência do termo, para regularizar a totalidade das pendências indicadas. Se isso acontecer dentro do prazo, a exclusão relacionada àqueles débitos perde o efeito.
Você pode gostar:
Empréstimos ágeis para MEI! 7 estratégias baratas pra crescer hoje Dicas rápidas para abrir empresa reformas!A consequência mais importante aparece em 2027.
Quem não resolver as pendências poderá ser excluído do Simples Nacional a partir de 1º de janeiro de 2027. Até 31 de dezembro de 2026, porém, continua enquadrado no regime e deve cumprir normalmente suas obrigações como optante.
O prazo de 90 dias, portanto, funciona como uma janela para evitar que uma dívida atual se transforme em uma mudança tributária no ano seguinte.
Os 90 dias começam quando o termo é enviado?
Não necessariamente.
O prazo é contado a partir da ciência do Termo de Exclusão, e não simplesmente da data em que ele foi disponibilizado.
As comunicações são realizadas pelo Domicílio Tributário Eletrônico do Simples Nacional, o DTE-SN.
Se o contribuinte consultar o documento dentro dos primeiros 45 dias depois da disponibilização, a ciência ocorre quando ele acessa o conteúdo, observadas as regras para dias não úteis.
Se o termo não for consultado nesse período, a ciência acontece automaticamente pelo decurso do prazo.
Isso significa que ignorar a mensagem não impede o relógio de começar a correr.
Para quem recebeu uma notificação, a providência mais segura é abrir o documento, identificar a data da ciência e calcular a partir dela os 90 dias disponíveis para regularização.
É necessário pagar tudo à vista?
Não.
Regularizar não significa obrigatoriamente quitar todas as pendências em uma única transferência.
Os débitos podem ser resolvidos pelas formas admitidas para cada situação, incluindo pagamento ou parcelamento.
O ponto decisivo é que a totalidade das pendências que motivaram o Termo de Exclusão precisa estar regularizada dentro do prazo.
Imagine uma empresa com três débitos apontados:
DAS atrasado de R$ 2.000, outro débito de R$ 4.000 e uma pendência de R$ 3.500 já encaminhada para cobrança.
Resolver apenas dois deles não é suficiente se o terceiro continuar irregular e constar entre os motivos da exclusão.
Por isso, o empresário não deveria trabalhar apenas com o valor que lembra estar devendo. O documento que acompanha o termo contém o relatório das pendências que precisam ser analisadas.
Parcelar a dívida evita a exclusão?
Pode evitar, desde que a regularização atenda às regras e aconteça dentro dos 90 dias.
Isso é particularmente importante para pequenos negócios sem caixa suficiente para quitar todo o valor imediatamente.
Em vez de ignorar a notificação por não ter dinheiro para pagar tudo à vista, o empresário deve verificar as possibilidades de parcelamento disponíveis para cada débito.
Também é necessário descobrir onde a dívida está sendo cobrada.
Algumas pendências permanecem sob administração da Receita Federal, enquanto valores já inscritos em dívida ativa passam a ser tratados pela Procuradoria-Geral da Fazenda Nacional.
O caminho para negociar pode mudar conforme a situação da dívida.
Depois de realizar a regularização, é importante acompanhar os sistemas para confirmar que não permanece nenhuma pendência incluída no termo.
Preciso avisar a Receita depois de pagar?
Quando todas as pendências indicadas são regularizadas dentro dos 90 dias, não é necessário comparecer a uma unidade de atendimento apenas para informar que a dívida foi resolvida.
O cancelamento da exclusão ocorre automaticamente nos sistemas.
Isso não significa que o empresário deva pagar e esquecer completamente o assunto.
Vale guardar comprovantes e acompanhar a situação fiscal da empresa até confirmar que os débitos foram efetivamente baixados ou parcelados e que não continua existindo alguma pendência inesperada.
Essa conferência é especialmente útil quando o pagamento acontece perto do final dos 90 dias.
E se a dívida estiver errada?
Regularizar e contestar são caminhos diferentes.
Se o empresário reconhece os débitos, pode buscar pagamento ou parcelamento.
Se considera que o Termo de Exclusão contém uma cobrança incorreta, existe procedimento administrativo para impugnar a exclusão, respeitando o prazo específico aplicável à contestação.
Não é recomendável simplesmente deixar os 90 dias passarem esperando que uma inconsistência seja corrigida sozinha.
Nessa situação, o contribuinte deve conferir o termo, reunir documentos e utilizar o procedimento adequado para questionar aquilo com que não concorda.
O recebimento da notificação é justamente o momento para resolver a divergência antes de a exclusão produzir seus efeitos.
O que acontece se os 90 dias terminarem sem regularização?
Se os débitos não forem integralmente regularizados e não existir situação que suspenda os efeitos do procedimento, a exclusão passa a valer em 1º de janeiro de 2027.
Até o final de 2026, a empresa continua no Simples Nacional.
Isso é importante porque o empresário não deve começar a recolher tributos como se estivesse fora do regime imediatamente depois de receber o termo.
A mudança ocorrerá no ano seguinte.
Sair do Simples pode alterar bastante a rotina tributária da empresa, afetando cálculo dos impostos, declarações, sistemas fiscais e planejamento financeiro.
Por isso, deixar a situação para dezembro pode ser uma estratégia bastante arriscada.
Dá para voltar ao Simples depois da exclusão?
Existe possibilidade de nova opção, desde que a empresa cumpra os requisitos para ingressar no regime e regularize as pendências impeditivas.
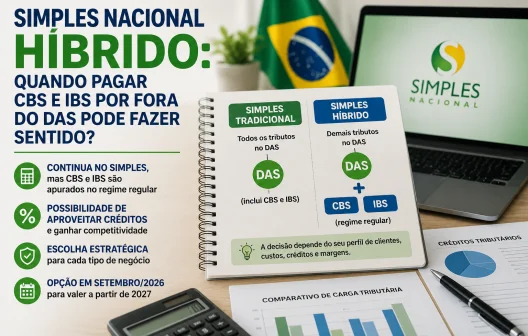
As regras para 2027 ganharam uma novidade importante: CNPJs já constituídos passaram a ter setembro como período de solicitação da opção pelo Simples Nacional, substituindo a antiga janela de janeiro.
O MEI possui calendário próprio para opção pelo Simei.
Mas depender de uma futura reentrada costuma ser menos simples do que impedir a exclusão enquanto o prazo ainda está aberto.
A empresa pode precisar regularizar as mesmas pendências de qualquer maneira para voltar ao regime.
Receber o termo é um aviso, não uma expulsão imediata
A palavra “exclusão” assusta porque parece indicar que a decisão já está consumada.
Na prática, o Termo de Exclusão por débitos também funciona como uma oportunidade formal para corrigir a situação.
O empresário deve identificar a data de ciência, conferir todas as pendências, decidir entre pagamento e parcelamento quando cabível e resolver o conjunto dentro dos 90 dias.
Se fizer isso corretamente, o termo perde o efeito e a empresa permanece no Simples.
Leia também:
Conta PJ Digital: Vantagens para MEI Escolha sua conta agora! Aumente suas vendas com múltiplas opções de pagamento!O calendário, nesse caso, é tão importante quanto o tamanho da dívida. O problema ainda pode ser resolvido, mas os 90 dias continuam correndo mesmo quando o empresário prefere não abrir a mensagem.