Refinanciamento do consignado libera troco: por que parcela menor pode alongar a dívida?
Refinanciar pode reduzir a prestação e liberar dinheiro extra, mas normalmente cria um novo contrato e pode aumentar o tempo total de endividamento.
A oferta parece simples: o cliente já tem um empréstimo consignado, refinancia o contrato, recebe um valor extra na conta e ainda pode ficar com uma parcela semelhante ou até menor.
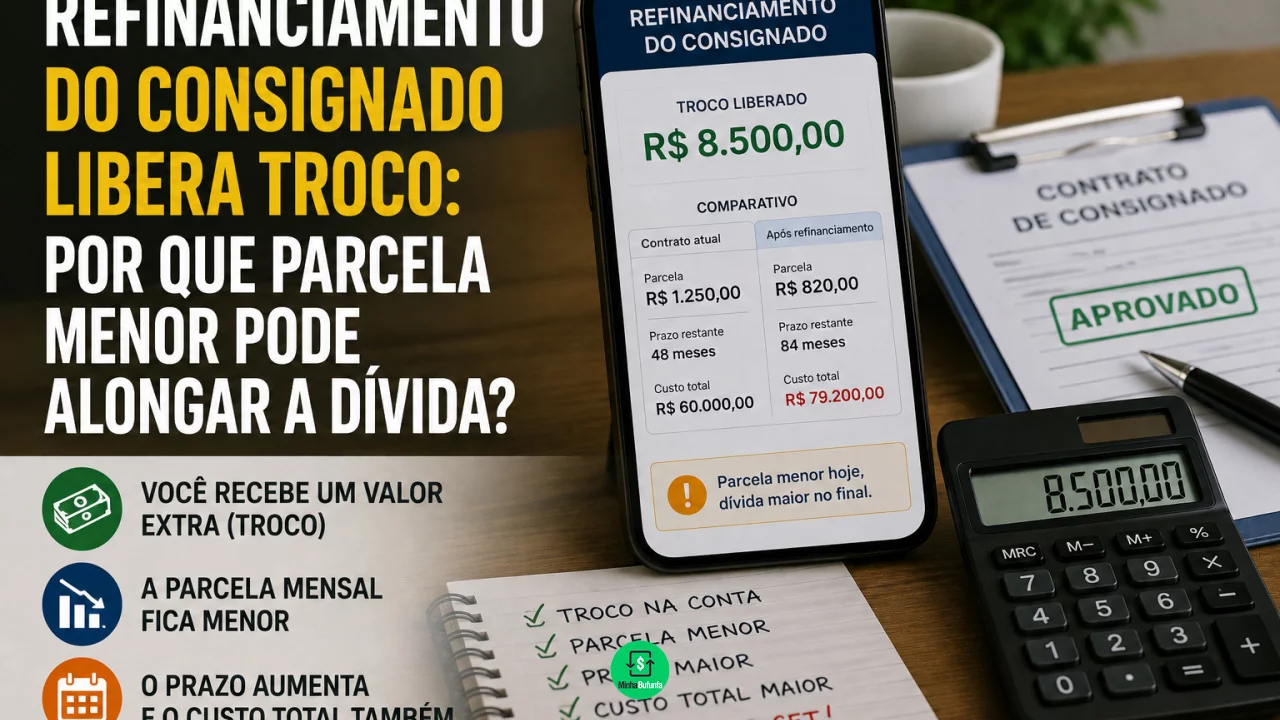
Esse dinheiro adicional costuma ser chamado de “troco do refinanciamento”.
Você pode gostar:
Reduza parcelas do consignado já Dinheiro rápido: empréstimo online hoje Empréstimo Pessoal BV: Dinheiro RápidoO problema é que ele não é dinheiro gratuito. Para liberar o valor, a instituição normalmente utiliza o saldo do contrato atual como parte de uma nova operação. O empréstimo antigo é liquidado e surge outro, com novo prazo, novas condições e um novo cronograma de pagamentos.
É justamente aí que uma prestação menor pode esconder uma dívida mais longa.
Antes de aceitar, é preciso comparar quanto falta pagar hoje com quanto será desembolsado depois do refinanciamento.
Como funciona o troco do refinanciamento?
Imagine uma pessoa que contratou um consignado de R$ 20 mil e já pagou parte das prestações.
Depois de algum tempo, ainda restam R$ 12 mil de saldo devedor.
O banco oferece um refinanciamento de R$ 16 mil.
Parte desse novo empréstimo é utilizada para quitar os R$ 12 mil restantes do contrato anterior. A diferença, descontados os custos aplicáveis, pode ser liberada para o cliente.
Esse valor adicional é o chamado troco.
Na prática, porém, o consumidor não recebeu R$ 4 mil de presente. Ele aumentou novamente o valor financiado.
O novo contrato passa a incluir tanto a dívida que ainda existia quanto o dinheiro extra recebido.
Por isso, a pergunta não deve ser apenas “quanto vou receber de troco?”, mas também “quanto ficará minha dívida depois disso?”.
Como a parcela pode cair mesmo com dinheiro extra?
O principal mecanismo é o prazo.
Uma dívida maior pode ter uma prestação menor se for distribuída por mais meses.
Imagine que o cliente tenha atualmente uma parcela de R$ 600 e ainda precise fazer 24 pagamentos.
O banco pode oferecer um refinanciamento com prestação de R$ 520. À primeira vista, parece uma economia mensal de R$ 80.
Mas o novo contrato pode ter 60, 72 ou mais prestações, conforme as regras aplicáveis à modalidade e ao perfil do cliente.
Nesse caso, o orçamento mensal ganha espaço, mas a dívida continua sendo descontada por muito mais tempo.
Uma comparação simplificada mostra o problema.
Se faltassem 24 parcelas de R$ 600, o desembolso nominal restante seria de R$ 14.400.
Se o refinanciamento criasse 60 parcelas de R$ 520, o novo cronograma chegaria a R$ 31.200.
Os valores reais de um contrato dependem de juros, saldo devedor, prazo e outras condições, mas o exemplo mostra por que olhar apenas a parcela pode induzir ao erro.
Parcela menor não significa necessariamente empréstimo mais barato.
Refinanciar significa começar o consignado do zero?
Financeiramente, pode chegar perto disso em relação ao prazo.
O contrato anterior é encerrado e substituído por uma nova operação. Se o cliente já estava próximo do final do empréstimo, refinanciar pode colocar novamente muitos meses de descontos pela frente.
Imagine alguém que já pagou quatro anos de um contrato e possui apenas um período relativamente curto até a quitação.
Ao refinanciar para obter troco, essa pessoa pode voltar a ter um prazo longo de prestações.
Isso é especialmente importante no consignado porque a parcela é descontada automaticamente da renda, salário ou benefício, conforme a modalidade.
O pagamento automático reduz o risco de esquecer a prestação, mas também pode fazer com que a duração da dívida passe despercebida.
O cliente simplesmente recebe uma renda líquida menor todos os meses durante anos.
O que comparar antes de aceitar o refinanciamento?
A decisão precisa começar pelo contrato atual.
Primeiro, descubra quanto falta efetivamente para quitar a dívida hoje. Esse saldo não é necessariamente igual à soma simples das parcelas restantes, pois a quitação antecipada considera a redução dos juros futuros aplicáveis.
Depois, compare a proposta nova.
Antes de aceitar, confira:
- saldo devedor atual;
- quantidade de parcelas que ainda faltam;
- valor da prestação atual;
- valor líquido do troco que será recebido;
- valor do novo empréstimo;
- nova quantidade de prestações;
- valor de cada nova parcela;
- taxa de juros;
- Custo Efetivo Total;
- total previsto para pagamento no novo contrato.
Essa comparação permite descobrir quanto custa, de verdade, receber aquele dinheiro adicional.
Se o cliente recebe R$ 3 mil de troco, mas aumenta significativamente o total de juros e permanece mais alguns anos endividado, pode estar contratando um crédito muito mais caro do que a expressão “troco” sugere.
Quando o refinanciamento pode fazer sentido?
A operação não é necessariamente ruim.
Ela pode ser útil quando melhora de forma relevante as condições do contrato ou quando o consumidor realmente precisa reorganizar o orçamento.
Uma redução da taxa de juros, por exemplo, pode tornar a troca interessante dependendo do novo prazo e do custo total.
Outra situação é quando diminuir a prestação evita um problema mais grave de fluxo de caixa.
Mesmo assim, é preciso evitar refinanciar repetidamente apenas para liberar novos valores.
Quando o cliente renova o consignado sempre que surge margem ou possibilidade de troco, a dívida pode se transformar em um compromisso quase permanente.
A cada refinanciamento, parte do saldo anterior é carregada para um novo contrato e outro período de pagamento começa.
Troco ou novo empréstimo: o que é melhor?
Depende das propostas disponíveis.
Se a pessoa realmente precisa de dinheiro adicional, vale comparar o refinanciamento com outras alternativas de crédito.
O consignado costuma ter taxas inferiores às de modalidades sem garantia de desconto automático, mas isso não elimina a necessidade de comparar o custo total.
Também pode existir a possibilidade de refinanciar sem receber troco, buscando apenas melhorar a prestação ou a taxa, ou simplesmente manter o contrato atual até a quitação.
Quem está perto do fim da dívida deve ter atenção especial. Reiniciar um prazo longo para conseguir uma quantia relativamente pequena pode ser uma troca desfavorável.
O refinanciamento do consignado consegue fazer uma dívida grande parecer menor ao diminuir a prestação mensal. O truque matemático está no calendário: o valor pode caber melhor em cada mês porque será cobrado durante muito mais meses.
Antes de aceitar o troco, portanto, olhe menos para o dinheiro que entra hoje e mais para quantas folhas do calendário ainda serão necessárias até o último desconto.