Pix recebido ficou bloqueado por 72 horas: quando o banco pode segurar o dinheiro?
Bloqueio cautelar pode ocorrer quando a instituição que recebeu o Pix identifica suspeita de fraude e precisa analisar a transação antes de liberar os recursos.
Receber um Pix e descobrir que o dinheiro está na conta, mas não pode ser utilizado, pode causar estranhamento. Afinal, uma das características mais conhecidas do Pix é justamente a disponibilidade praticamente imediata dos recursos.
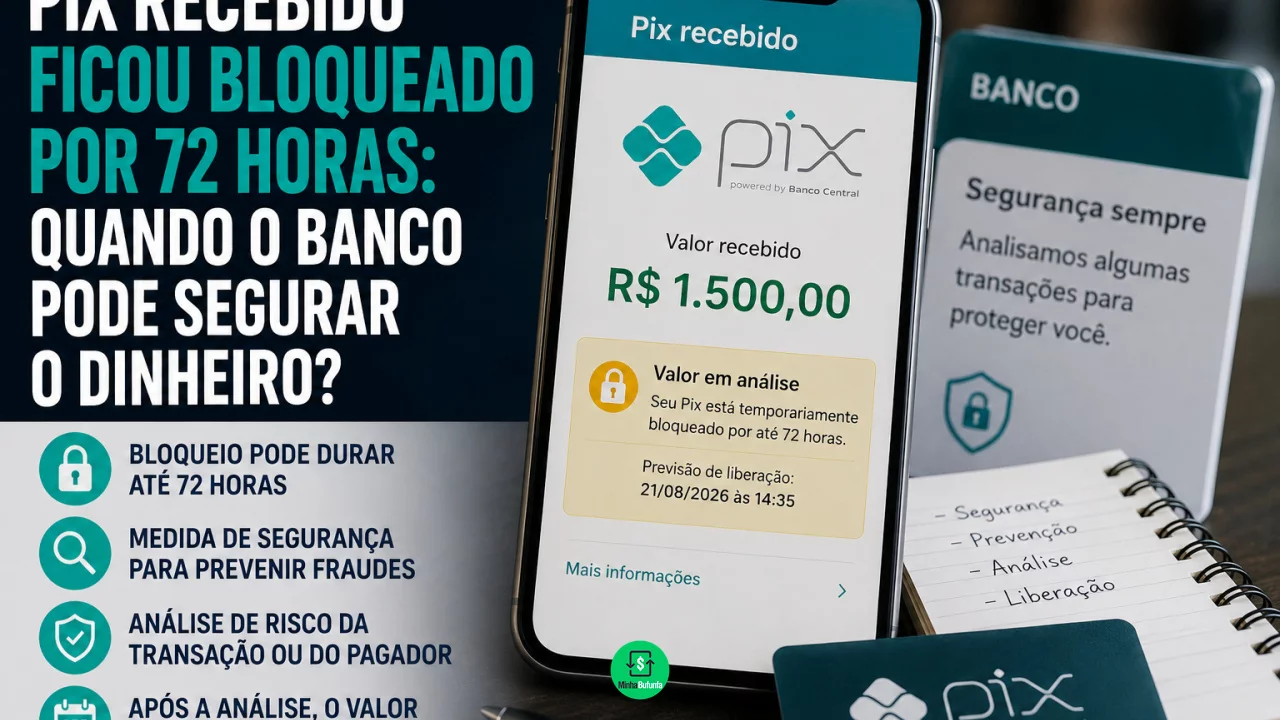
Existe, porém, um mecanismo de segurança que permite ao banco ou instituição financeira bloquear temporariamente determinados valores recebidos. É o chamado bloqueio cautelar.
Você pode gostar:
Evite multas: declare herança no IR Conta errada no seguro? Garanta já Economize já: 5 dicas essenciaisEle pode ser utilizado quando a instituição responsável pela conta de quem recebeu o Pix identifica suspeita de fraude relacionada àquela transação. Nesse caso, o valor pode ficar indisponível por até 72 horas enquanto ocorre uma análise mais detalhada. O recebedor deve ser avisado quando o bloqueio acontecer.
Isso não significa automaticamente que a pessoa que recebeu o dinheiro está sendo acusada de golpe. O bloqueio é uma medida preventiva, e seu resultado dependerá do que a instituição encontrar durante a investigação.
Por que um Pix recebido pode ser bloqueado?
O mecanismo existe justamente porque a velocidade do Pix também pode ser aproveitada por criminosos.
Imagine que uma pessoa seja enganada e transfira R$ 5 mil para uma conta utilizada em um golpe. Se o dinheiro puder ser imediatamente transferido para várias outras contas ou retirado, as chances de recuperação diminuem rapidamente.
O bloqueio cautelar cria uma janela para análise antes que os recursos continuem circulando.
A instituição que mantém a conta do recebedor pode identificar indícios suspeitos por seus próprios mecanismos de prevenção à fraude e bloquear o valor assim que o crédito é efetivado. O Banco Central prevê até 72 horas para que seja feita uma análise mais robusta da situação.
O bloqueio está relacionado à transação suspeita. Portanto, não deve ser interpretado automaticamente como um bloqueio definitivo de todo o dinheiro da pessoa.
O banco precisa esperar alguém reclamar do Pix?
Não necessariamente.
Essa é uma diferença importante entre o bloqueio cautelar e outros mecanismos utilizados depois que uma vítima relata uma fraude.
O bloqueio cautelar pode ser iniciado pela própria instituição do recebedor quando seus sistemas identificam sinais de risco no momento em que o dinheiro chega.
Ou seja, a pessoa pode receber um Pix legítimo e descobrir que o valor ficou temporariamente indisponível mesmo sem ter conhecimento de qualquer contestação.
Bancos utilizam mecanismos próprios para avaliar risco e comportamento das transações. Uma operação que foge muito do padrão da conta ou apresenta outros sinais previstos nos controles antifraude pode passar por verificação adicional.
Isso não significa que receber um Pix de valor elevado, sozinho, seja prova de irregularidade.
O dinheiro fica necessariamente preso durante três dias?
Não.
As 72 horas representam o período máximo previsto para o bloqueio cautelar.
Se a instituição concluir antes que não existe fraude, o bloqueio deve ser encerrado e o dinheiro fica novamente disponível para o recebedor. A instituição também deve comunicar a liberação.
Portanto, um bloqueio feito pela manhã não significa automaticamente que o cliente precisará esperar exatamente três dias.
A análise pode terminar antes.
Para quem recebeu o pagamento de uma venda ou serviço e depende daquele dinheiro para pagar outras despesas, entretanto, a possibilidade de indisponibilidade temporária pode causar problemas de caixa.
Por isso, empresas e profissionais que recebem muitos pagamentos pelo Pix devem evitar considerar toda entrada como recurso definitivamente disponível antes de verificar a situação da transação.
E se o banco concluir que houve fraude?
Se a análise confirmar que o Pix está relacionado a uma fraude, golpe ou crime, os recursos bloqueados podem ser devolvidos ao pagador.
Nesse cenário, o recebedor não recupera simplesmente a disponibilidade do valor depois das 72 horas.
O procedimento faz parte dos mecanismos criados para aumentar as chances de recuperação do dinheiro quando ele ainda está na conta que recebeu a transferência suspeita.
É justamente por isso que quem vende produtos pela internet deve tomar cuidado com outro tipo de fraude: comprovantes falsos.
Nunca entregue um produto apenas porque o comprador enviou uma imagem mostrando um suposto Pix. É necessário confirmar no próprio aplicativo ou extrato que a transação realmente foi realizada.
Mesmo quando o crédito aparece, também vale observar eventuais notificações de bloqueio.
Bloqueio cautelar é a mesma coisa que MED?
Não.
Os dois mecanismos estão ligados à segurança do Pix, mas funcionam de maneiras diferentes.
O bloqueio cautelar pode partir da própria instituição que recebeu a transferência quando identifica uma suspeita de fraude no momento do crédito.
Já o Mecanismo Especial de Devolução, o MED, pode ser acionado após o relato de uma vítima de fraude. Nesse fluxo, ocorre uma notificação entre as instituições, os valores disponíveis podem ser bloqueados e o caso passa por análise. Pelas regras atuais, essa avaliação pode durar até sete dias corridos. Se a fraude for confirmada, os recursos disponíveis podem ser devolvidos à vítima.
Por isso, encontrar o dinheiro indisponível por até 72 horas logo depois de receber um Pix aponta para uma situação diferente daquela investigação mais ampla iniciada pelo MED.
O recebedor pode devolver o Pix durante o bloqueio?
Sim.
O Banco Central prevê que, durante o bloqueio cautelar, o recebedor possa solicitar a devolução do Pix para quem realizou o pagamento.
Essa possibilidade pode ser útil quando a própria pessoa identifica que recebeu um valor indevidamente e quer devolvê-lo.
Ainda assim, é importante utilizar a função oficial de devolução da própria transação no aplicativo, quando disponível, em vez de realizar um novo Pix para uma chave indicada por alguém desconhecido.
Golpistas podem utilizar histórias envolvendo transferências erradas justamente para convencer a vítima a enviar dinheiro para outra conta.
O que fazer se um Pix legítimo ficar bloqueado?
Primeiro, confira a notificação da instituição e identifique exatamente qual transação está sendo analisada.
Depois, mantenha documentos que possam ajudar a demonstrar a origem do pagamento, especialmente quando o Pix estiver relacionado a uma venda ou prestação de serviço.
Podem ser úteis:
- nota fiscal ou recibo;
- pedido realizado pelo cliente;
- contrato;
- mensagens relacionadas à negociação;
- comprovante de entrega;
- identificação do pagador.
Se necessário, entre em contato com a instituição e pergunte qual procedimento deve ser seguido para fornecer informações adicionais.
O principal é não tratar as 72 horas como se fossem um prazo normal de compensação do Pix.
O dinheiro chegou rapidamente, como acontece habitualmente. O que surgiu depois foi uma cancela temporária de segurança.
Leia também:
Receba sua garantia da Simpala já! Controle suas finanças agora! Evite enganos com Pix no celular reciclado.Se não houver fraude, ela deve ser levantada. Se a suspeita for confirmada, o valor pode fazer o caminho de volta para quem realizou o pagamento.