CDB comprado pela corretora: quem paga no vencimento, a plataforma ou o banco emissor?
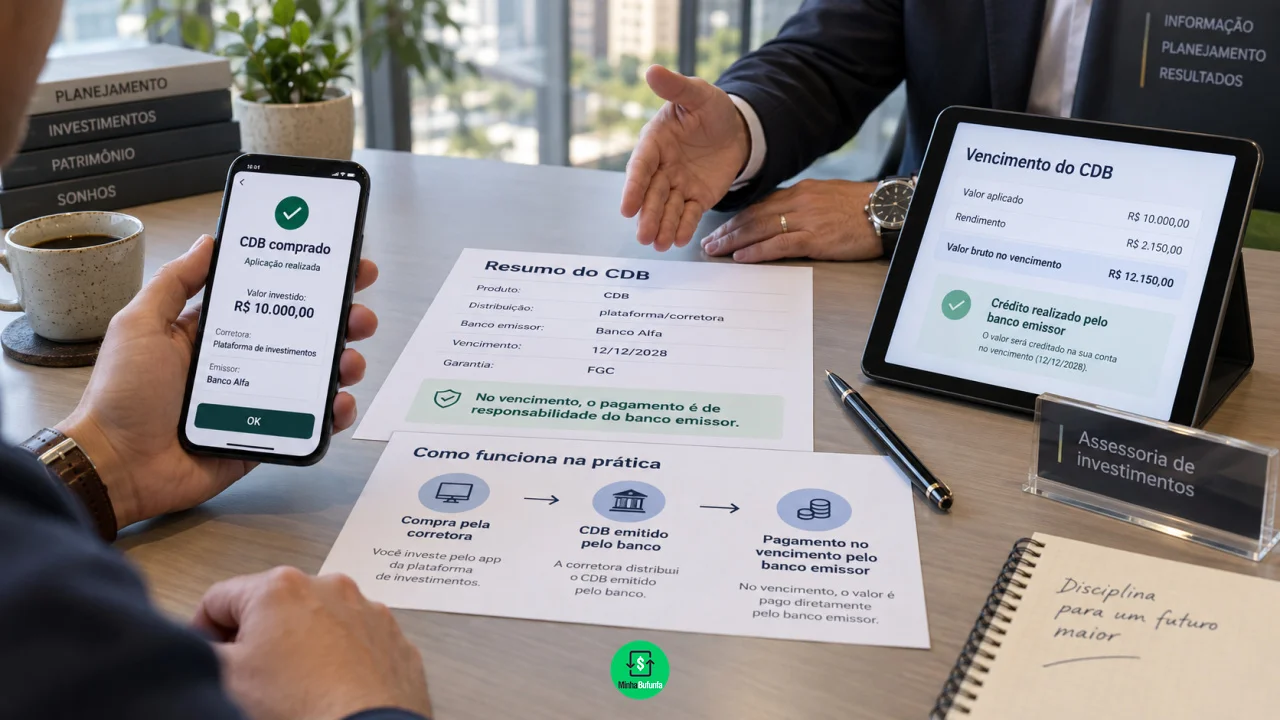
Um CDB adquirido por uma corretora continua sendo uma dívida do banco que emitiu o título. A plataforma funciona como intermediária da aplicação, mas é o emissor que assumiu a obrigação de devolver o dinheiro investido acrescido da remuneração combinada.
É comum abrir uma corretora e encontrar CDBs de dezenas de bancos diferentes.
O investidor pode aplicar R$ 10 mil pelo aplicativo da corretora, acompanhar o saldo diariamente na mesma plataforma e receber o dinheiro nela quando o investimento vence.
Você pode gostar:
Value Investing: aprenda e lucre já Ganhe renda com FIIs: comece hoje Invista fora do Brasil hojeIsso pode transmitir a impressão de que o CDB pertence à corretora.
Não pertence.
Para entender quem realmente responde pelo investimento, é preciso olhar o campo “emissor”.
Quem deve o dinheiro do CDB?
O banco emissor.
O Certificado de Depósito Bancário é uma forma utilizada pelas instituições financeiras para captar recursos.
Na prática, quando uma pessoa compra um CDB do Banco A, está emprestando dinheiro ao Banco A. Em troca, essa instituição promete devolver o principal acrescido da remuneração prevista.
Se o investimento promete 110% do CDI e vence em dois anos, por exemplo, é o banco emissor que assumiu essa obrigação.
A corretora pode ter apresentado a oferta e intermediado a aplicação, mas isso não transforma o título em dívida da plataforma.
Essa diferença também explica por que dois CDBs encontrados na mesma corretora podem ter riscos e taxas bastante diferentes.
Então por que o dinheiro aparece na conta da corretora?
Porque a corretora faz parte da estrutura operacional da aplicação.
Ela oferece os produtos, recebe a ordem do cliente, intermedeia a compra e mostra a posição na carteira.
No vencimento normal, a liquidação do investimento é processada e o valor costuma aparecer no ambiente da instituição por meio da qual o cliente investiu.
Para o usuário, portanto, a experiência pode parecer simples: comprou na corretora e recebeu na corretora.
Economicamente, porém, o pagamento decorre da obrigação assumida pelo emissor.
É semelhante a comprar uma passagem por uma agência: o canal da venda não necessariamente é a empresa responsável pela prestação principal.
O que acontece no vencimento?
Se o banco emissor estiver funcionando normalmente, o CDB é liquidado conforme as condições contratadas.
O investidor recebe o valor aplicado mais a remuneração prevista, descontados os tributos aplicáveis.
Imagine um CDB de R$ 20 mil com vencimento em 15 de setembro.
Na data correspondente, o título deixa de aparecer como aplicação ativa e o valor líquido resultante da operação passa a ficar disponível conforme os procedimentos da corretora.
Não é necessário vender o CDB no vencimento.
Também é importante conferir se o produto possui alguma regra de reinvestimento ou se a própria plataforma oferece aplicação automática do saldo depois da liquidação.
E se a corretora tiver problemas?
O problema da corretora e o problema do emissor são situações diferentes.
Se o banco que emitiu o CDB continua saudável, uma dificuldade da plataforma intermediária não transforma automaticamente aquele banco em inadimplente.
Também é importante que o investimento esteja corretamente identificado e registrado em nome do cliente nos sistemas correspondentes.
O próprio FGC orienta que, quando um investimento coberto é adquirido por meio de corretora ou distribuidora, deve existir uma nota de negociação identificando as características da aplicação e o banco emissor, além do registro do ativo em entidade de registro ou depósito centralizado, como a B3.
Por isso, vale guardar extratos e documentos da aplicação.
E se quem quebrar for o banco emissor?
A situação muda completamente.
Se a instituição que assumiu a obrigação entra em intervenção ou liquidação, o CDB pode deixar de ser pago normalmente no vencimento.
É aí que a cobertura do Fundo Garantidor de Créditos pode entrar em cena.
CDBs estão entre os produtos abrangidos pela garantia ordinária do FGC quando emitidos por instituições associadas e atendidas as demais condições.
O limite geral é de até R$ 250 mil por CPF ou CNPJ contra a mesma instituição financeira ou conglomerado.
Existe ainda um teto global de R$ 1 milhão em pagamentos de garantias por CPF ou CNPJ dentro de um período de quatro anos.
O limite de R$ 250 mil é por corretora?
Não.
Esse detalhe é fundamental para quem compra renda fixa em plataformas de investimento.
O limite considera a instituição emissora ou o conglomerado financeiro, e não a corretora utilizada para fazer a compra.
Imagine que um investidor tenha, na mesma plataforma, R$ 150 mil em CDB do Banco A e R$ 150 mil em CDB do Banco B.
São emissores diferentes.
Agora imagine R$ 150 mil em um CDB do Banco A adquirido pela Corretora X e outros R$ 150 mil do mesmo Banco A comprados pela Corretora Y.
Trocar de plataforma não cria duas garantias independentes de R$ 250 mil.
O risco continua concentrado no mesmo emissor ou conglomerado.
Quem pede o FGC: a corretora ou o investidor?
Quando há uma liquidação coberta, o pagamento da garantia segue o procedimento definido pelo FGC.
Para pessoas físicas, atualmente a solicitação é feita pelo próprio credor por meio do aplicativo do Fundo depois que as informações necessárias são recebidas da instituição liquidada e o pagamento é liberado.
Ter comprado o CDB através de uma corretora não transfere a titularidade da garantia para a plataforma.
O investidor continua sendo o credor.
Por isso, é importante que a aplicação esteja corretamente registrada em seu CPF.
Como descobrir quem é o emissor antes de investir?
Não olhe apenas para a taxa oferecida.
Na tela do investimento, confira o nome da instituição emissora, vencimento, liquidez, indexador, percentual de remuneração e existência de cobertura do FGC.
Uma corretora pode mostrar lado a lado CDBs pagando 100%, 110% ou 120% do CDI.
A taxa maior frequentemente está associada à necessidade de captação e ao risco de crédito do emissor.
Por isso, a pergunta “qual corretora oferece esse CDB?” é menos importante para o risco de crédito do que “qual banco emitiu esse CDB?”.
A plataforma é o caminho pelo qual o investimento foi adquirido. Quem tomou o dinheiro emprestado foi o emissor.
Leia também:
Venda automática garantida! Escolha inteligente: cofrinho ou saldo rendendo? Ações sem custo? Verifique!No vencimento normal, todo o processamento pode acontecer dentro da corretora e o saldo aparecer ali automaticamente. Mas, para compreender quem responde pelo investimento e como funciona a proteção do FGC, o nome que realmente importa é o do banco que aparece como emissor do título.