Defis vai acabar em 2027: onde micro e pequena empresa vão informar os dados que hoje entram na decl
Informações socioeconômicas e fiscais continuarão obrigatórias, mas passarão a ser prestadas dentro do próprio PGDAS-D, eliminando a Defis como declaração separada.
Microempresas e empresas de pequeno porte enquadradas no Simples Nacional terão uma mudança importante na rotina de obrigações acessórias a partir de 2027. A Declaração de Informações Socioeconômicas e Fiscais, conhecida como Defis, deixará de existir como uma declaração separada.
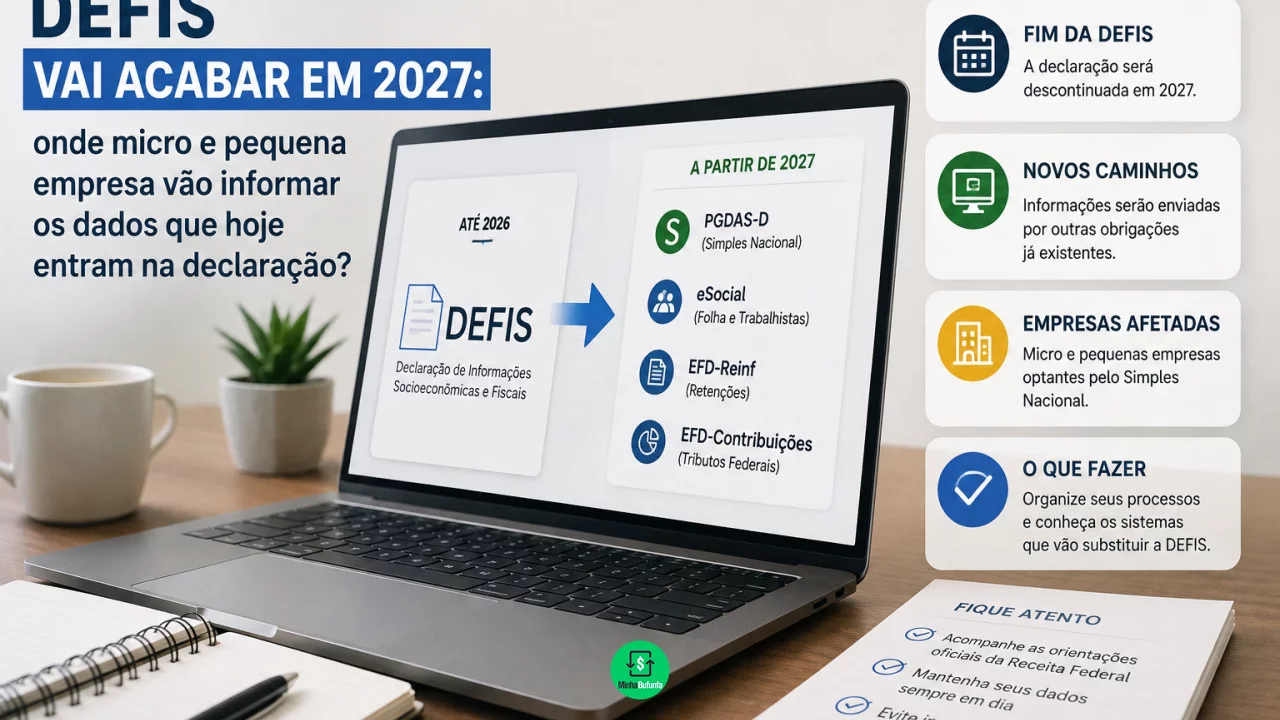
Isso não significa que as informações atualmente prestadas nela simplesmente desaparecerão.
Você pode gostar:
Lucre no Carnaval! Dicas de vendas 7 estratégias baratas pra crescer hoje Rotina eficiente: 6 dicas essenciaisA mudança faz parte da adaptação do Simples Nacional à Reforma Tributária do Consumo e busca concentrar mais dados dentro do próprio PGDAS-D, sistema que as empresas já utilizam mensalmente para informar receitas e calcular os tributos devidos no regime.
A partir das novas regras, as informações socioeconômicas e fiscais serão prestadas uma vez por ano dentro do PGDAS-D, entre janeiro e março.
Para empresários e escritórios de contabilidade, portanto, a novidade representa principalmente uma mudança de lugar e de fluxo. A obrigação continua. A declaração separada é que sai de cena.
Para que serve a Defis atualmente?
A Defis é uma obrigação anual destinada às microempresas e empresas de pequeno porte optantes pelo Simples Nacional.
Ela reúne informações que não fazem parte apenas do cálculo mensal dos tributos. Entre os dados atualmente associados à declaração estão informações econômicas, fiscais e relacionadas à situação da empresa durante o ano.
Hoje, existe uma separação relativamente clara.
Ao longo de cada mês, a empresa utiliza o PGDAS-D para declarar sua receita e calcular o valor devido no Simples Nacional. Depois, existe uma etapa anual específica para prestar as informações da Defis.
Essa divisão será reduzida a partir de 2027.
As novas regras incorporam as informações socioeconômicas e fiscais diretamente ao PGDAS-D. O sistema mensal continuará existindo, mas passará a abrigar também essa prestação anual de informações.
Na prática, o empresário não deixará de prestar os dados porque a sigla Defis desapareceu.
PGDAS-D continuará sendo usado todos os meses
Outro ponto que pode gerar confusão é imaginar que a mudança da Defis também altera a rotina mensal do Simples Nacional.
Não altera dessa maneira.
O PGDAS-D continuará sendo utilizado mensalmente pelas microempresas e empresas de pequeno porte para informar receitas e realizar a apuração dos tributos abrangidos pelo regime.
Isso vale inclusive para meses sem faturamento, nos quais a empresa continua sujeita à transmissão das informações correspondentes conforme as regras do sistema.
A novidade está na camada anual.
Uma vez por ano, entre janeiro e março, as informações que hoje seriam prestadas por meio da Defis passarão a ser informadas dentro do próprio PGDAS-D.
Assim, o sistema passa a desempenhar duas funções em momentos diferentes: continua sendo utilizado para a apuração mensal e passa a concentrar também as informações anuais que antes dependiam de uma declaração separada.
Quando as novas informações deverão ser entregues?
A regulamentação prevê que essa prestação anual aconteça entre janeiro e março.
Isso exige atenção especial no primeiro ciclo sob as novas regras, porque empresas e escritórios de contabilidade estarão acostumados a procurar uma obrigação chamada Defis.
A partir de 2027, a rotina deverá ser reorganizada para conferir os dados anuais dentro do PGDAS-D.
Para evitar problemas, vale preparar desde já:
- informações econômicas e fiscais que normalmente seriam usadas na Defis;
- registros de receitas e demais dados do ano anterior;
- acessos e procurações necessários para utilização do PGDAS-D;
- procedimentos internos do escritório ou da empresa para revisão anual;
- calendário específico para a prestação das informações entre janeiro e março.
A simplificação tecnológica não elimina a necessidade de organização.
Na verdade, reunir obrigações diferentes dentro de um mesmo sistema pode exigir ainda mais cuidado para não confundir a transmissão mensal com a etapa anual.
O fim da Defis reduz as obrigações da pequena empresa?
Em quantidade de declarações separadas, sim.
O objetivo é eliminar uma obrigação acessória autônoma e concentrar seus dados em uma ferramenta que as empresas do Simples Nacional já utilizam.
Mas seria exagerado interpretar a mudança como se microempresas e empresas de pequeno porte deixassem de prestar aquelas informações.
O conteúdo continua existindo.
A simplificação acontece principalmente na forma de entrega.
Em vez de acessar uma declaração separada para cumprir a obrigação anual, o contribuinte utilizará o PGDAS-D, que já faz parte da rotina tributária da empresa.
Essa diferença é importante porque anúncios sobre o “fim da Defis” podem criar a impressão de que março de 2027 chegará sem qualquer obrigação anual correspondente.
Na realidade, o empresário continuará precisando conferir e transmitir os dados dentro do prazo previsto.
MEI também será afetado pelo fim da Defis?
O MEI possui uma rotina diferente.
Microempreendedores individuais não utilizam a Defis como as microempresas e empresas de pequeno porte do Simples Nacional. Eles possuem sua própria declaração anual, a DASN-Simei.
Por isso, o fim da Defis não deve ser interpretado como fim da declaração anual do MEI.
As mudanças tributárias de 2027 trazem outras alterações específicas para microempreendedores, inclusive em emissão de documentos fiscais, mas são assuntos diferentes.
Essa separação ajuda a evitar um erro comum: tratar “Simples Nacional” e “MEI” como se todas as obrigações fossem idênticas.
O MEI faz parte do universo do Simples, mas possui regras próprias em diferentes procedimentos.
O que muda de verdade em 2027?
A mudança é muito mais operacional do que conceitual.
Até então, a empresa realiza suas apurações no PGDAS-D e posteriormente cumpre uma declaração anual separada por meio da Defis.
A partir de 2027, essas informações anuais passam a ser incorporadas ao próprio PGDAS-D e deverão ser prestadas entre janeiro e março.
Para o pequeno empresário, isso pode significar menos uma declaração para lembrar e menos um sistema separado dentro da rotina fiscal.
Para o contador, significa adaptar processos, checklists e calendários para que o desaparecimento da Defis não faça as informações anuais desaparecerem também da agenda.
A melhor forma de entender a mudança é simples: a Defis deixa de existir como embalagem, mas o conteúdo continua precisando ser entregue.
Leia também:
Fim da separação de Defis traz vantagens Pague seu MEI em débito automático! Aproveite! Certificado digital para MEI.Em 2027, a pequena empresa não deverá procurar uma nova declaração com outro nome. Deverá olhar para uma ferramenta que já utiliza todos os meses e perceber que ela ganhou uma função a mais.