Pix de golpe sem saldo na conta do fraudador: o banco ainda tenta devolver o dinheiro?
MED permite novas tentativas de recuperação por até 90 dias e pode alcançar outras contas envolvidas na fraude
Um dos problemas de quem tenta recuperar um Pix enviado em um golpe é a velocidade com que o dinheiro pode desaparecer da conta utilizada pelo criminoso. A vítima percebe a fraude, procura o banco e, quando o bloqueio é solicitado, a conta que recebeu a transferência já está sem saldo.
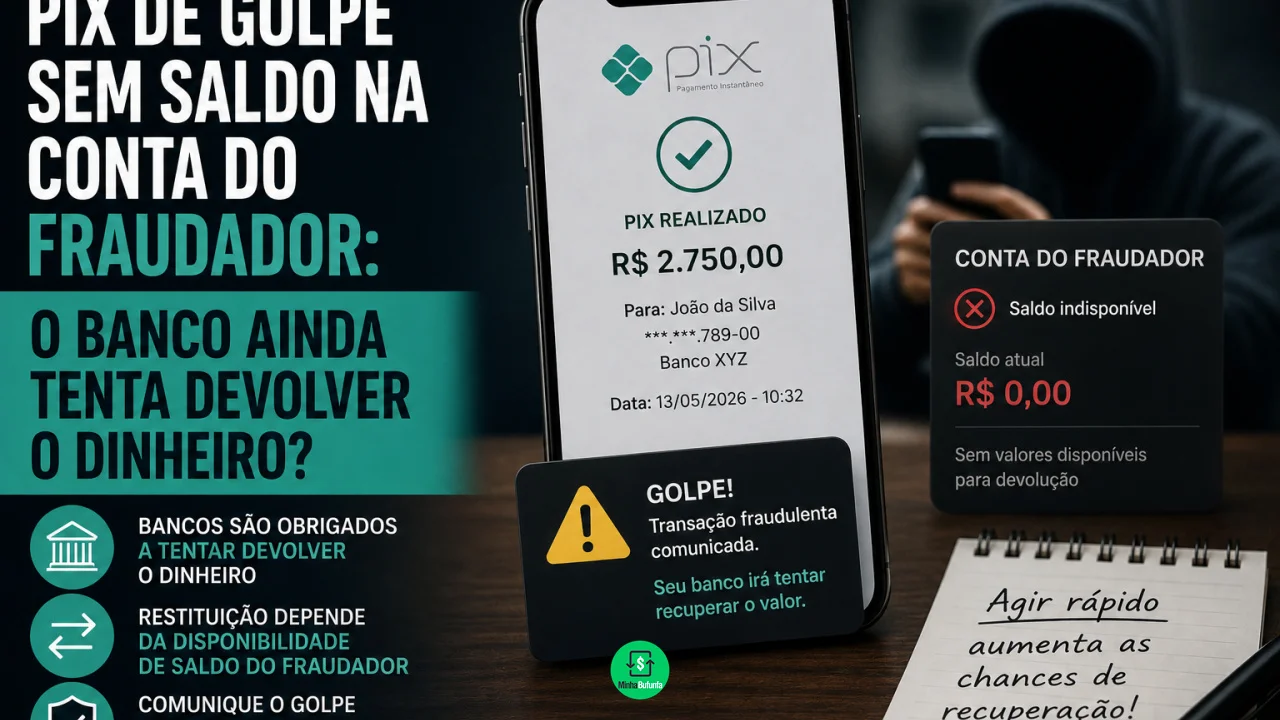
Isso não significa necessariamente que a tentativa de devolução terminou. Pelas regras atuais do Mecanismo Especial de Devolução, o MED, a instituição pode continuar monitorando contas envolvidas na fraude e realizar devoluções parciais caso apareçam novos recursos.
Você pode gostar:
Economize já: 5 dicas essenciais Declare importações rapidamente! Saque seu FGTS inativo agoraO prazo máximo para esse monitoramento pode chegar a 90 dias contados da transação original. Além disso, o MED foi aprimorado para rastrear o caminho do dinheiro além da primeira conta que recebeu o Pix, ampliando a possibilidade de localizar recursos rapidamente transferidos para outras contas.
O que acontece se a conta do golpista estiver zerada?
Quando a vítima contesta a transferência, o procedimento não depende de ainda existir todo o dinheiro na conta do recebedor.
O banco deve analisar a ocorrência dentro do processo do MED. Havendo indícios suficientes e confirmação da fraude, os recursos disponíveis podem ser bloqueados e posteriormente devolvidos.
Se houver apenas uma parte do dinheiro, a devolução pode ser parcial.
Por exemplo, se a vítima perdeu R$ 2 mil e forem encontrados somente R$ 600 em uma conta envolvida no golpe, esses R$ 600 podem ser recuperados sem que seja necessário esperar aparecer o restante de uma só vez.
Quando o valor disponível é insuficiente e o sistema determina o monitoramento, novos créditos que entrarem na conta podem ser bloqueados para novas devoluções, até atingir o montante devido ou terminar o prazo previsto.
O guia operacional do Banco Central estabelece que esse monitoramento pode continuar por até 90 dias a partir do Pix original. Ele também pode ocorrer quando inicialmente não havia saldo algum para devolver.
Dinheiro transferido para outra conta também pode ser localizado
Essa é uma das mudanças mais relevantes do MED.
No modelo inicial, a recuperação concentrava-se principalmente na conta que havia recebido diretamente o Pix da vítima. Isso criava uma fragilidade óbvia: criminosos podiam transferir rapidamente o dinheiro para outras contas antes que a fraude fosse comunicada.
O MED aprimorado passou a permitir o rastreamento das movimentações posteriores. O sistema consegue identificar possíveis caminhos percorridos pelos recursos e envolver instituições que receberam transações subsequentes relacionadas à suspeita de fraude.
Assim, a conta original estar vazia não significa necessariamente que todo o dinheiro desapareceu do alcance do mecanismo.
O Banco Central explica atualmente que a devolução pode ocorrer conforme a existência de saldo tanto na conta do recebedor original quanto em contas de outros envolvidos identificados na fraude.
Ainda assim, o MED não consegue criar dinheiro onde não existe saldo. Se os recursos tiverem sido sacados, gastos ou não forem encontrados nas contas alcançadas pelo procedimento, pode não haver valor suficiente para recuperar.
Quanto tempo o banco continua tentando?
Existem dois prazos que não devem ser confundidos.
A vítima pode solicitar o MED em até 80 dias após a transação fraudulenta. Quanto mais cedo fizer isso, porém, maior tende a ser a possibilidade de encontrar dinheiro antes que seja movimentado.
Já o monitoramento relacionado à recuperação pode alcançar até 90 dias contados da data da transação original, quando previsto pelo procedimento.
Durante esse período, podem ocorrer devoluções parciais sucessivas se forem encontrados novos recursos. O monitoramento não significa que o banco fará uma nova investigação manual todos os dias. Trata-se de um mecanismo operacional pelo qual saldos que surjam nas contas abrangidas podem ser identificados e utilizados na devolução dentro das regras do MED.
Há também uma limitação: o guia do Banco Central prevê que o monitoramento ocorre enquanto a conta permanece aberta. Se ela for encerrada, não existe mais aquele saldo a acompanhar naquela instituição.
O banco precisa pagar do próprio bolso se não encontrar o dinheiro?
Não automaticamente.
O MED foi criado para aumentar as chances de recuperar os recursos envolvidos na fraude. Ele não funciona como um seguro que obriga o banco da vítima a substituir qualquer dinheiro que tenha desaparecido.
As regras operacionais estabelecem que, quando não existem recursos suficientes para a devolução e as instituições cumpriram corretamente suas obrigações dentro do Pix, elas não são obrigadas simplesmente a completar o valor com recursos próprios.
Isso não significa que instituições financeiras nunca possam ser responsabilizadas em situações de fraude. Eventual responsabilidade pode depender das circunstâncias concretas, de falhas de segurança, do cumprimento das regras e de uma análise jurídica diferente daquela realizada especificamente dentro do MED.
O ponto é que a simples ausência de saldo na conta utilizada pelo criminoso não gera, por si só, obrigação automática de o banco ressarcir integralmente a vítima.
O que fazer assim que perceber o golpe
A rapidez continua sendo um dos fatores mais importantes.
O Banco Central orienta que a vítima comunique imediatamente sua instituição e solicite a recuperação pelo MED. As instituições que participam do Pix devem disponibilizar a contestação pelo próprio ambiente Pix de seus aplicativos.
Além disso, algumas providências ajudam a documentar o ocorrido:
- acione o MED pelo aplicativo do banco o mais rápido possível;
- reúna comprovantes do Pix, conversas e informações sobre o golpe;
- registre boletim de ocorrência;
- acompanhe o andamento da contestação;
- se necessário, procure Procon, Banco Central ou Poder Judiciário.
O MED não se aplica a qualquer problema envolvendo uma transferência. Um simples desacordo comercial, por exemplo, não é tratado da mesma maneira que uma fraude. Também não serve normalmente para um Pix que o próprio usuário enviou por engano para uma pessoa de boa-fé.
Leia também:
Economize energia na compra! Planeje suas contas agora! Pix garantido: o banco tenta de novo ou o pagamento é cancelado?Para quem sofreu um golpe, portanto, encontrar a conta inicial sem saldo não significa que acabou a possibilidade de recuperar o dinheiro. O sistema pode procurar recursos em outras contas envolvidas e, quando determinado, continuar monitorando saldos por até 90 dias. Mas a devolução continua dependendo de efetivamente existir dinheiro que possa ser localizado e bloqueado.