Tesouro Educa+ paga renda por 5 anos: como funcionam os pagamentos para bancar os estudos?
Título público permite acumular recursos por alguns anos e depois transformar o patrimônio em 60 pagamentos mensais corrigidos pela inflação.
Guardar dinheiro para pagar faculdade, curso técnico, intercâmbio ou outra etapa da educação exige resolver dois problemas diferentes. Primeiro, é preciso acumular recursos. Depois, é necessário transformar esse patrimônio em dinheiro disponível justamente durante os anos em que as despesas aparecerão.
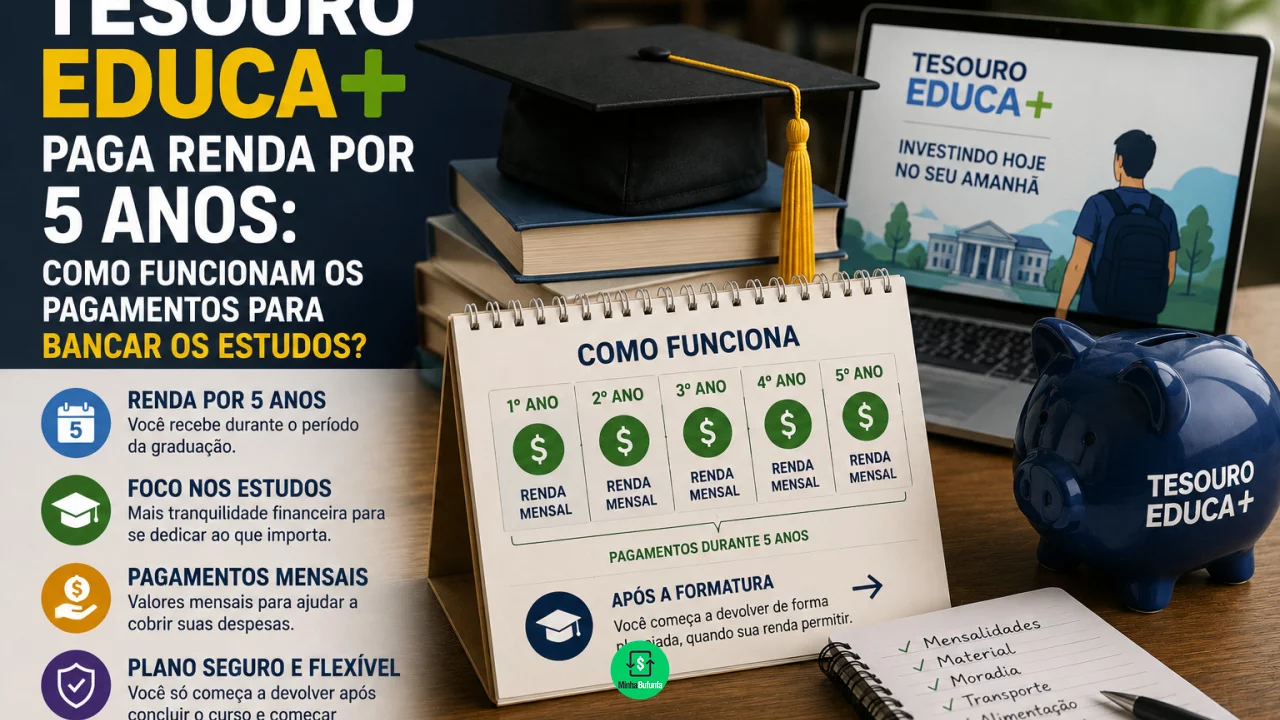
O Tesouro Educa+ foi criado para organizar essas duas etapas dentro do mesmo investimento.
Você pode gostar:
Invista certo em 2026! Value Investing: aprenda e lucre já Ganhe renda com FIIs: comece hojeDurante a primeira fase, o investidor faz aportes e acumula títulos. Quando chega a data escolhida para o início dos estudos, começa a fase de conversão: o patrimônio passa a ser devolvido gradualmente por meio de 60 pagamentos mensais, equivalentes a cinco anos.
Isso torna o funcionamento diferente de um Tesouro IPCA+ tradicional, no qual o principal normalmente é recebido de uma só vez no vencimento.
Como funcionam os 60 pagamentos mensais?
Imagine uma família que pretende formar uma renda complementar para quando o filho começar a universidade em 2035.
Em vez de escolher apenas quanto tempo quer deixar o dinheiro investido, ela seleciona um Tesouro Educa+ cuja data de conversão esteja próxima do início previsto dos estudos.
Até essa data, ocorre a fase de acumulação.
O investidor pode realizar novos aportes ao longo dos anos, comprando mais títulos conforme sua capacidade financeira. Quando chega a data de conversão, começa uma segunda etapa.
A partir daí, o Tesouro Educa+ paga 60 parcelas mensais. O fluxo dura cinco anos, período pensado para acompanhar aproximadamente uma graduação tradicional.
O investidor não recebe todo o patrimônio de uma vez.
Parte do principal é amortizada mensalmente, enquanto o saldo que ainda não foi pago continua seguindo as regras de atualização do título até sua respectiva amortização.
Essa estrutura pode ajudar quem pretende utilizar o investimento para despesas recorrentes, como mensalidade, transporte, material didático ou moradia durante os estudos.
O rendimento é de quanto?
O Tesouro Educa+ é um título ligado ao IPCA.
Sua rentabilidade combina a variação da inflação com uma taxa de juros definida no momento da compra. Na prática, uma oferta poderia aparecer como IPCA + 6% ao ano, por exemplo.
A taxa disponível muda conforme as condições do mercado.
O objetivo dessa estrutura é preservar o poder de compra do dinheiro ao longo do tempo e acrescentar uma remuneração real sobre a inflação.
Isso faz sentido para uma despesa que pode estar muitos anos no futuro.
Uma mensalidade universitária de R$ 2 mil hoje provavelmente não custará os mesmos R$ 2 mil daqui a dez anos. Planejar apenas um valor nominal poderia fazer a reserva perder força justamente quando fosse necessária.
Ainda assim, a correção pelo IPCA não significa que o investimento esteja protegido contra qualquer aumento específico dos custos educacionais. Mensalidades podem subir acima ou abaixo da inflação oficial.
Posso retirar o dinheiro antes do início dos estudos?
É possível vender o Tesouro Educa+ antecipadamente, mas existe uma diferença importante em relação a manter o título até o fluxo originalmente planejado.
O regulamento prevê uma carência de 60 dias após a liquidação de cada compra antes que aquela parcela adquirida possa ser vendida antecipadamente.
Depois disso, o Tesouro Nacional pode recomprar o título conforme as regras do programa.
O preço, entretanto, será o preço de mercado naquele momento.
Isso significa que o investidor pode receber mais ou menos do que imaginava se precisar sair antecipadamente.
Por que existe risco de perder dinheiro antes da hora?
Por causa da marcação a mercado.
O Tesouro Educa+ possui uma taxa contratada no momento da aplicação. Se as taxas oferecidas pelo mercado mudarem posteriormente, o preço do título que já está na carteira também muda.
Imagine que alguém tenha comprado um Educa+ pagando IPCA + 6% ao ano.
Depois, novos títulos semelhantes passam a oferecer IPCA + 7%.
O papel antigo, que paga uma taxa menor, tende a valer menos no mercado naquele momento. Se o investidor precisar vendê-lo antecipadamente, pode realizar essa desvalorização.
O movimento contrário também é possível. Se as taxas caírem, o preço do título anteriormente comprado pode subir.
Por isso, o Educa+ é mais adequado quando existe uma data razoavelmente definida para utilização do dinheiro e capacidade de manter o planejamento.
Não é um substituto natural para reserva de emergência.
Quanto é necessário investir para receber uma renda mensal?
Depende de quatro elementos principais: renda desejada, prazo até o início dos pagamentos, taxa disponível e quantidade de aportes realizados.
Quem começa cedo precisa acumular o patrimônio durante mais tempo.
Imagine duas famílias que desejam gerar a mesma renda mensal para os estudos.
Uma começa quando a criança tem três anos. Outra inicia o planejamento quando ela já tem 15.
A segunda provavelmente terá de fazer aportes muito maiores porque terá menos tempo para acumulação e crescimento do investimento.
O próprio Tesouro Direto disponibiliza simuladores para projetar aportes e renda futura. As projeções, porém, dependem das condições utilizadas na simulação e não representam garantia do resultado futuro.
E impostos e taxa de custódia?
O Tesouro Educa+ está sujeito à tributação aplicável aos títulos públicos.
Existe Imposto de Renda sobre os rendimentos, seguindo a tabela regressiva da renda fixa.
A taxa de custódia da B3 possui uma regra diferenciada para o Educa+. Durante a manutenção normal do título, a cobrança não segue simplesmente o mesmo formato aplicado aos títulos tradicionais.
Para quem mantém o investimento até a fase prevista de pagamentos, há isenção da taxa de custódia sobre rendas mensais de até quatro salários mínimos. Sobre o valor que ultrapassar esse limite, aplica-se taxa de 0,10% ao ano nas condições vigentes. Resgates antecipados possuem regras próprias de cobrança.
Esses detalhes precisam entrar na simulação porque a renda bruta projetada não é necessariamente igual ao dinheiro líquido disponível para pagar os estudos.
Tesouro Educa+ serve apenas para faculdade?
Não.
O nome e o desenho do produto estão ligados ao financiamento da educação, mas o dinheiro recebido não fica tecnicamente preso ao pagamento de uma universidade específica.
O investidor pode utilizar os recursos conforme sua necessidade.
Isso permite planejar despesas com cursos, especializações, intercâmbio ou outras etapas educacionais.
O ponto forte do produto está menos no destino obrigatório do dinheiro e mais na arquitetura do pagamento.
Em vez de entregar um grande valor de uma só vez, ele transforma anos de acumulação em 60 depósitos mensais.
Leia também:
Sem espera: receba seu dinheiro antes! Invista no futuro: Tesouro Educa+! Invista agora e garanta um futuro tranquilo!Para quem está planejando uma despesa educacional futura, essa estrutura cria uma espécie de ponte financeira: durante anos, o dinheiro caminha em uma direção, acumulando patrimônio; quando os estudos começam, o fluxo se inverte e passa a chegar todos os meses.