LCI e LCA ainda têm carência de 90 dias? Quando o prazo mínimo é de seis meses
O prazo mínimo regulatório mudou, mas isso não significa que toda LCI ou LCA tenha resgate automático após seis meses.
Durante muito tempo, investidores se acostumaram a encontrar LCIs e LCAs com referência a 90 dias de carência ou vencimento mínimo. Essa informação, porém, ficou desatualizada para novas emissões.
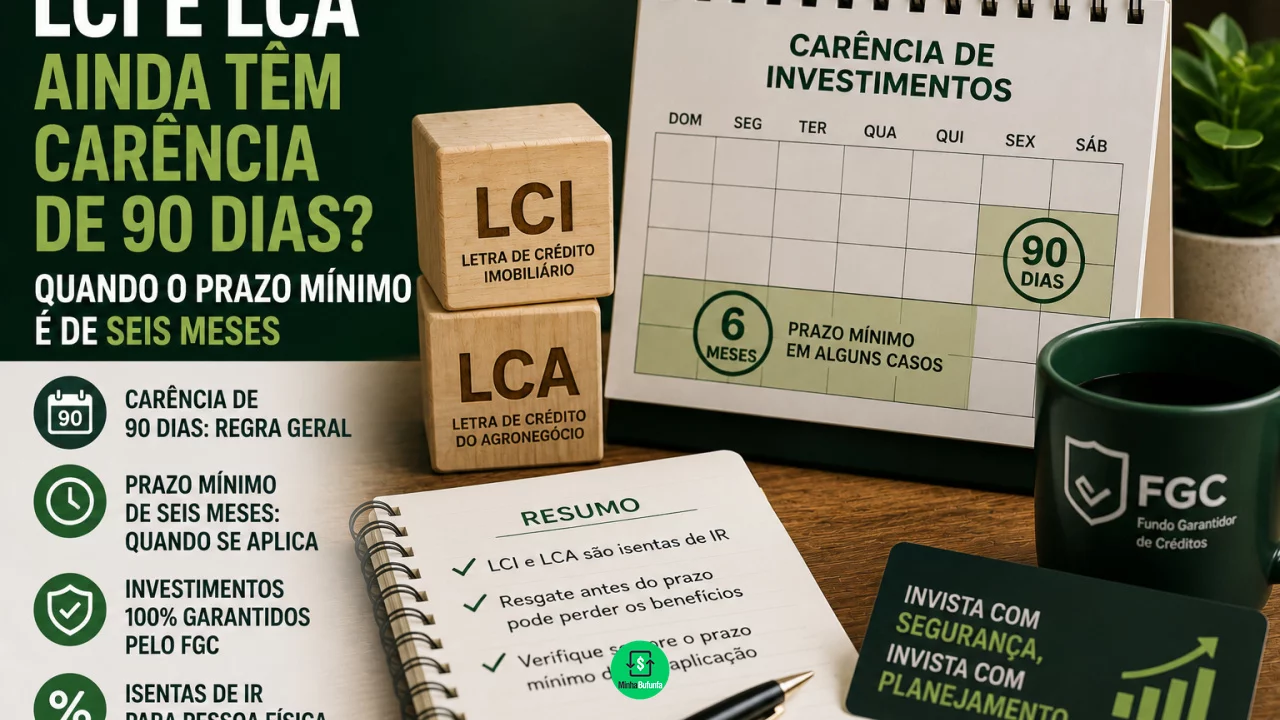
Desde maio de 2025, o Conselho Monetário Nacional reduziu para seis meses o prazo mínimo de vencimento das LCIs e LCAs emitidas sem atualização por índice de preços. Antes disso, as regras haviam passado por outras mudanças, incluindo períodos mínimos maiores adotados em 2024.
Você pode gostar:
Ganhe renda com FIIs: comece hoje Invista com segurança em 2026! Invista agora com facilidade!Na prática, isso significa que uma nova LCI ou LCA comum, sem correção por índice de preços, não pode ser estruturada com vencimento inferior a seis meses.
Mas existe uma diferença importante entre prazo mínimo permitido pela regulamentação e liquidez oferecida ao investidor.
Uma LCI com vencimento em dois anos, por exemplo, não precisa permitir resgate depois de seis meses apenas porque esse é o piso regulatório.
Os 90 dias deixaram de ser a regra para novas emissões
A referência aos 90 dias vem de regras antigas.
Durante anos, LCIs e LCAs sem atualização por índice de preços podiam ser emitidas com vencimento mínimo de 90 dias. Esse cenário começou a mudar em 2024, quando o Conselho Monetário Nacional aumentou os prazos para esses investimentos.
Depois de ajustes posteriores, as duas modalidades chegaram ao prazo mínimo de seis meses para títulos sem atualização por índice de preços.
Por isso, encontrar hoje um artigo antigo dizendo que “LCI pode ser resgatada depois de 90 dias” não significa que essa regra continue válida para novas emissões.
O investidor precisa observar a data e as condições específicas do título.
Também é possível encontrar investimentos antigos contratados sob regulamentações anteriores. Eles não devem ser confundidos automaticamente com as regras aplicáveis às novas emissões.
Seis meses é carência ou vencimento?
Esse é um ponto importante.
A regra estabelece um prazo mínimo de vencimento.
Em linguagem comum, bancos e plataformas podem utilizar a palavra “carência” para indicar o período no qual o investidor não consegue resgatar o dinheiro. Mas os dois conceitos não são necessariamente idênticos.
Imagine uma LCI com vencimento em 24 meses e sem liquidez antecipada.
O prazo mínimo regulatório de seis meses está sendo respeitado porque o investimento vence muito depois desse período.
Isso não cria obrigação para o banco permitir retirada no sétimo mês.
Outro produto pode ter vencimento em dois anos, mas oferecer liquidez após determinado período previsto nas condições da aplicação.
Nesse caso, o investidor pode ter uma janela de resgate antes do vencimento final.
Por isso, antes de aplicar, não basta perguntar “qual é a carência?”. É melhor verificar separadamente o prazo de vencimento e as regras de liquidez.
Toda LCI e LCA tem prazo mínimo de seis meses?
Não exatamente.
A regra de seis meses vale para LCIs e LCAs sem atualização por índice de preços.
Produtos estruturados com correção por índices de preços podem ter prazos mínimos diferentes e maiores.
No caso da LCI atualizada mensalmente por índice de preços, por exemplo, a regulamentação estabelece prazo mínimo de 36 meses.
Isso significa que a frase “LCI e LCA agora têm prazo mínimo de seis meses” precisa de complemento.
Ela descreve os títulos sem atualização por índice de preços, categoria bastante comum nas ofertas encontradas por investidores de varejo, mas não resume todas as estruturas possíveis.
Além disso, a instituição pode escolher oferecer um título com vencimento superior ao mínimo exigido.
Seis meses é um piso para determinadas emissões, não um prazo padrão obrigatório para todo investimento.
Posso resgatar assim que completar seis meses?
Somente se as condições daquele título permitirem.
Esse talvez seja o erro mais perigoso para quem está escolhendo onde colocar dinheiro que poderá ser necessário em breve.
Uma LCI anunciada com vencimento em 12 meses e sem liquidez antecipada continuará prendendo o dinheiro até o vencimento, mesmo depois de completar seis meses.
Já outra aplicação pode prever liquidez após determinado prazo.
Por isso, antes de investir, confira:
- data de vencimento;
- existência de carência;
- possibilidade de resgate antecipado;
- momento a partir do qual existe liquidez;
- taxa oferecida;
- instituição emissora;
- cobertura do FGC, quando aplicável.
A taxa maior pode perder importância se o dinheiro ficar indisponível justamente quando for necessário.
LCI e LCA continuam interessantes mesmo com prazo maior?
Podem continuar.
Um dos principais atrativos para pessoas físicas segue sendo a isenção de Imposto de Renda sobre os rendimentos nas condições atualmente aplicáveis.
Além disso, LCI e LCA estão entre os investimentos que podem contar com a garantia ordinária do Fundo Garantidor de Créditos, respeitados os limites e regras do mecanismo.
Mas a falta de liquidez pode exigir planejamento.
Para dinheiro destinado a uma emergência, por exemplo, um investimento que impeça o resgate durante vários meses pode não ser adequado, ainda que ofereça uma taxa atraente.
Já para um valor que o investidor sabe que não precisará durante o prazo contratado, a limitação de liquidez pode ser menos problemática.
Como comparar uma LCI ou LCA com um CDB?
A comparação não deve considerar apenas a porcentagem do CDI.
Uma LCI de 90% do CDI pode entregar rendimento líquido competitivo em relação a um CDB que paga percentual maior, porque o CDB normalmente sofre incidência de Imposto de Renda para pessoa física.
Por outro lado, um CDB com liquidez diária pode oferecer acesso ao dinheiro que uma LCI não oferece.
Por isso, taxa, tributação e prazo precisam ser observados juntos.
A mudança para seis meses não tornou LCI e LCA investimentos de liquidez semestral por definição.
Ela apenas reduziu o menor vencimento permitido para determinadas novas emissões.
Leia também:
Selic baixa: CDB prefixado a melhor opção? Investimentos seguros contigo! Sem espera: receba seu dinheiro antes!Para o investidor, a regra mais útil continua sendo bastante simples: antes de olhar quanto o título rende, descubra quando o dinheiro realmente poderá voltar para sua conta.